

 Calculer vos revenus
 Analyser les marchés
 Rechercher des biens en vente
 Comparer mon annonce
 Simulateur Airbnb
 Comparateurs personnalisés
 Statistiques locales approfondies
 Filtres de recherche avancés
 Recommandations tarifaires
 Mesure de performance
 Analyse concurrentielle
 Performances par propriété
 Tendances du tourisme
 Analyse de l’investissement locatif
Juin 2025 en France : la demande et les revenus progressent fortement, les délais de réservation se stabilisent
Published: July 23, 2025
Last updated: September 13, 2025
Scott Sage
Points clés
- La demande en location touristique en France grimpe de 16,3 % sur un an, avec une hausse de l’offre de 4,3 %.
- Le prix moyen par nuitée dépasse l’inflation et augmente de 3,9 %, tandis que les délais de réservation convergent entre les différents segments de prix.
- La demande se stabilise et dépasse les niveaux d’avant la pandémie.
- Paris se stabilise après un été olympique record et enregistre encore une hausse de 12 % du taux d’occupation.
Après un début d’année prometteur, le marché français de la location touristique enregistre un nouveau mois de forte croissance en juin. La demande progresse nettement, les taux d’occupation s'améliorent et les indicateurs de revenu suivent cette tendance. Les délais de réservation continuent de se réduire et convergent désormais entre les différentes gammes de prix, alors que la France semble se diriger vers un retour à une croissance plus soutenue du prix moyen par nuitée.
État de l’économie en Europe et en France
La Banque centrale européenne a abaissé ses taux directeurs de 25 points de base lors de sa dernière réunion. Le taux de la facilité de dépôt s’établit désormais à 2,00 %. Ce niveau bas et stable continue de soutenir les transactions immobilières et l’augmentation progressive de l’offre.
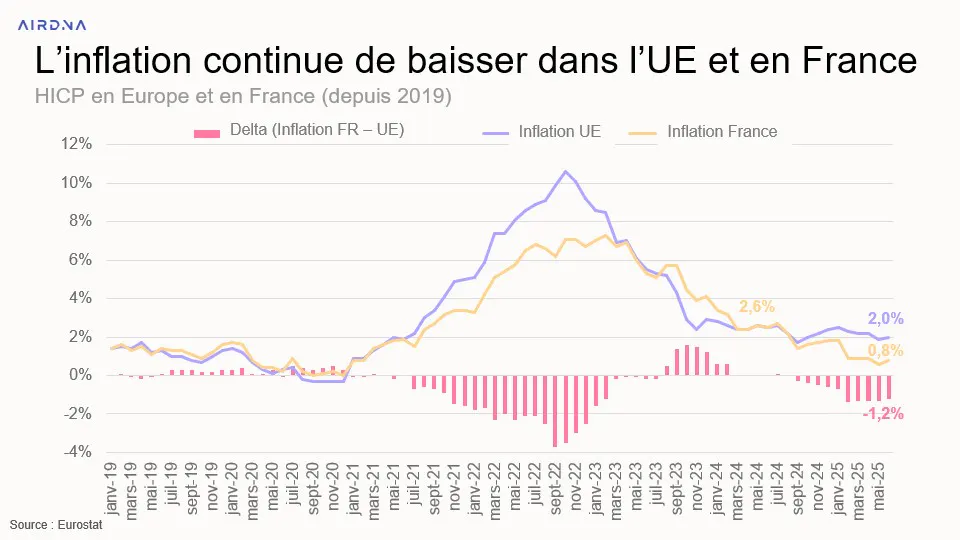
L’inflation se stabilise à 2 %, en ligne avec l’objectif à moyen terme de la BCE. En France, elle atteint 0,8 %, pour un cinquième mois consécutif sous la barre des 1 %. L’écart moyen entre l’inflation française et celle de la zone euro s’élève à 1,2 % sur l’année 2025.
Cette inflation modérée, couplée à une révision à la baisse de la croissance des revenus à 1 % pour 2025, limite la progression du revenu réel. Cette situation pourrait freiner la reprise complète de la demande.
Même si le pouvoir d’achat progresse légèrement, cette hausse ne devrait pas renforcer significativement le pouvoir de fixation des prix des opérateurs. Le prix moyen par nuitée devrait rester stable ou n’évoluer que modestement.
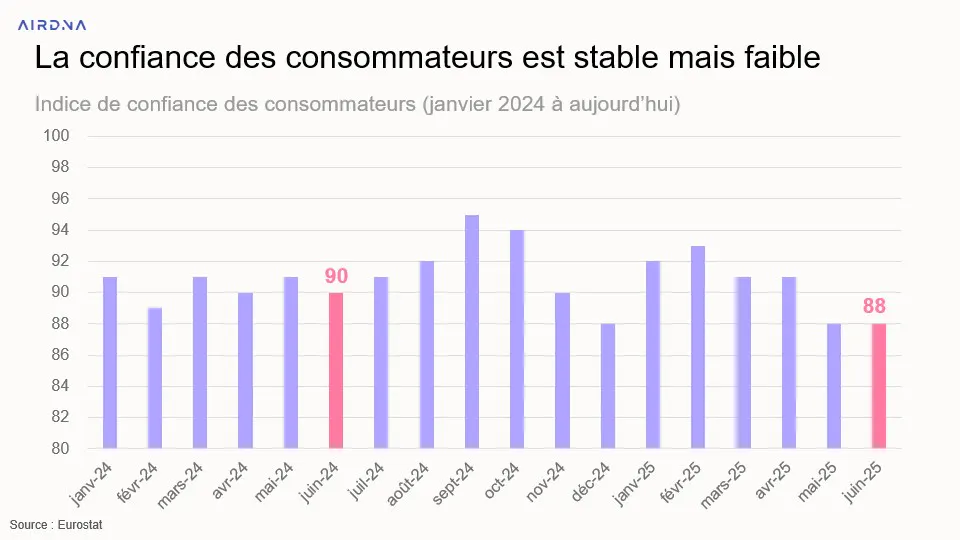
La confiance des consommateurs reste faible en juin 2025, avec un indice à 88. C’est légèrement en dessous du niveau de juin 2024 (90) et loin du pic observé en septembre 2024 (95). Ce climat durablement attentiste montre que les voyageurs restent prudents dans leurs dépenses discrétionnaires. Cette tendance pourrait continuer à favoriser les destinations proches, les séjours plus courts et les options à petit budget.
Comment se porte votre location de vacances ?
Votre location de vacances est peut-être exceptionnelle, mais est-elle meilleure que celle de vos concurrents ? Connectez votre annonce Airbnb à AirDNA pour découvrir son score de performance des réservations.
En un coup d’œil : performances des locations touristiques en France en juin 2025
- Le nombre d’annonces disponibles atteint 1,024 million, en hausse de 4,3 % sur un an
- Les nuitées demandées s’élèvent à 10,8 millions, soit une progression de 16,3 % par rapport à 2024
- Le prix moyen par nuitée s’établit à 140,9 €, en hausse de 3,9 % sur un an
- Le taux d’occupation moyen atteint 55 %, soit 3 points de plus qu’en 2024
- Le revenu par nuitée disponible augmente de 9,1 % pour atteindre 77,43 €
Offre
Croissance du nombre d’annonces
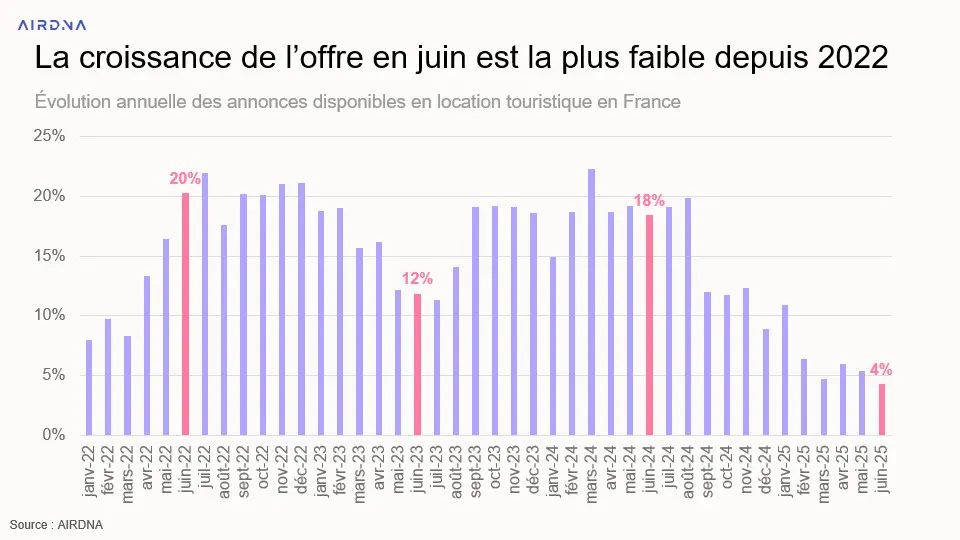
La croissance de l’offre en France reste modérée en juin, avec une hausse de 4,3 % sur un an. Le marché compte désormais 1,02 million d’annonces disponibles. À l’approche des mois de juillet et août, la France se rapproche de ses niveaux record. Il ne manque que 70 000 annonces pour atteindre le pic d’août 2024, où l’offre avait culminé à 1,09 million.
Avec une progression régulière, l’offre en location touristique dépasse désormais les tendances d’avant la pandémie. À mesure que le marché gagne en maturité, le rythme de croissance devrait ralentir, malgré un environnement de taux bas.
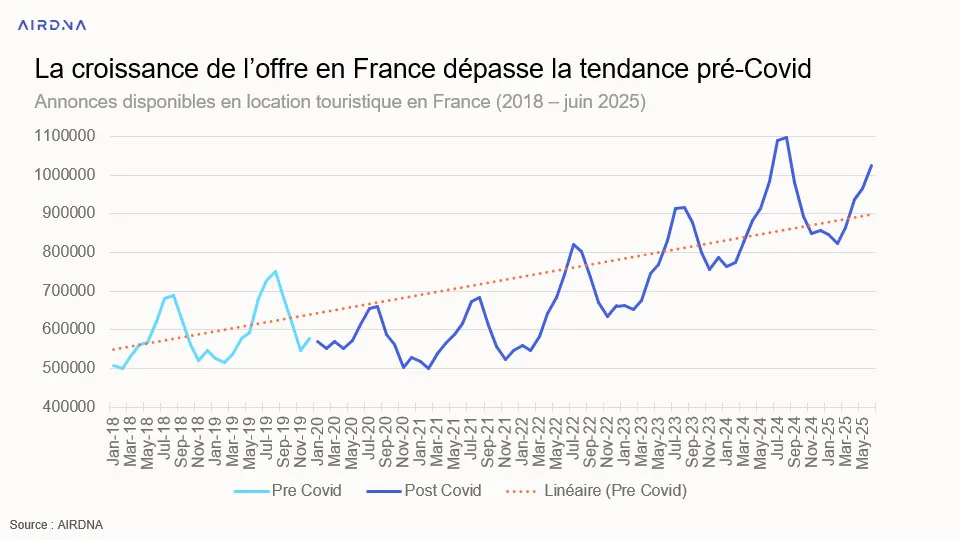
Malgré une hausse des valeurs nominales et une reprise solide dépassant les tendances d’avant pandémie, la France enregistre son plus faible taux de croissance annuel depuis 2022, et le plus bas depuis novembre 2021. Cette tendance se confirme depuis le début de l’année 2025 : juin marque le cinquième mois consécutif de croissance à un seul chiffre.
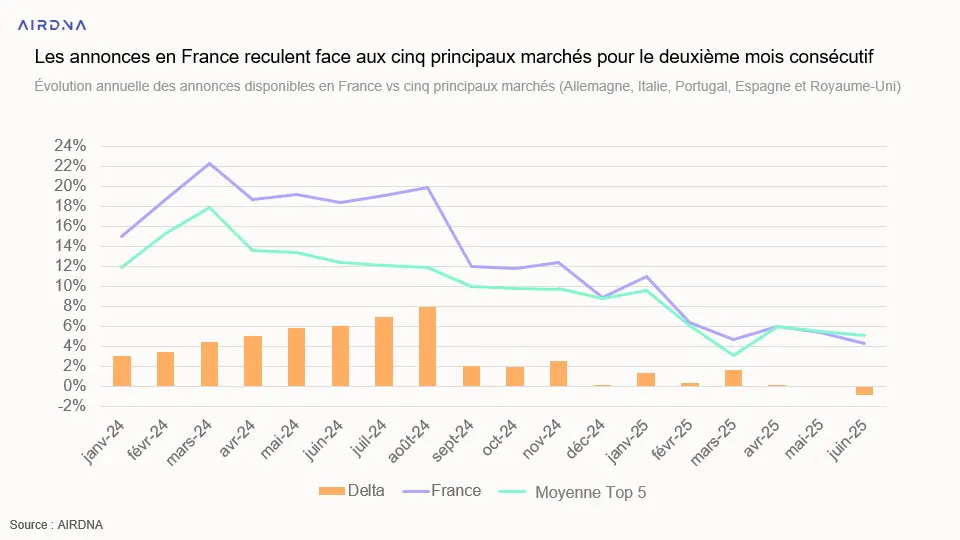
Croissance des annonces en France vs les cinq principaux marchés européens
En comparant la croissance de l’offre en France à celle d’autres marchés matures, on observe un changement de dynamique. Depuis début 2024, la France a surperformé l’Allemagne, l’Italie, le Portugal, l’Espagne et le Royaume-Uni pendant 16 mois consécutifs. En mai, son rythme de croissance s’aligne pour la première fois sur celui de ses voisins. En juin, ces cinq marchés dépassent la France de 0,8 %.
En regardant de plus près, le ralentissement ne concerne pas uniquement la France. Le Royaume-Uni (+3,9 % sur un an), l’Espagne (+1,6 %) et l’Italie (+0,6 %) affichent une croissance inférieure. Ce sont l’Allemagne (+12 %) et le Portugal (+7,2 %) qui tirent la moyenne vers le haut et inversent la tendance en faveur du groupe.
Demande
Nuitées demandées et nuitées réservées
Les nuitées demandées comptabilisent uniquement les séjours effectués pendant le mois de référence. Les nuitées réservées incluent toutes les réservations effectuées durant ce mois, qu’elles soient pour un séjour immédiat ou futur.
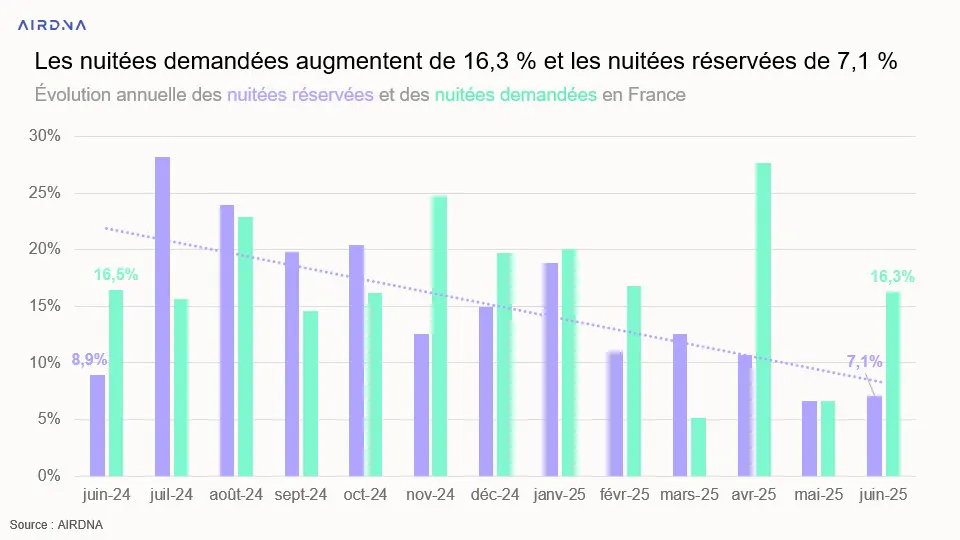
En juin 2025, les nuitées réservées poursuivent leur progression, avec une hausse de 7,1 % sur un an. Ce chiffre dépasse légèrement celui de mai (+6,7 %) et reste proche du niveau de juin 2024 (+8,9 %). La demande, quant à elle, repart à la hausse après un mois de mai plus timide, avec une croissance de 16,3 % sur un an, comparable aux 16,5 % observés en juin 2024.
Malgré cette dynamique globale positive, les données révèlent un ralentissement progressif de la croissance des nuitées demandées. Les deux derniers mois affichent les plus faibles hausses depuis le début de l’année. Cette tendance contraste avec la solidité des nuitées réservées, qui devrait offrir une base stable pour les mois de juillet et août, traditionnellement les plus performants.
Demande par gamme de prix
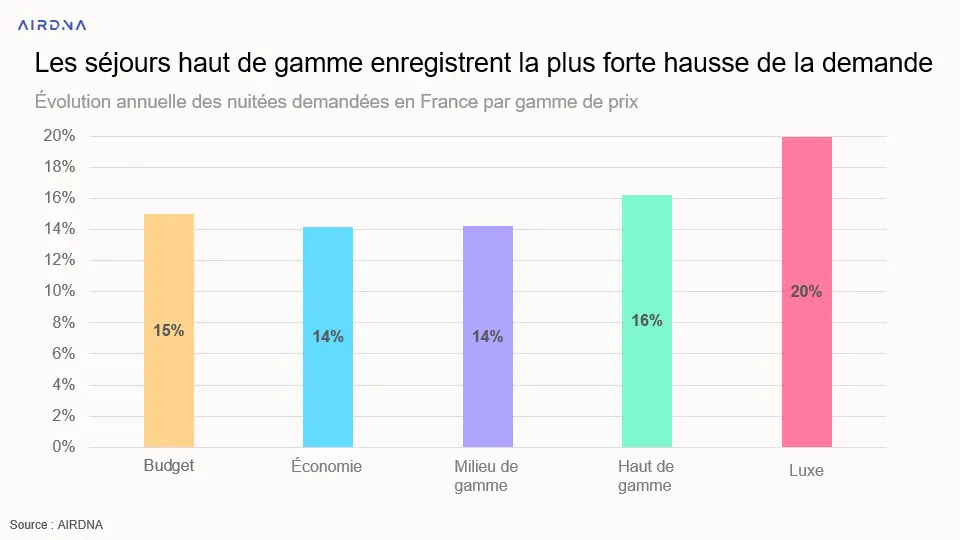
En comparant la croissance annuelle de la demande selon les segments tarifaires, les destinations haut de gamme et luxe dominent en mai, avec des hausses respectives de +16 % et +20 %. Les segments plus abordables suivent de près : les logements économiques enregistrent une croissance de +15 %, juste devant les segments entrée de gamme et intermédiaire à +14 %.
Avec une progression moyenne de la demande de 16,3 % tous segments confondus, cette croissance homogène selon les niveaux de prix reste encourageante. Elle témoigne d’une demande soutenue, malgré les incertitudes économiques et politiques actuelles.
Croissance du taux d’occupation
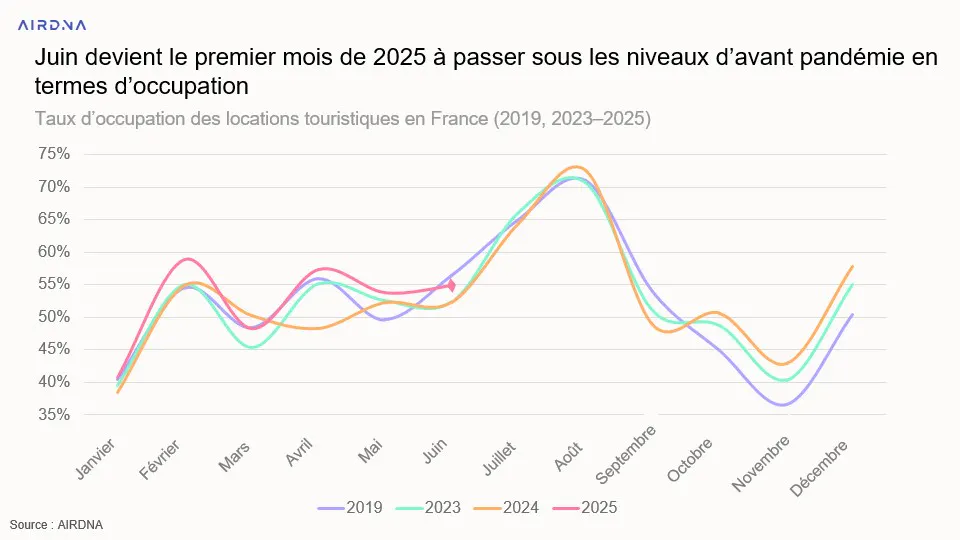
Le taux d’occupation des locations touristiques en France s’est maintenu à un niveau relativement stable en juin 2025, tout en dépassant de 3 % les niveaux observés en 2023 et 2024. Juin marque toutefois le premier mois de 2025 à passer sous les niveaux d’avant pandémie, avec un recul de 1 %.
Les perspectives pour les mois d’été restent positives. Le premier semestre 2025 affiche le taux d’occupation moyen le plus élevé depuis le début de l’année, dépassant même celui de 2019.
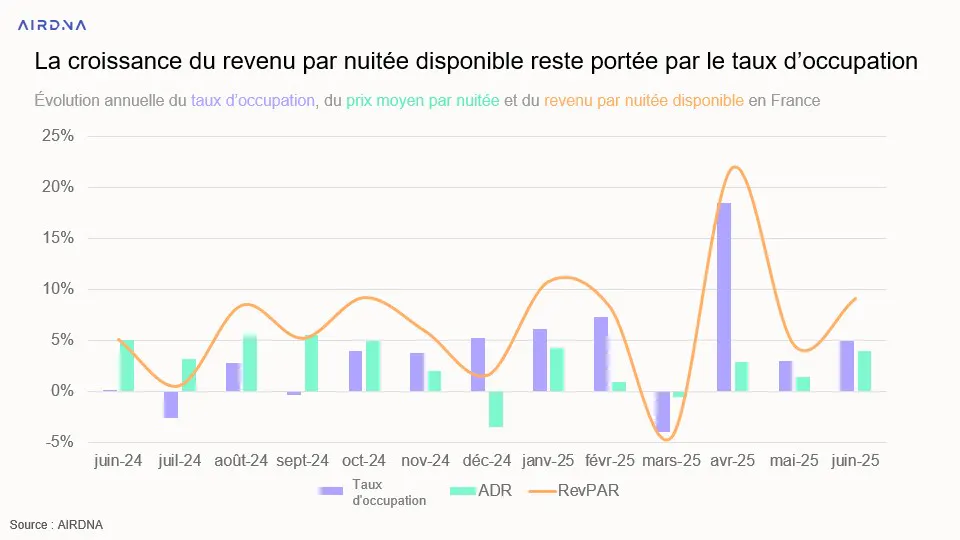
En juin 2025, le marché français de la location touristique retrouve un peu de marge sur les prix, avec une hausse de 5 % du taux d’occupation et une progression de 3,9 % du prix moyen par nuitée. Le graphique montre clairement que la croissance du revenu par nuitée disponible (RevPAR) dépend de plus en plus de l’occupation, tandis que le prix moyen reste à la traîne.
La comparaison avec juin 2024 illustre bien cette évolution : l’an dernier, le RevPAR avait progressé de 5 %, uniquement porté par la hausse des prix, sans gain sur l’occupation. En 2025, la tendance s’inverse. L’occupation dépasse désormais le prix comme moteur principal de la croissance du RevPAR. Ce basculement souligne un recentrage vers des options plus abordables, particulièrement en période d’incertitude.
Obtenez des conseils personnalisés pour votre Airbnb
Les investissements intelligents commencent ici. AirDNA facilite l’hébergement et l’investissement. Toutes les informations dont vous avez besoin, réunies en un seul endroit, toujours à jour.
Prix moyen par nuitée
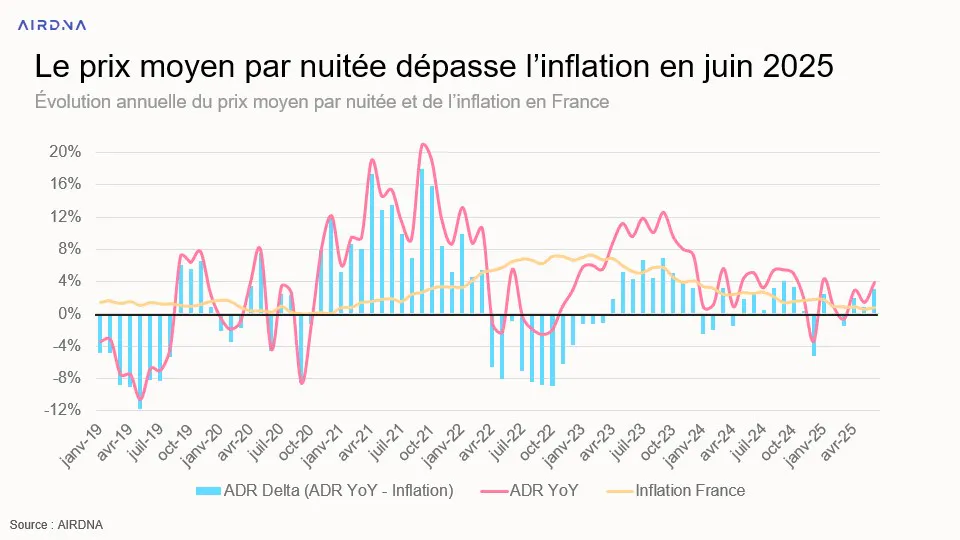
Juin marque le troisième mois consécutif en 2025 où la croissance du prix moyen par nuitée dépasse l’inflation, avec une hausse de 3,9 % sur un an. Cela tranche avec février et mai, où le prix moyen avait progressé au même rythme que l’inflation, voire légèrement en dessous.
Le mois de juin affiche aussi le plus fort écart entre le prix moyen par nuitée et l’inflation depuis octobre 2024, avec un delta de 3,1 %. Ce différentiel indique une hausse réelle des revenus pour les opérateurs.
Malgré cette dynamique récente, le graphique montre une tendance générale au ralentissement : la croissance du prix moyen devient plus difficile, et les gains réels se font de plus en plus rares.
Comparaison avec l’Europe
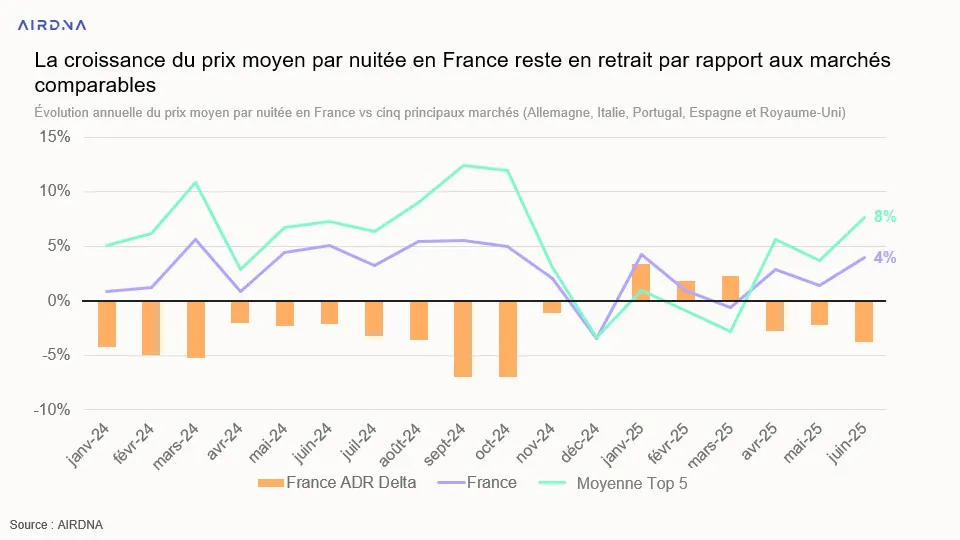
En 2025, les opérateurs en France ont continué à ajuster leurs tarifs à la hausse, mais leur pouvoir de fixation des prix reste limité par rapport aux autres grands marchés européens. Depuis un an, la croissance du prix moyen par nuitée en France reste systématiquement en dessous de la moyenne européenne, avec un écart qui s’accentue ces derniers mois.
Bien que les prix moyens aient maintenu une progression positive depuis début 2024, les hausses observées en France sont restées inférieures à celles constatées ailleurs en Europe. L’écart d’ADR entre la France et les cinq plus grands marchés européens (Allemagne, Italie, Portugal, Espagne et Royaume-Uni) reste globalement négatif depuis janvier 2024. Seuls quelques mois début 2025 montrent une performance française supérieure à celle de ses voisins.
Ce contraste est d’autant plus marquant que la France devance ces cinq pays en croissance annuelle moyenne de la demande (+16 %) et de l’offre (+13 %) depuis le début de 2024. Dans un contexte de faible inflation et de hausses salariales modestes, les hôtes français pourraient être incités à maintenir des prix stables pour ne pas décourager une clientèle plus sensible aux coûts.
Délais de réservation
Le délai de réservation mesure le nombre de jours entre la date de réservation et la date d’arrivée. En juin 2025, ces délais commencent à se stabiliser après une forte baisse en 2024. Les données montrent que les réservations restent plus rapprochées qu’avant 2024, mais la tendance s’inverse progressivement.
Le délai médian progresse de 5 à 10 % par rapport à 2024, tous segments confondus. Ce mouvement suggère un retour modéré de la confiance des voyageurs.
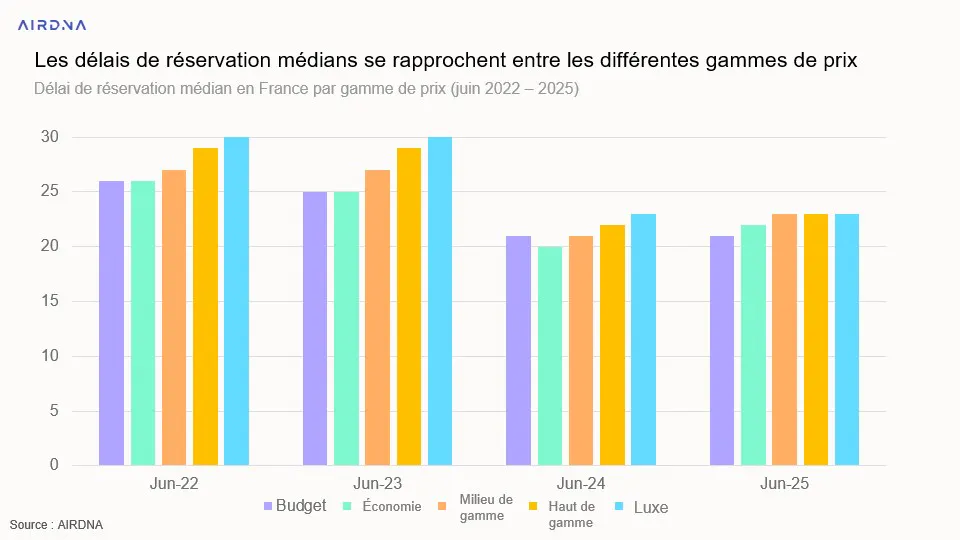
Autre signal intéressant : les délais de réservation se rapprochent entre les différentes gammes de prix. En juin 2023, l’écart médian entre les segments économique et luxe atteignait 5 jours. En juin 2025, cet écart se réduit à seulement 2 jours.
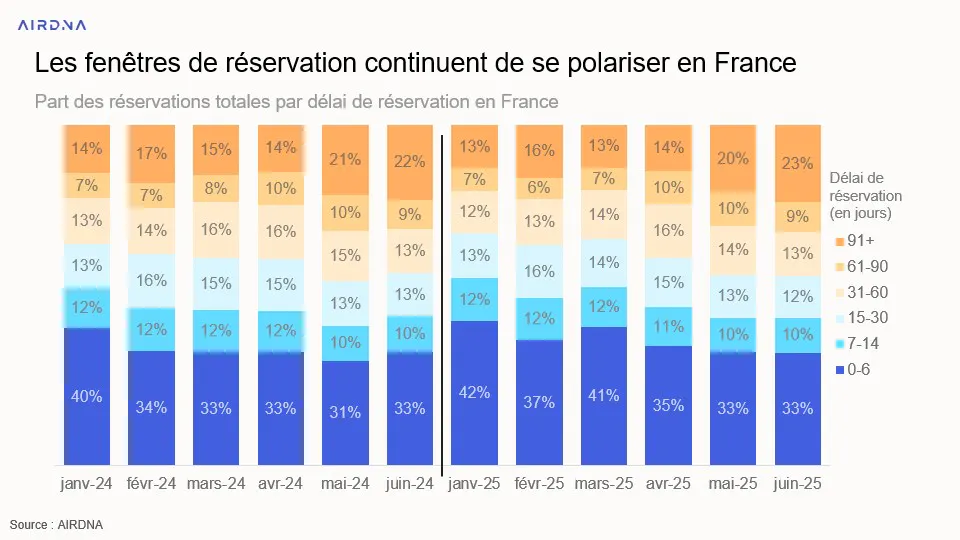
En juin 2025, la part des réservations de dernière minute (0 à 6 jours avant l’arrivée) reste stable en France, à 33 %, comme en juin 2024. Mais un changement notable s’observe aux extrêmes de la fenêtre de réservation. Les réservations effectuées plus de 91 jours à l’avance représentent désormais 23 %, contre 22 % un an plus tôt. C’est la part la plus élevée enregistrée depuis 18 mois.
Cette progression des réservations anticipées indique que, si la demande de séjours de dernière minute reste forte, de plus en plus de voyageurs sécurisent aussi leurs séjours longtemps à l’avance, peut-être en lien avec la préparation des vacances d’été ou des stratégies tarifaires de réservation anticipée.
Dans le même temps, les réservations à moyen terme (entre 7 et 60 jours avant l’arrivée) restent stables ou reculent légèrement sur un an. Cela suggère un glissement progressif vers des comportements plus polarisés : des décisions très réactives ou, au contraire, très planifiées.
Ces évolutions confirment une polarisation croissante des délais de réservation. Elles montrent que la flexibilité et l’anticipation structurent désormais les stratégies des voyageurs sur le marché français de la location touristique.
Répartition de la demande
Évolution de la demande française et étrangère
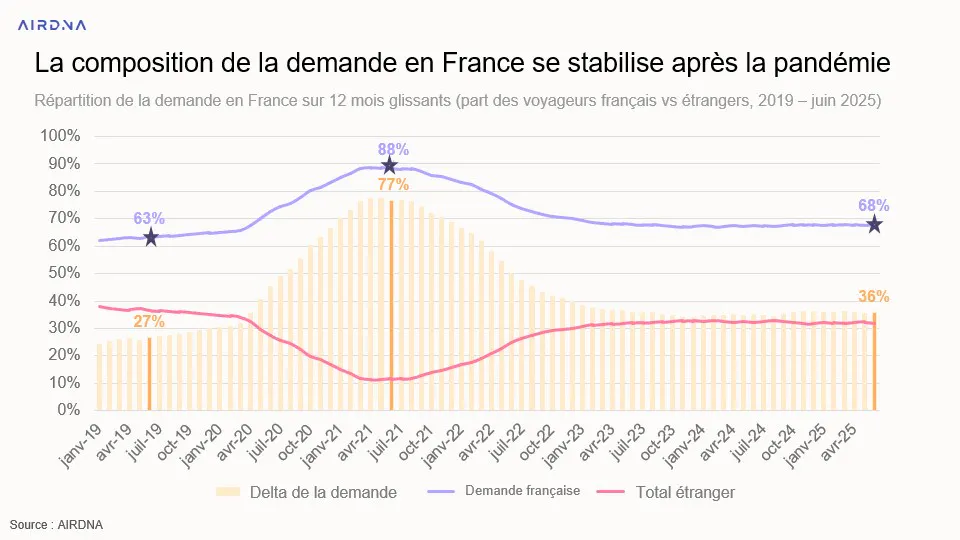
Le graphique ci-dessous illustre l’évolution du profil des voyageurs en France depuis 2019. En juin 2019, les voyageurs français représentaient 63 % des réservations, contre 37 % pour les voyageurs internationaux. Deux ans plus tard, en juin 2021, le paysage change radicalement : les voyageurs domestiques comptent pour 88 % de la demande totale, tandis que la part étrangère chute à 12 %, en raison des restrictions liées à la pandémie.
En juin 2025, l’équilibre se rétablit progressivement. La demande domestique se stabilise à 68 %, et la part étrangère remonte à 32 %. Même si cette répartition ne retrouve pas encore les niveaux d’avant pandémie, elle confirme un retour progressif à la normale dans les comportements de voyage et une croissance continue de la demande locale.
Répartition de la demande étrangère
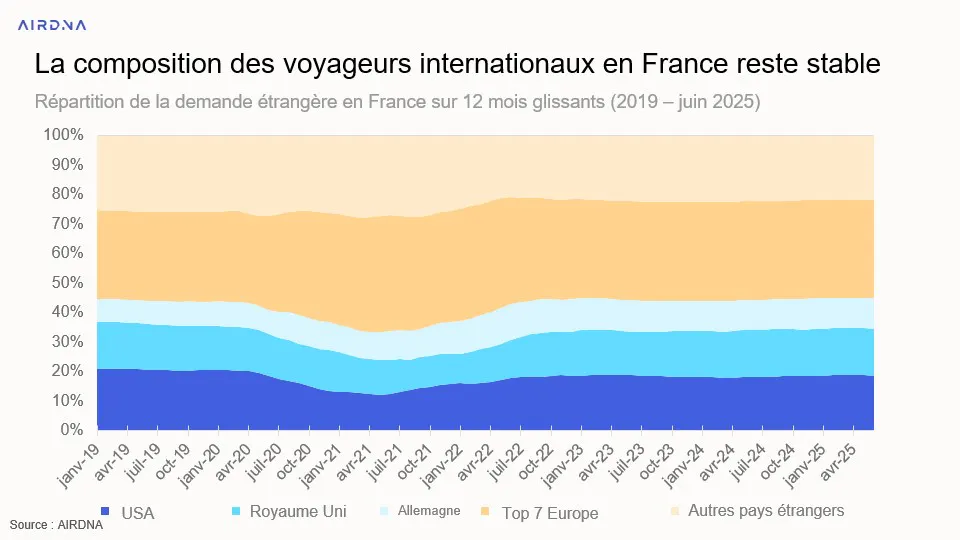
La demande internationale en France n’a pas encore retrouvé son niveau d’avant la pandémie, mais sa composition reste relativement stable ces dernières années. En juin 2019, les États-Unis représentaient la plus grande part des voyageurs internationaux (21 %), suivis du Royaume-Uni (15 %), de l’Allemagne (8 %) et d’un ensemble plus large d’autres nationalités, totalisant 26 %.
En juin 2021, sous l’effet des restrictions sanitaires, la part des États-Unis tombe à 12 %, tandis que des voisins européens comme la Belgique (11 %) et la Suisse (7 %) prennent plus de place.
Depuis, la demande étrangère se redresse progressivement. En juin 2025, les États-Unis remontent à 19 %, et le Royaume-Uni retrouve son niveau de 2019 à 16 %. L’Allemagne, les Pays-Bas et la Belgique conservent des parts stables, autour de quelques points de pourcentage. On note en revanche un léger recul de la catégorie "autres nationalités", qui passe de 26 % en 2019 à 22 % en 2025, signe d’une concentration progressive sur les marchés émetteurs clés.
La base touristique internationale de la France reste diversifiée, mais devient un peu plus dépendante des marchés occidentaux. Les dix premiers pays représentent désormais près de 80 % de la demande étrangère totale.
Dynamique de réservation
Impact du nouveau parcours du Tour de France sur Nice
Comme mentionné dans notre édition d’avril de l’European Review d’AirDNA, le Tour de France, l’un des plus grands événements sportifs en Europe et dans le monde, a un impact notable sur le marché de la location touristique.
En 2024, l’arrivée inédite du Tour à Nice avait attiré à la fois des passionnés de cyclisme et une clientèle aisée sur la Côte d’Azur. Cette édition s’était traduite par une hausse de 45 % des revenus pour la ville, avec une augmentation de 25 % des nuitées demandées et une progression de 16 % du prix moyen par nuitée.
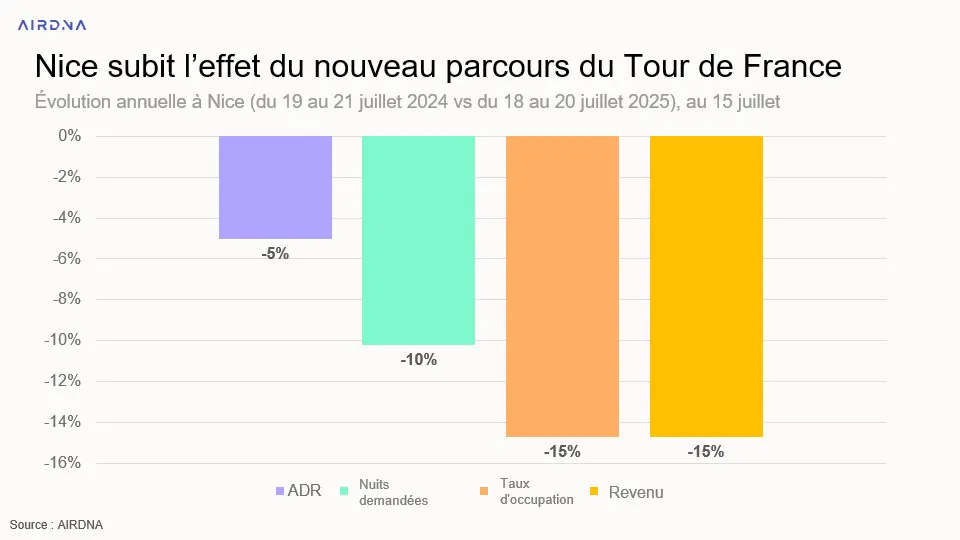
Mais au-delà de ces effets positifs, il est essentiel de mesurer l’impact du retrait de tels événements. En 2025, le parcours du Tour de France a été modifié : l’arrivée finale a lieu à Paris. Le graphique suivant illustre les conséquences directes de ce changement sur la performance de Nice, sur le même week-end que celui de l’arrivée en 2024.
Tous les indicateurs clés sont en baisse. Le prix moyen par nuitée a reculé légèrement (-5 % sur un an), probablement en raison de niveaux déjà élevés sur le marché. Le taux d’occupation et les revenus ont enregistré les plus fortes baisses (-15 %), tandis que les nuitées demandées ont chuté de 10 %.
Malgré cette réorganisation du calendrier, la confiance est restée forte à Nice, avec une hausse de 5 % de l’offre sur un an, soit un rythme supérieur à la moyenne nationale (+4,3 %).
Paris retrouve son rythme habituel
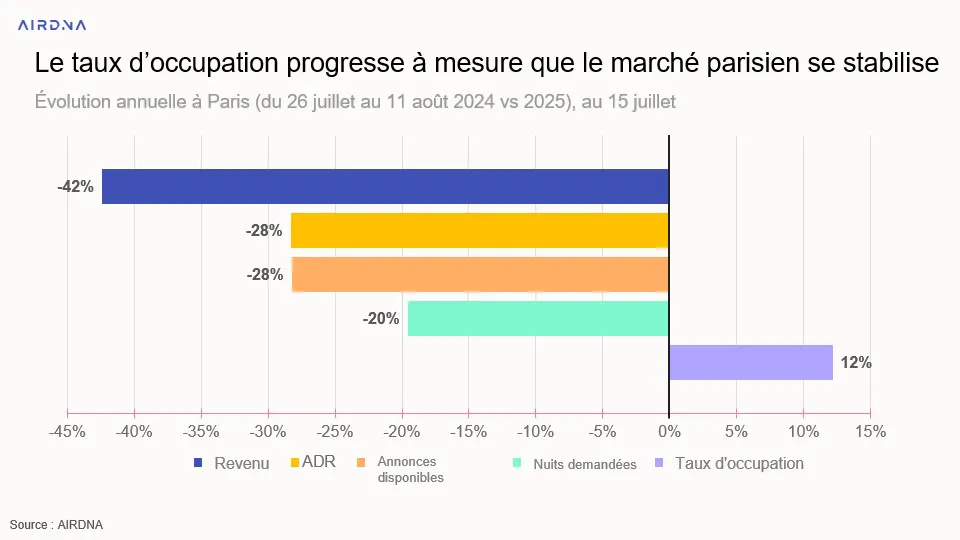
En 2024, Paris a enregistré des chiffres records à l’occasion des Jeux olympiques d’été. Cette période a entraîné une forte hausse de la demande, accompagnée d’une augmentation notable de l’offre, de nombreux hôtes ayant saisi l’opportunité de mettre leur logement en location. Avec la fin de l’événement, le marché parisien retrouve désormais un rythme plus normal.
Les principaux indicateurs sont en recul, notamment les revenus qui chutent de 42 % sur un an. Mais cette baisse reste attendue après un événement d’une telle ampleur. Ce qu’il faut retenir, c’est la hausse de 12 % du taux d’occupation, dans un contexte où l’offre et la demande se stabilisent.
Calculez vos revenus potentiels
Analysez le potentiel d'investissement de n'importe quelle adresse dans le monde.
ARTICLE SUMMARY
La demande en location touristique a bondi de 27,4 % en Europe en avril 2025. Ce pic s’explique en grande partie par le décalage du week-end de Pâques. Les taux d’occupation et les revenus ont suivi cette dynamique à la hausse. Les premières données confirment un début de saison estivale prometteur.
Scott Sage
Senior Vice President, Marketing & Customer Experience
Scott is an Airbnb Superhost and industry pro, having founded Home Base BnBs—a short term rental management company that scaled to 200+ units. Scott combines his experience and passion for hosting to empower AirDNA customers' success. When he's not thinking about STRs, he is hiking, playing basketball, or playing pickleball.
