Mai 2025 en France : un été prometteur en perspective
Published: June 23, 2025
Last updated: June 24, 2025
Jamie Lane
Points clés
- La demande de locations saisonnières en France a augmenté de 6,6 % sur un an, tandis que l’offre a progressé de 5,4 %.
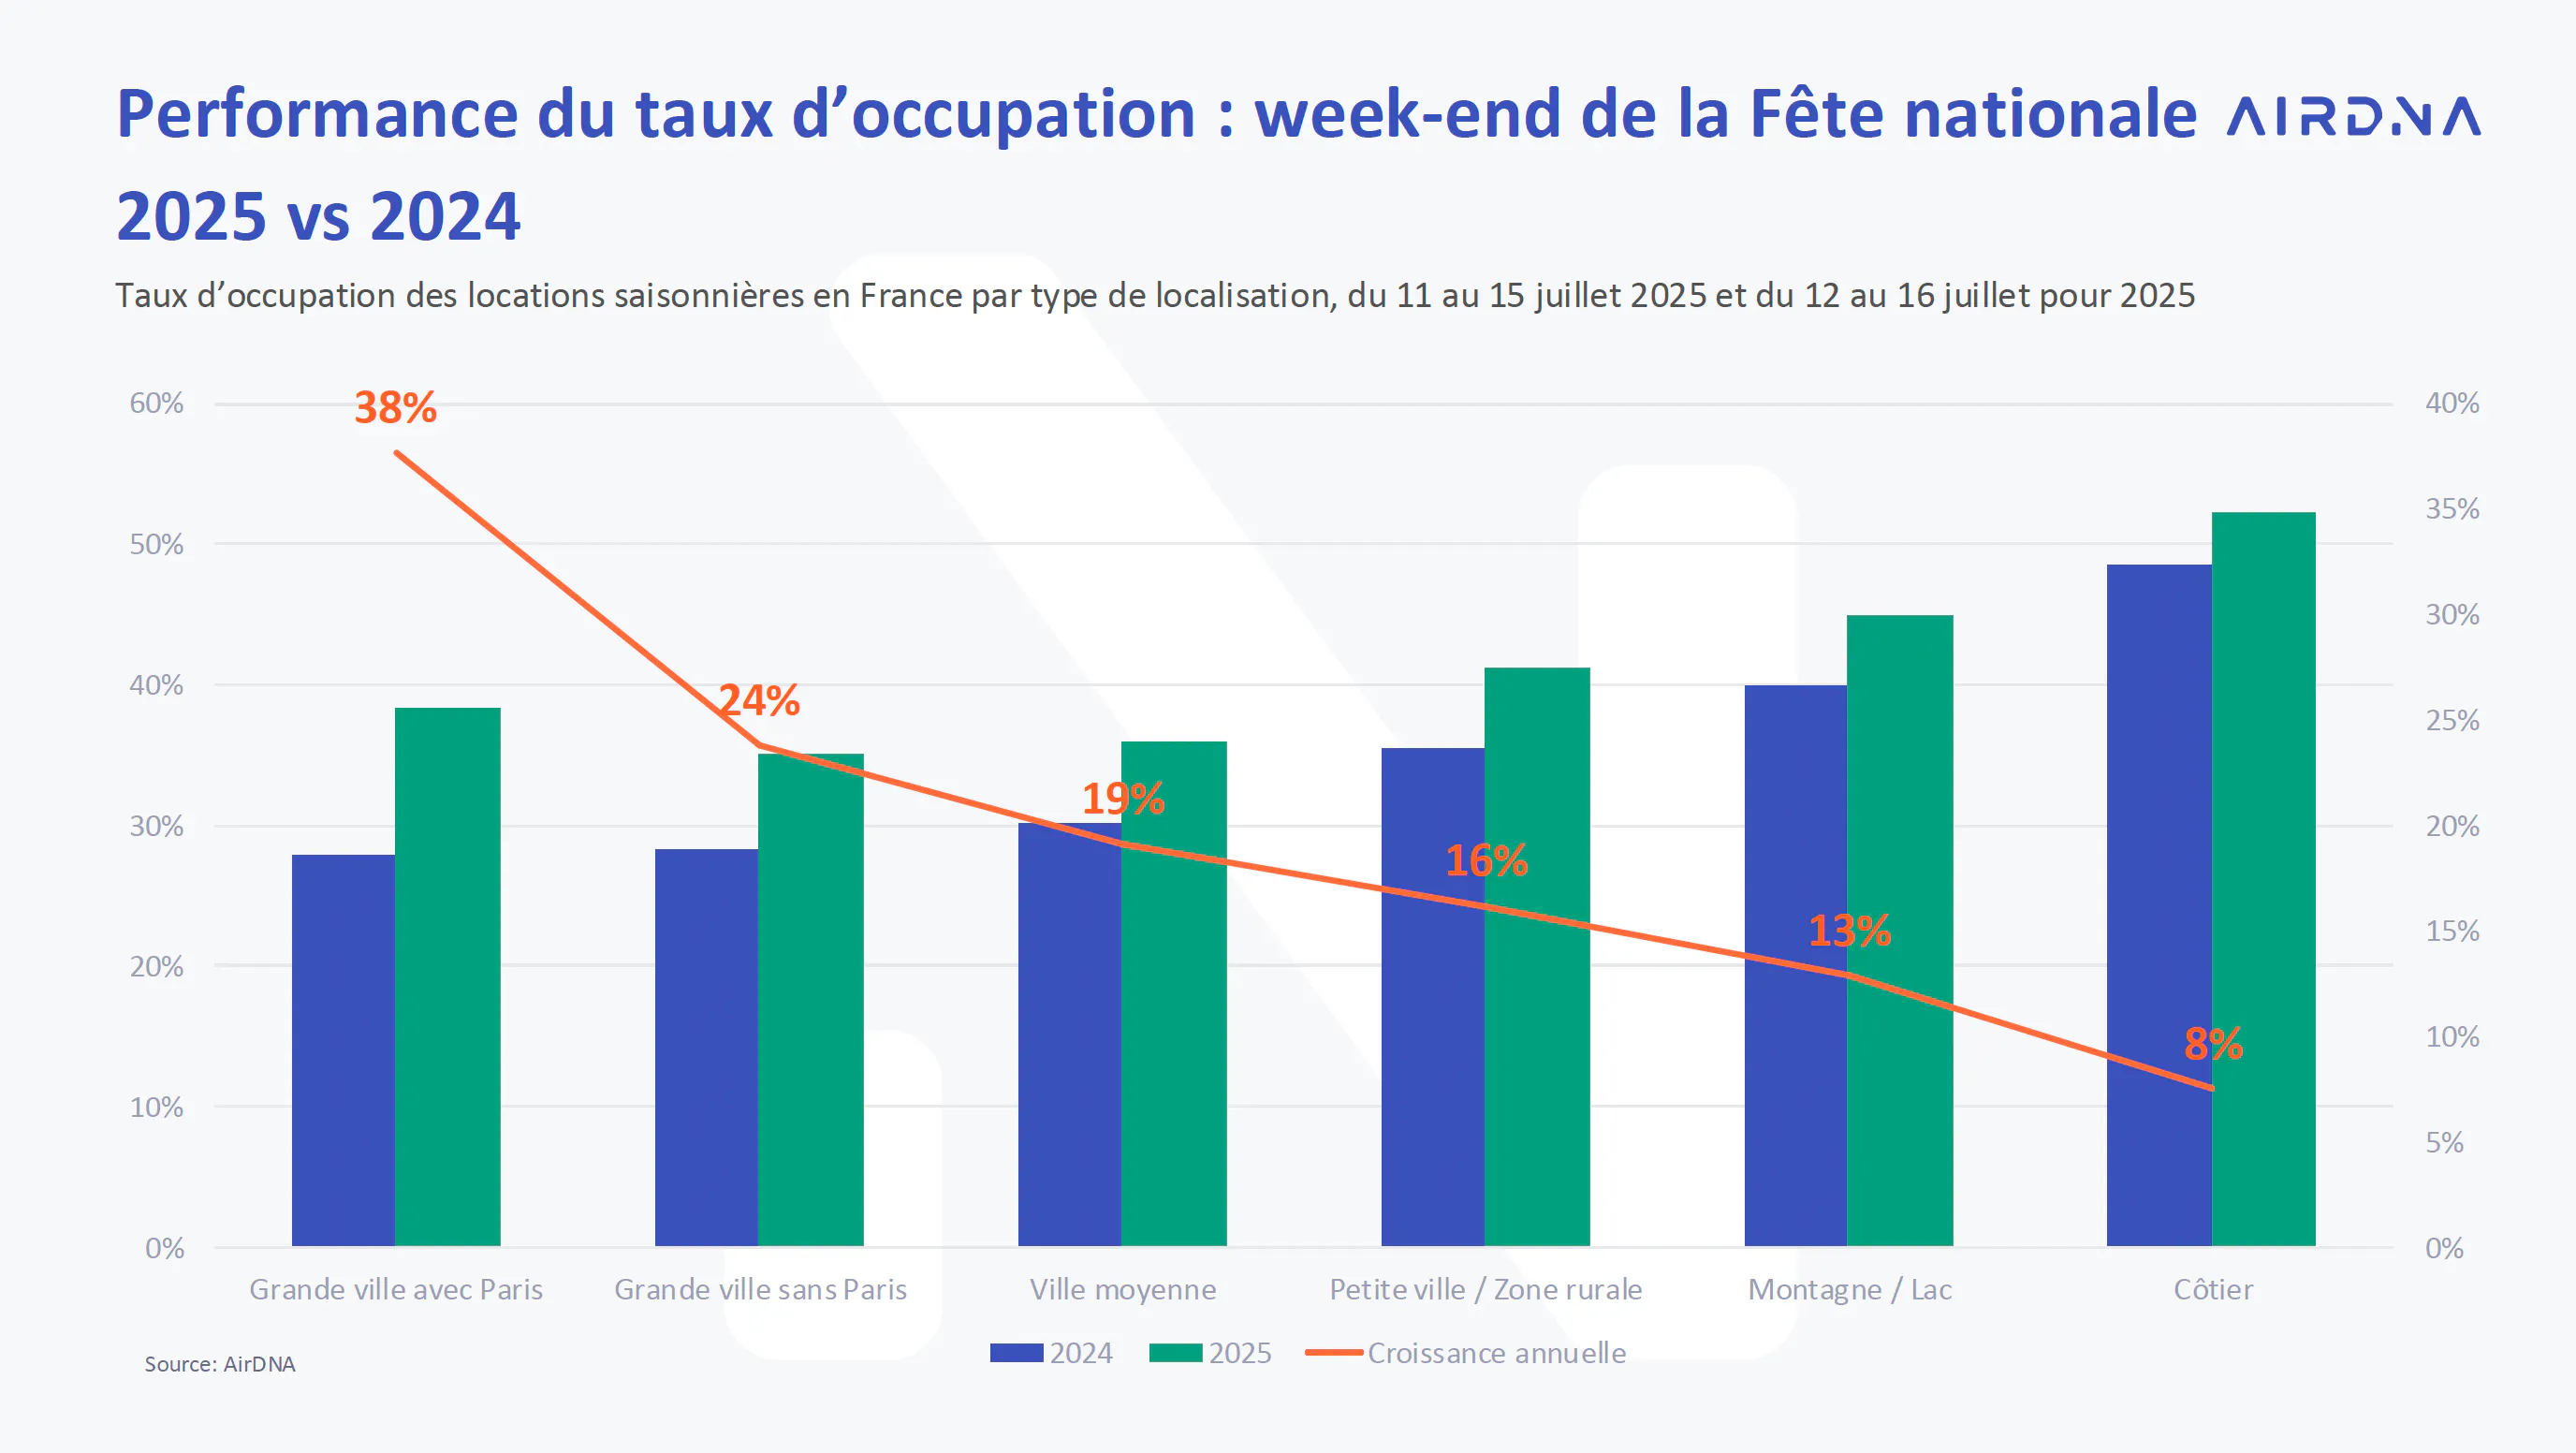
- La demande explose pour le week-end de la Fête nationale, les grandes villes prévoyant un taux d’occupation supérieur de 38 % par rapport à l’année précédente.
- Les délais de réservation continuent de se raccourcir, notamment chez les voyageurs attentifs à leur budget.
- Les réservations anticipées pour l’été montrent un fort intérêt pour les séjours, en particulier pour les logements haut de gamme.
Après un début d’année prometteur, le marché français de la location saisonnière a connu un nouveau mois de croissance solide en mai. La demande a augmenté, le taux d’occupation s’est amélioré et les indicateurs de revenus ont suivi. Malgré des délais de réservation plus courts, les données prévisionnelles laissent entrevoir une dynamique qui pourrait se poursuivre durant la saison estivale, surtout pour les logements haut de gamme et de luxe.
État de l’économie européenne et française
À la suite de la réunion de la BCE en juin, la zone euro a franchi une nouvelle étape vers la normalisation, la banque centrale ayant abaissé ses taux directeurs de 25 points de base. Le taux directeur s’établit désormais à 2,00 %, son niveau le plus bas depuis fin 2022, créant un environnement favorable aux transactions immobilières et à la croissance future de l’offre. La croissance du PIB prévue pour 2025 reste de 0,9 % pour la zone euro, tandis que celle de la France devrait reculer à 0,6 % en raison d’ajustements budgétaires et d’incertitudes liées au commerce.
Malgré ce ralentissement, une reprise est attendue en 2026, avec une croissance du PIB de 1,3 %, dépassant les prévisions de la zone euro fixées à 1,1 %. À court terme, ce recul du PIB devrait retarder les projets de voyage, raccourcissant encore les délais de réservation pour les voyageurs soucieux de leur budget. Par ailleurs, l’affaiblissement de l’euro, notamment face au dollar, pourrait stimuler la demande internationale en rendant la France plus attractive comme destination.
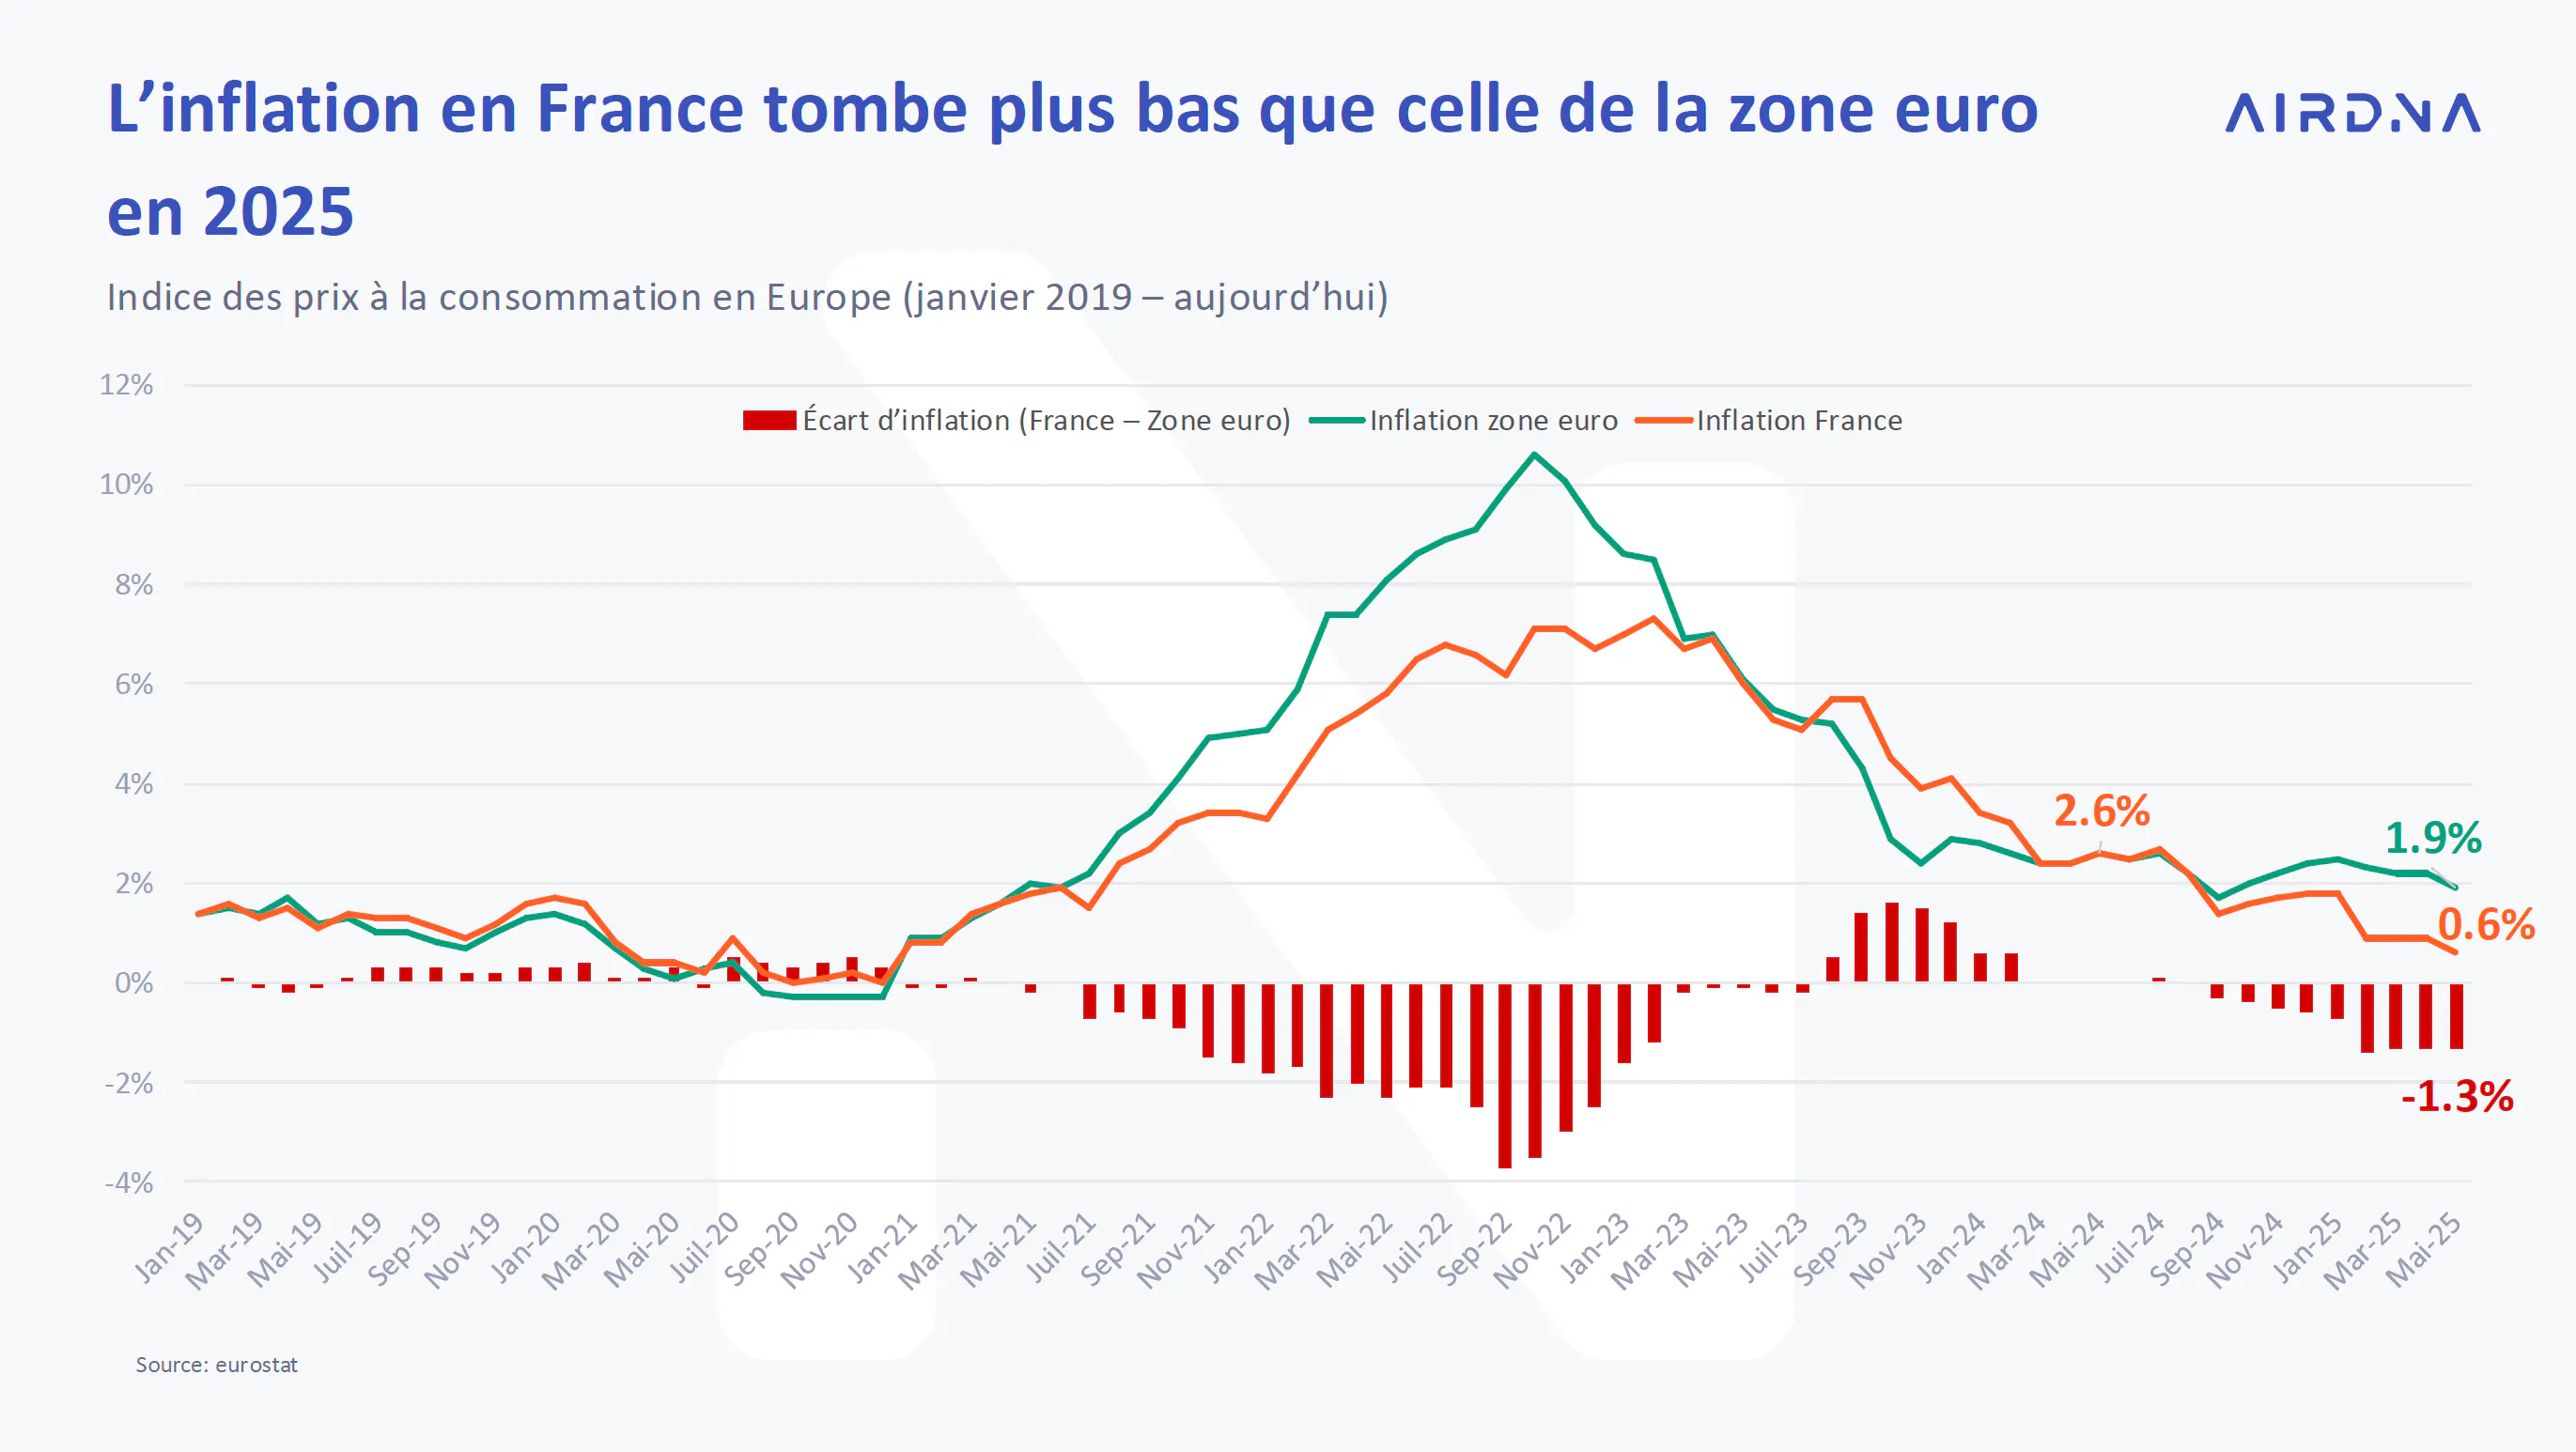
L’inflation a poursuivi sa baisse, atteignant désormais 1,9 % dans la zone euro, en dessous de l’objectif de 2 % à moyen terme fixé par la BCE. En France, l’inflation a encore davantage reculé par rapport à celle de la zone euro, atteignant 0,6 % en mai, avec un écart d’inflation (la différence entre l’inflation française et celle de l’UE) désormais à 1,3 %.
Les taux de chômage sont restés stables à 6,2 % en Europe et à 7,1 % en France, poursuivant la tendance française d’environ 1 point de pourcentage au-dessus de la moyenne européenne, observée depuis avant la pandémie et depuis la mi-2023.
La confiance des consommateurs est en baisse, atteignant 88, soit une diminution de 3 points par rapport à 91 en mai 2024, et une nouvelle baisse par rapport à 93 en février 2025. Avec l’affaiblissement de la confiance, les voyageurs pourraient privilégier des séjours plus courts et abordables et opter pour des options avec bon rapport qualité-prix comme les offres de dernière minute ou les hébergements économiques. Une reprise de l’activité touristique dépendra probablement de la stabilisation de cette confiance à l’approche de 2026. Toutefois, avec la reprise attendue de la croissance du PIB et la diminution de l’incertitude économique, les perspectives semblent prometteuses.
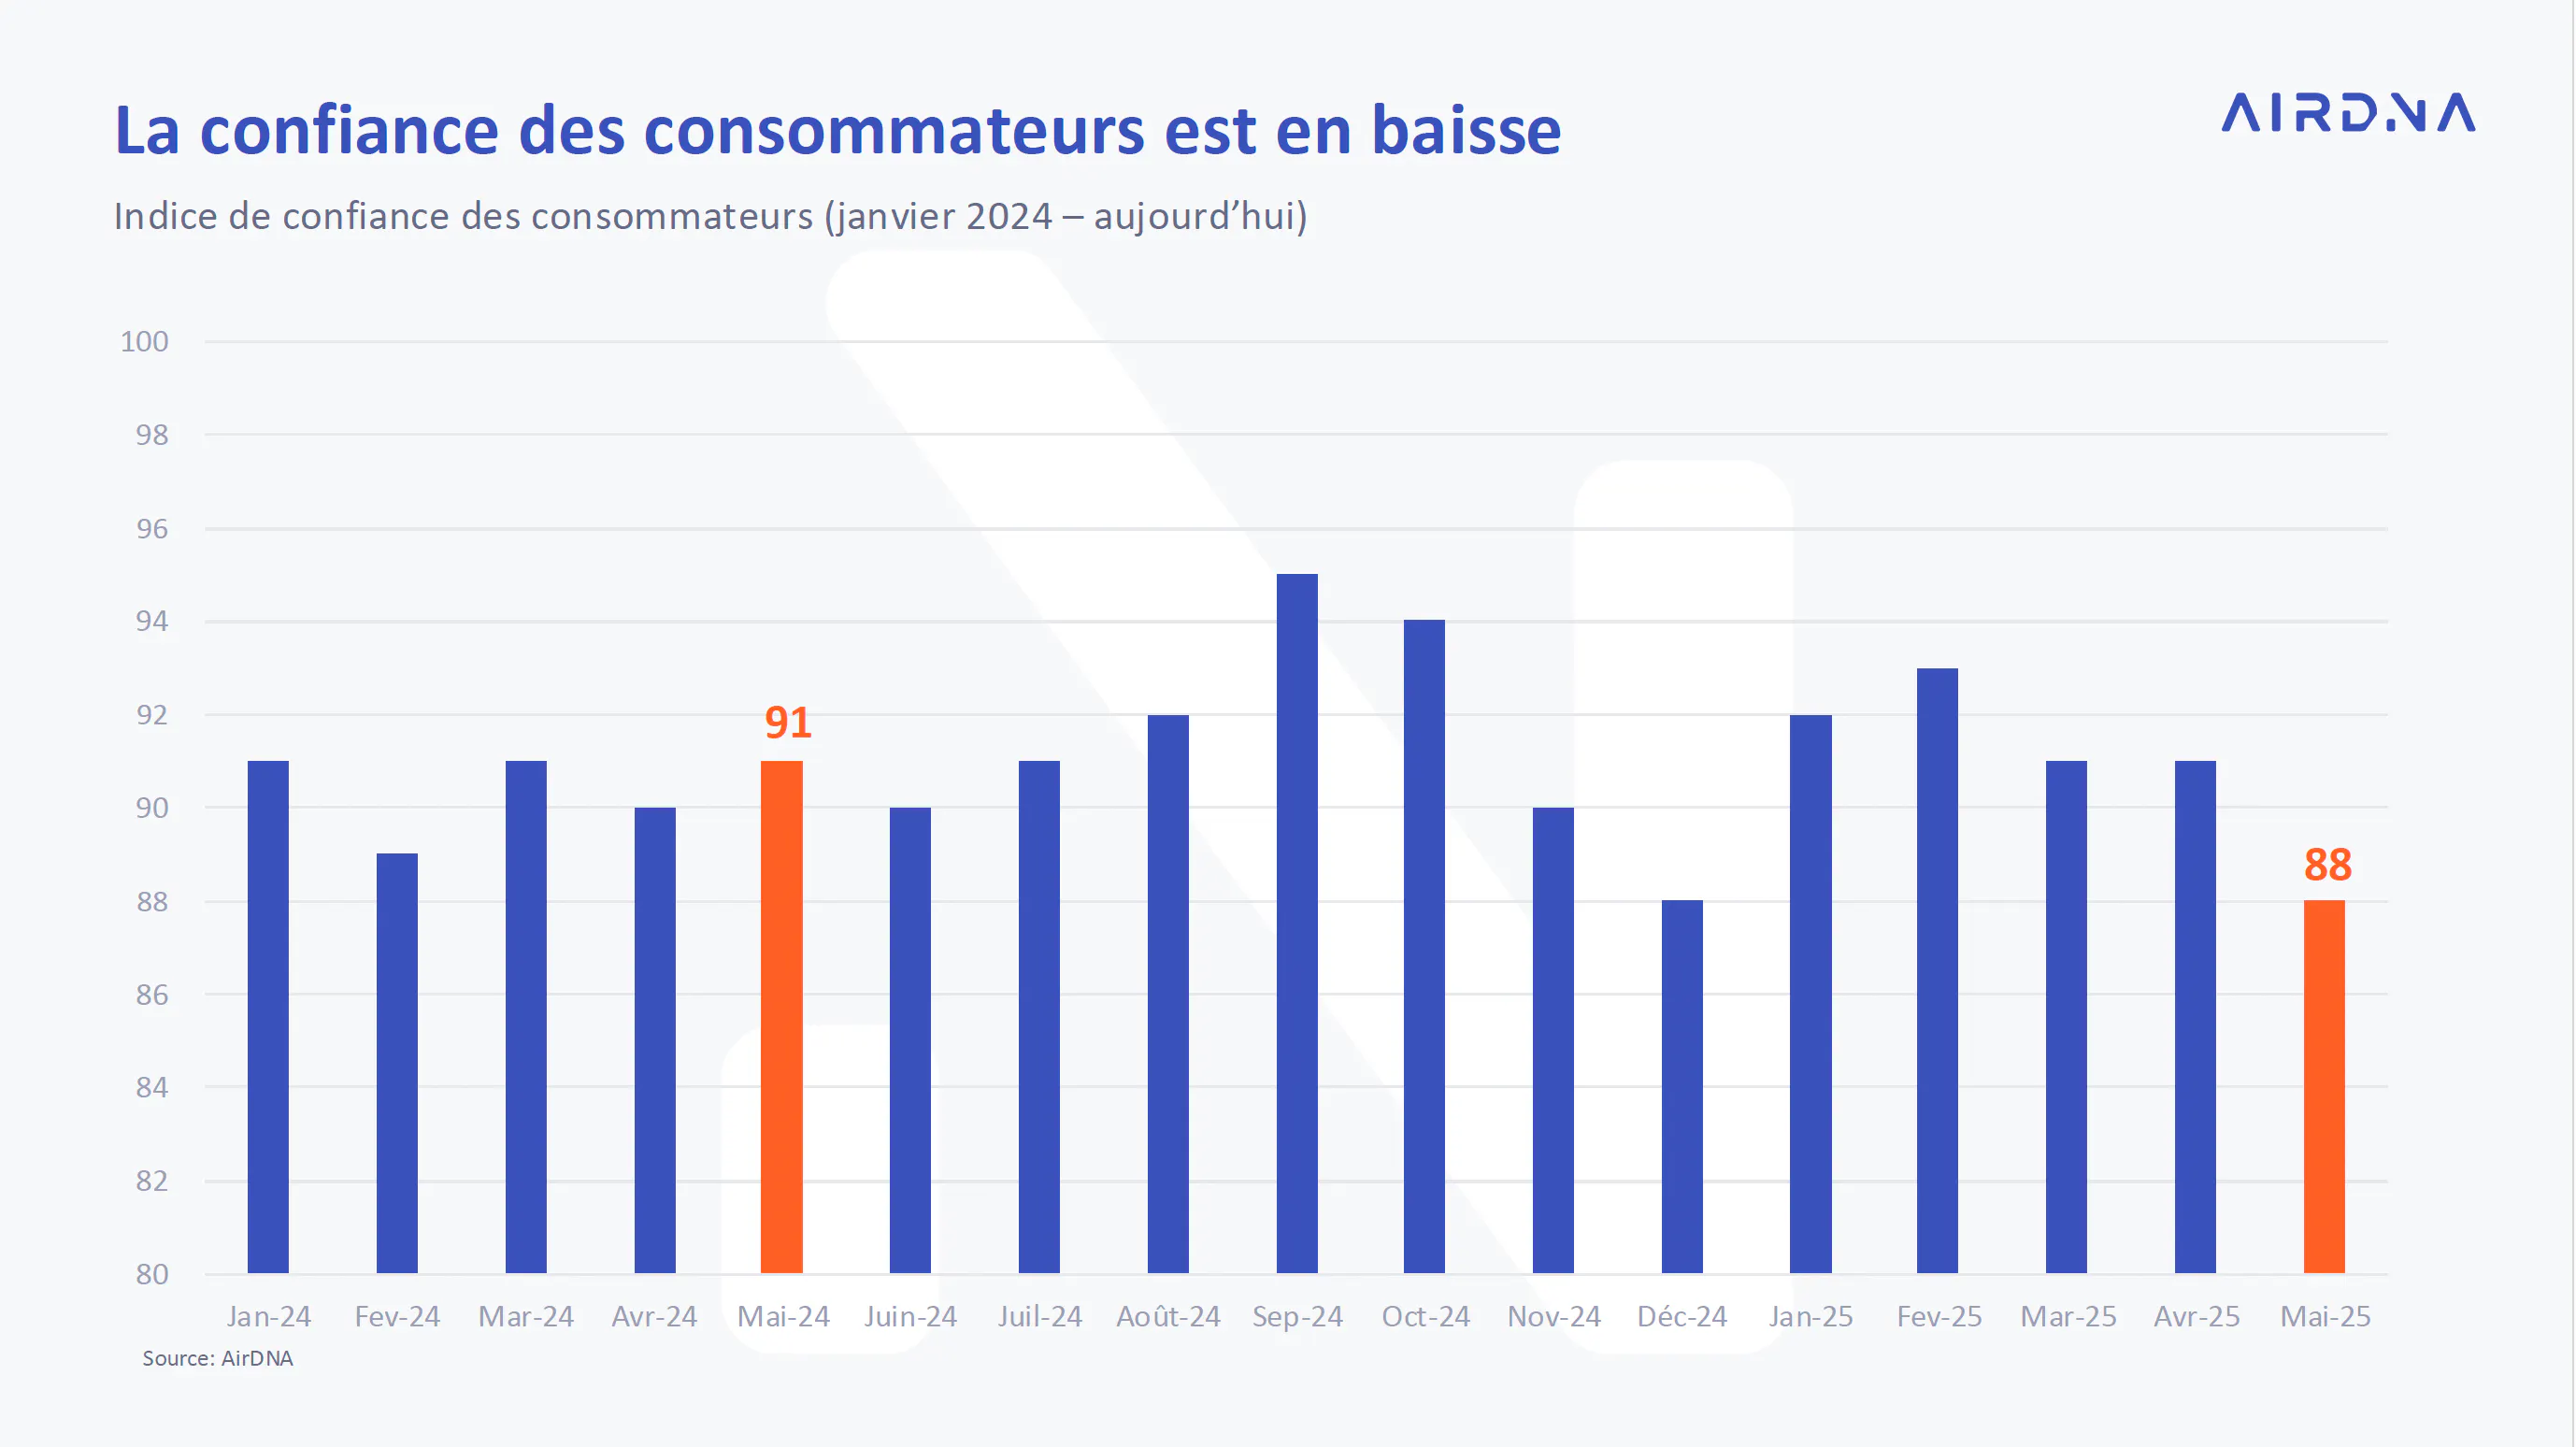
Malgré la baisse de l’indice de confiance des consommateurs, la France reste un pays stable avec une inflation très faible. Avec les nouvelles baisses de taux d’intérêt décidées par la BCE, il n’est pas surprenant que la France soit attendue en tête de la croissance du PIB en 2026, devant la zone euro.
Bien qu’une baisse de la demande puisse être anticipée en raison des niveaux de confiance plus faibles, le marché européen continue de prospérer grâce à une demande locale soutenue, d’autant plus que des destinations alternatives comme les États-Unis deviennent moins attractives pour les voyageurs européens, en raison des récentes tensions politiques entre l’UE et les États-Unis.
En bref : performance des locations saisonnières en France en mai 2025
- Le nombre d’annonces disponibles s’est élevé à 964 000, soit une hausse de 5,4 % sur un an
- Les nuitées demandées ont atteint 9,7 millions, en hausse de 6,6 % sur un an
- Le prix moyen par nuitée s’est établi à 133,7 €, en augmentation de 1,2 % par rapport à 2024
- Le taux d’occupation moyen était de 53,8 %, soit 3 % de plus qu’en 2024
- Le revenu par nuitée disponible a progressé de 4,3 % sur un an pour atteindre 81,7 €
Offre
Croissance des annonces
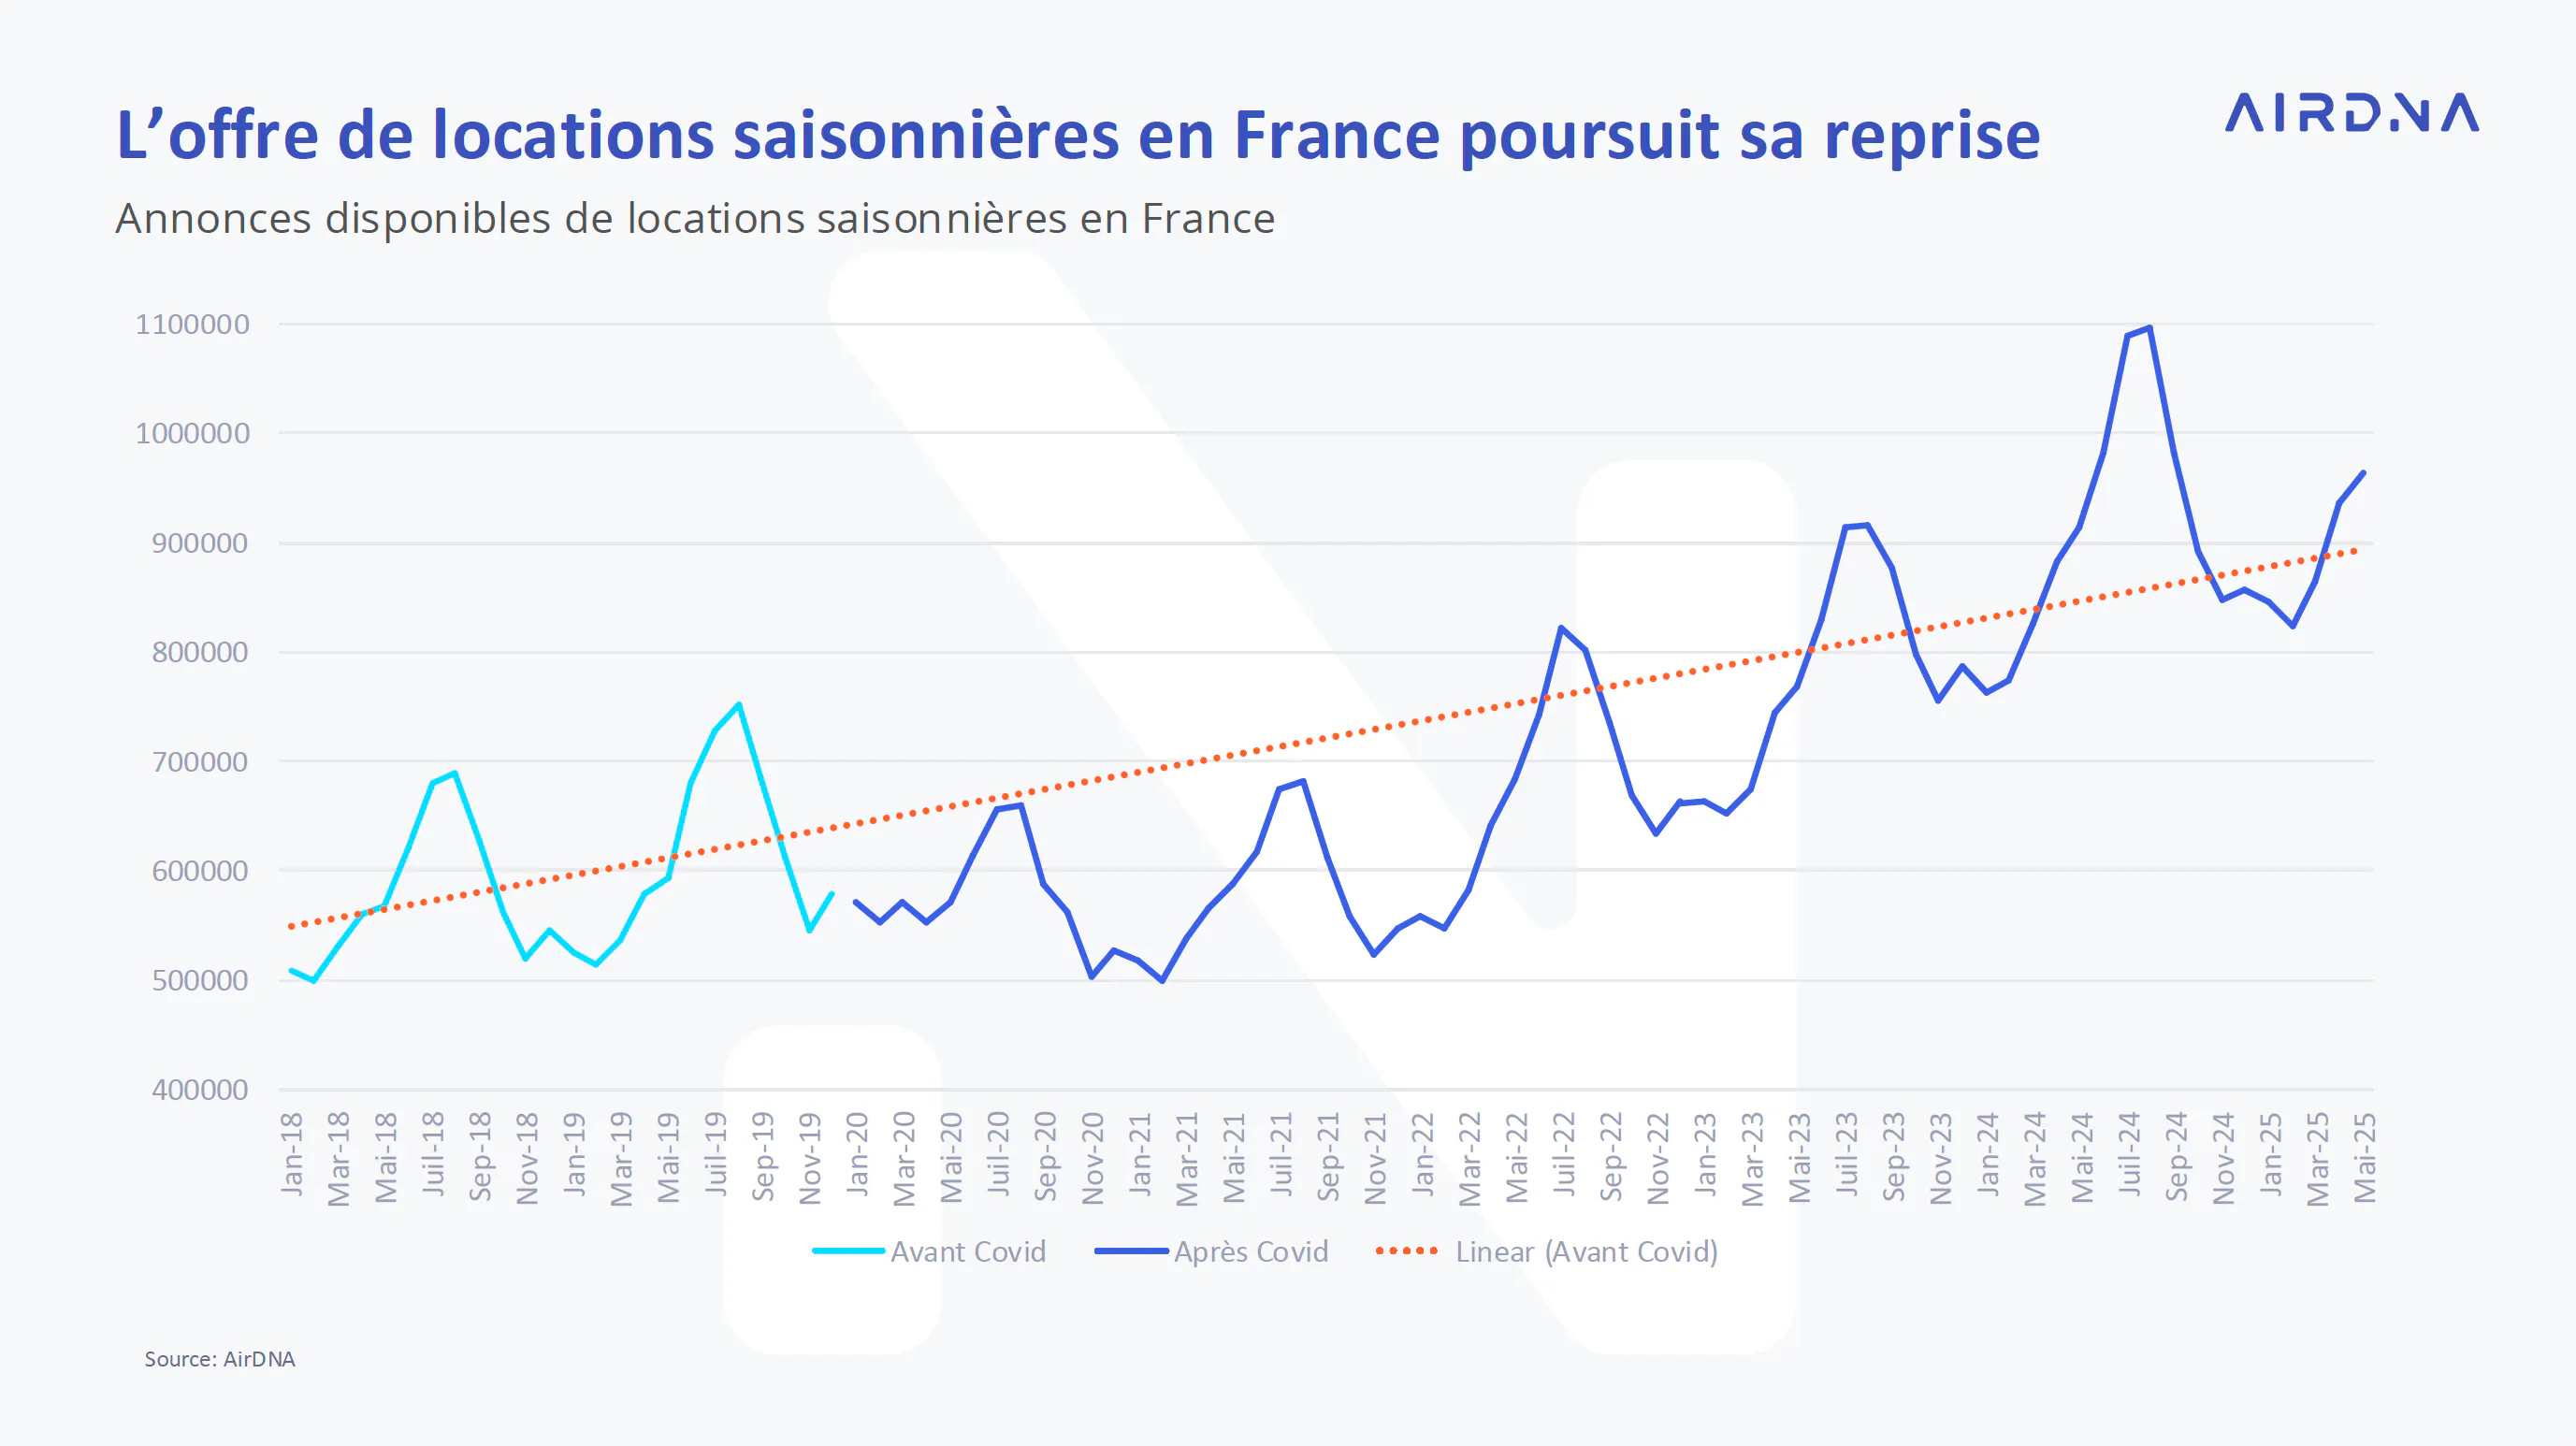
La croissance de l’offre en France a poursuivi son ralentissement en mai, avec une hausse de 5,4 % sur un an. Le point positif reste la baisse continue des taux d’intérêt par la BCE, qui offre un contexte favorable à une nouvelle expansion de l’offre, comme en témoigne le retour de la France à sa tendance d’avant la pandémie. Cependant, lorsqu’on examine la croissance annuelle pour 2025, on observe les effets de l’incertitude économique, notamment entre février et mai, où l’augmentation de l’offre est restée à un chiffre (une première depuis la période d’octobre 2021 à janvier 2022).
Croissance des annonces en France vs Europe continentale
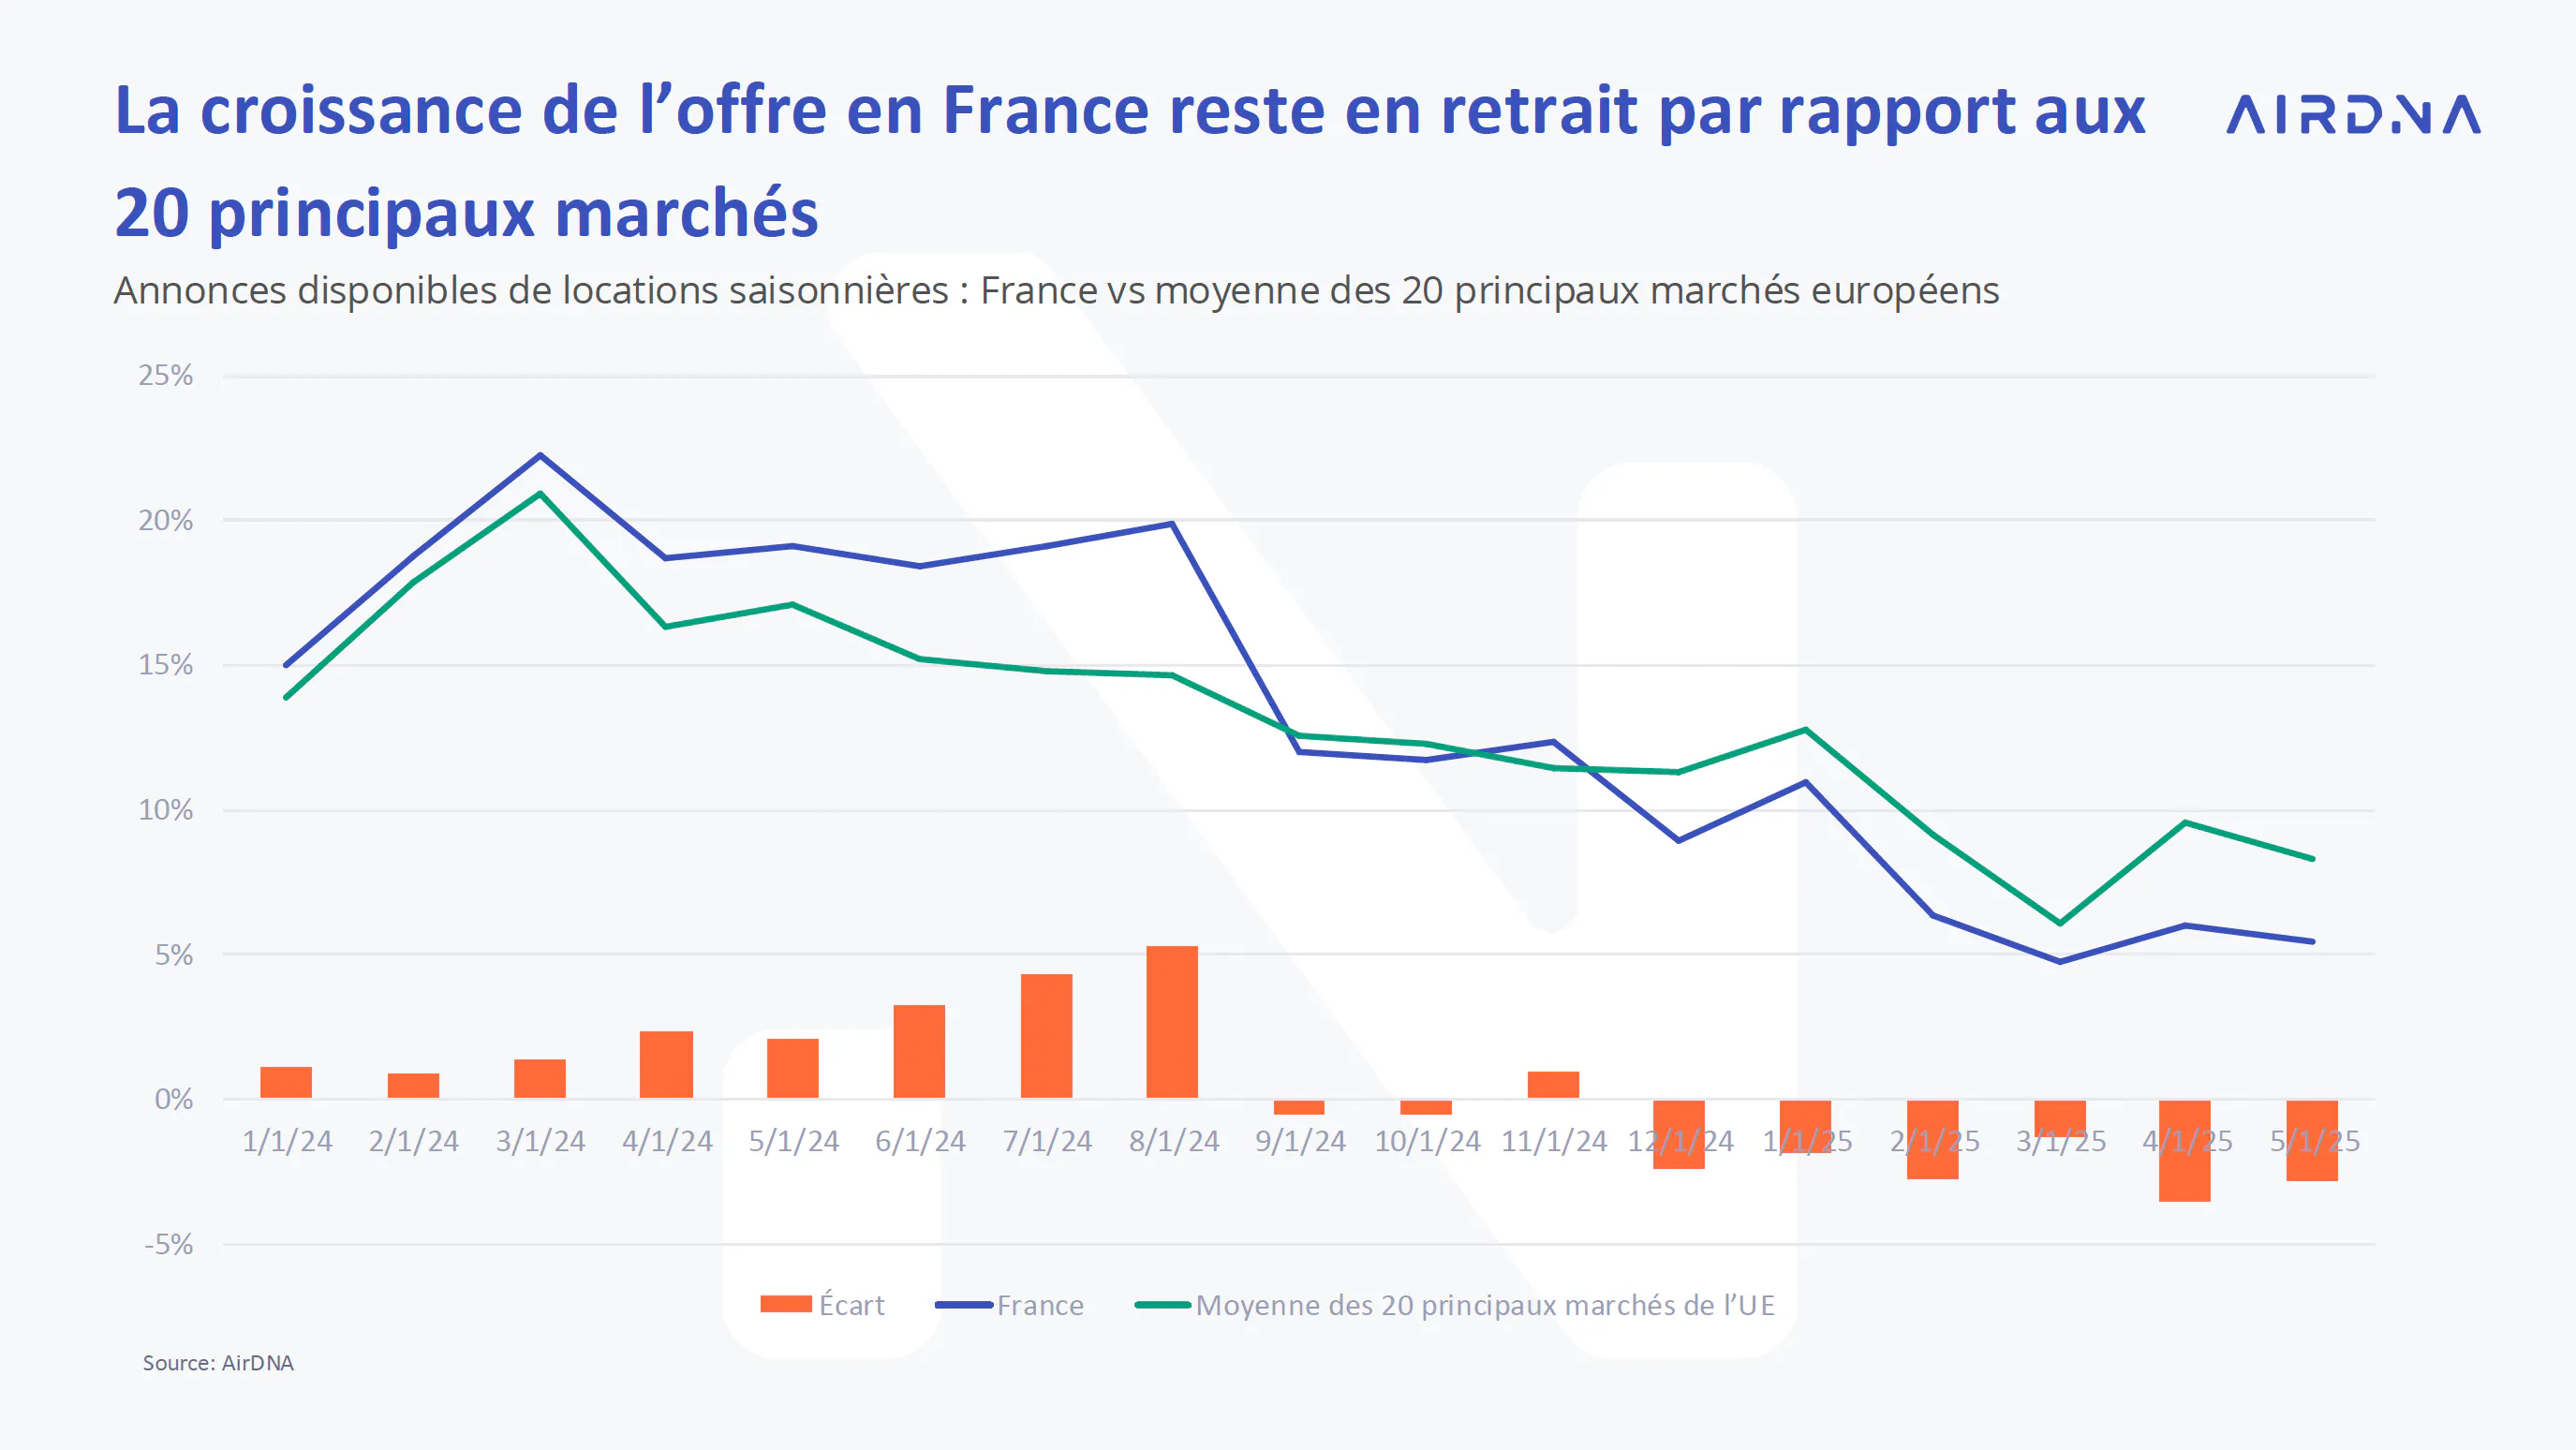
En comparant la croissance de l’offre en France à celle des 20 principaux pays européens, on constate un changement de dynamique. Alors que la France enregistrait une croissance supérieure à celle de ses homologues jusqu’à la fin de l’été 2024, la tendance s’est inversée depuis. La croissance de l’offre en France est désormais à la traîne, avec un écart maximal observé en février 2025, où elle était inférieure de 4 % à celle des 20 principaux marchés européens, suivi de près par mai 2025, avec un écart de 3 %. Notons tout de même que la croissance de nombreux marchés du Top 20 européen est fortement tirée par des marchés émergents comme la Norvège (+21 % sur un an) et le Danemark (+14 %).
En comparant la France aux cinq pays comptant le plus d’annonces en Europe, on observe que sa croissance (+5,4 % sur un an) n’est devancée que par l’Allemagne (+12 %). L’Italie (+1 %), l’Espagne (+4 %) et le Royaume-Uni (+4 %) affichent tous une croissance inférieure à celle de la France.
Demande
Nuitées demandées et nuitées réservées
Les nuitées demandées correspondent aux séjours effectués durant le mois de référence, alors que les nuitées réservées incluent toutes les réservations effectuées durant ce mois, qu’elles concernent un séjour en cours ou futur.
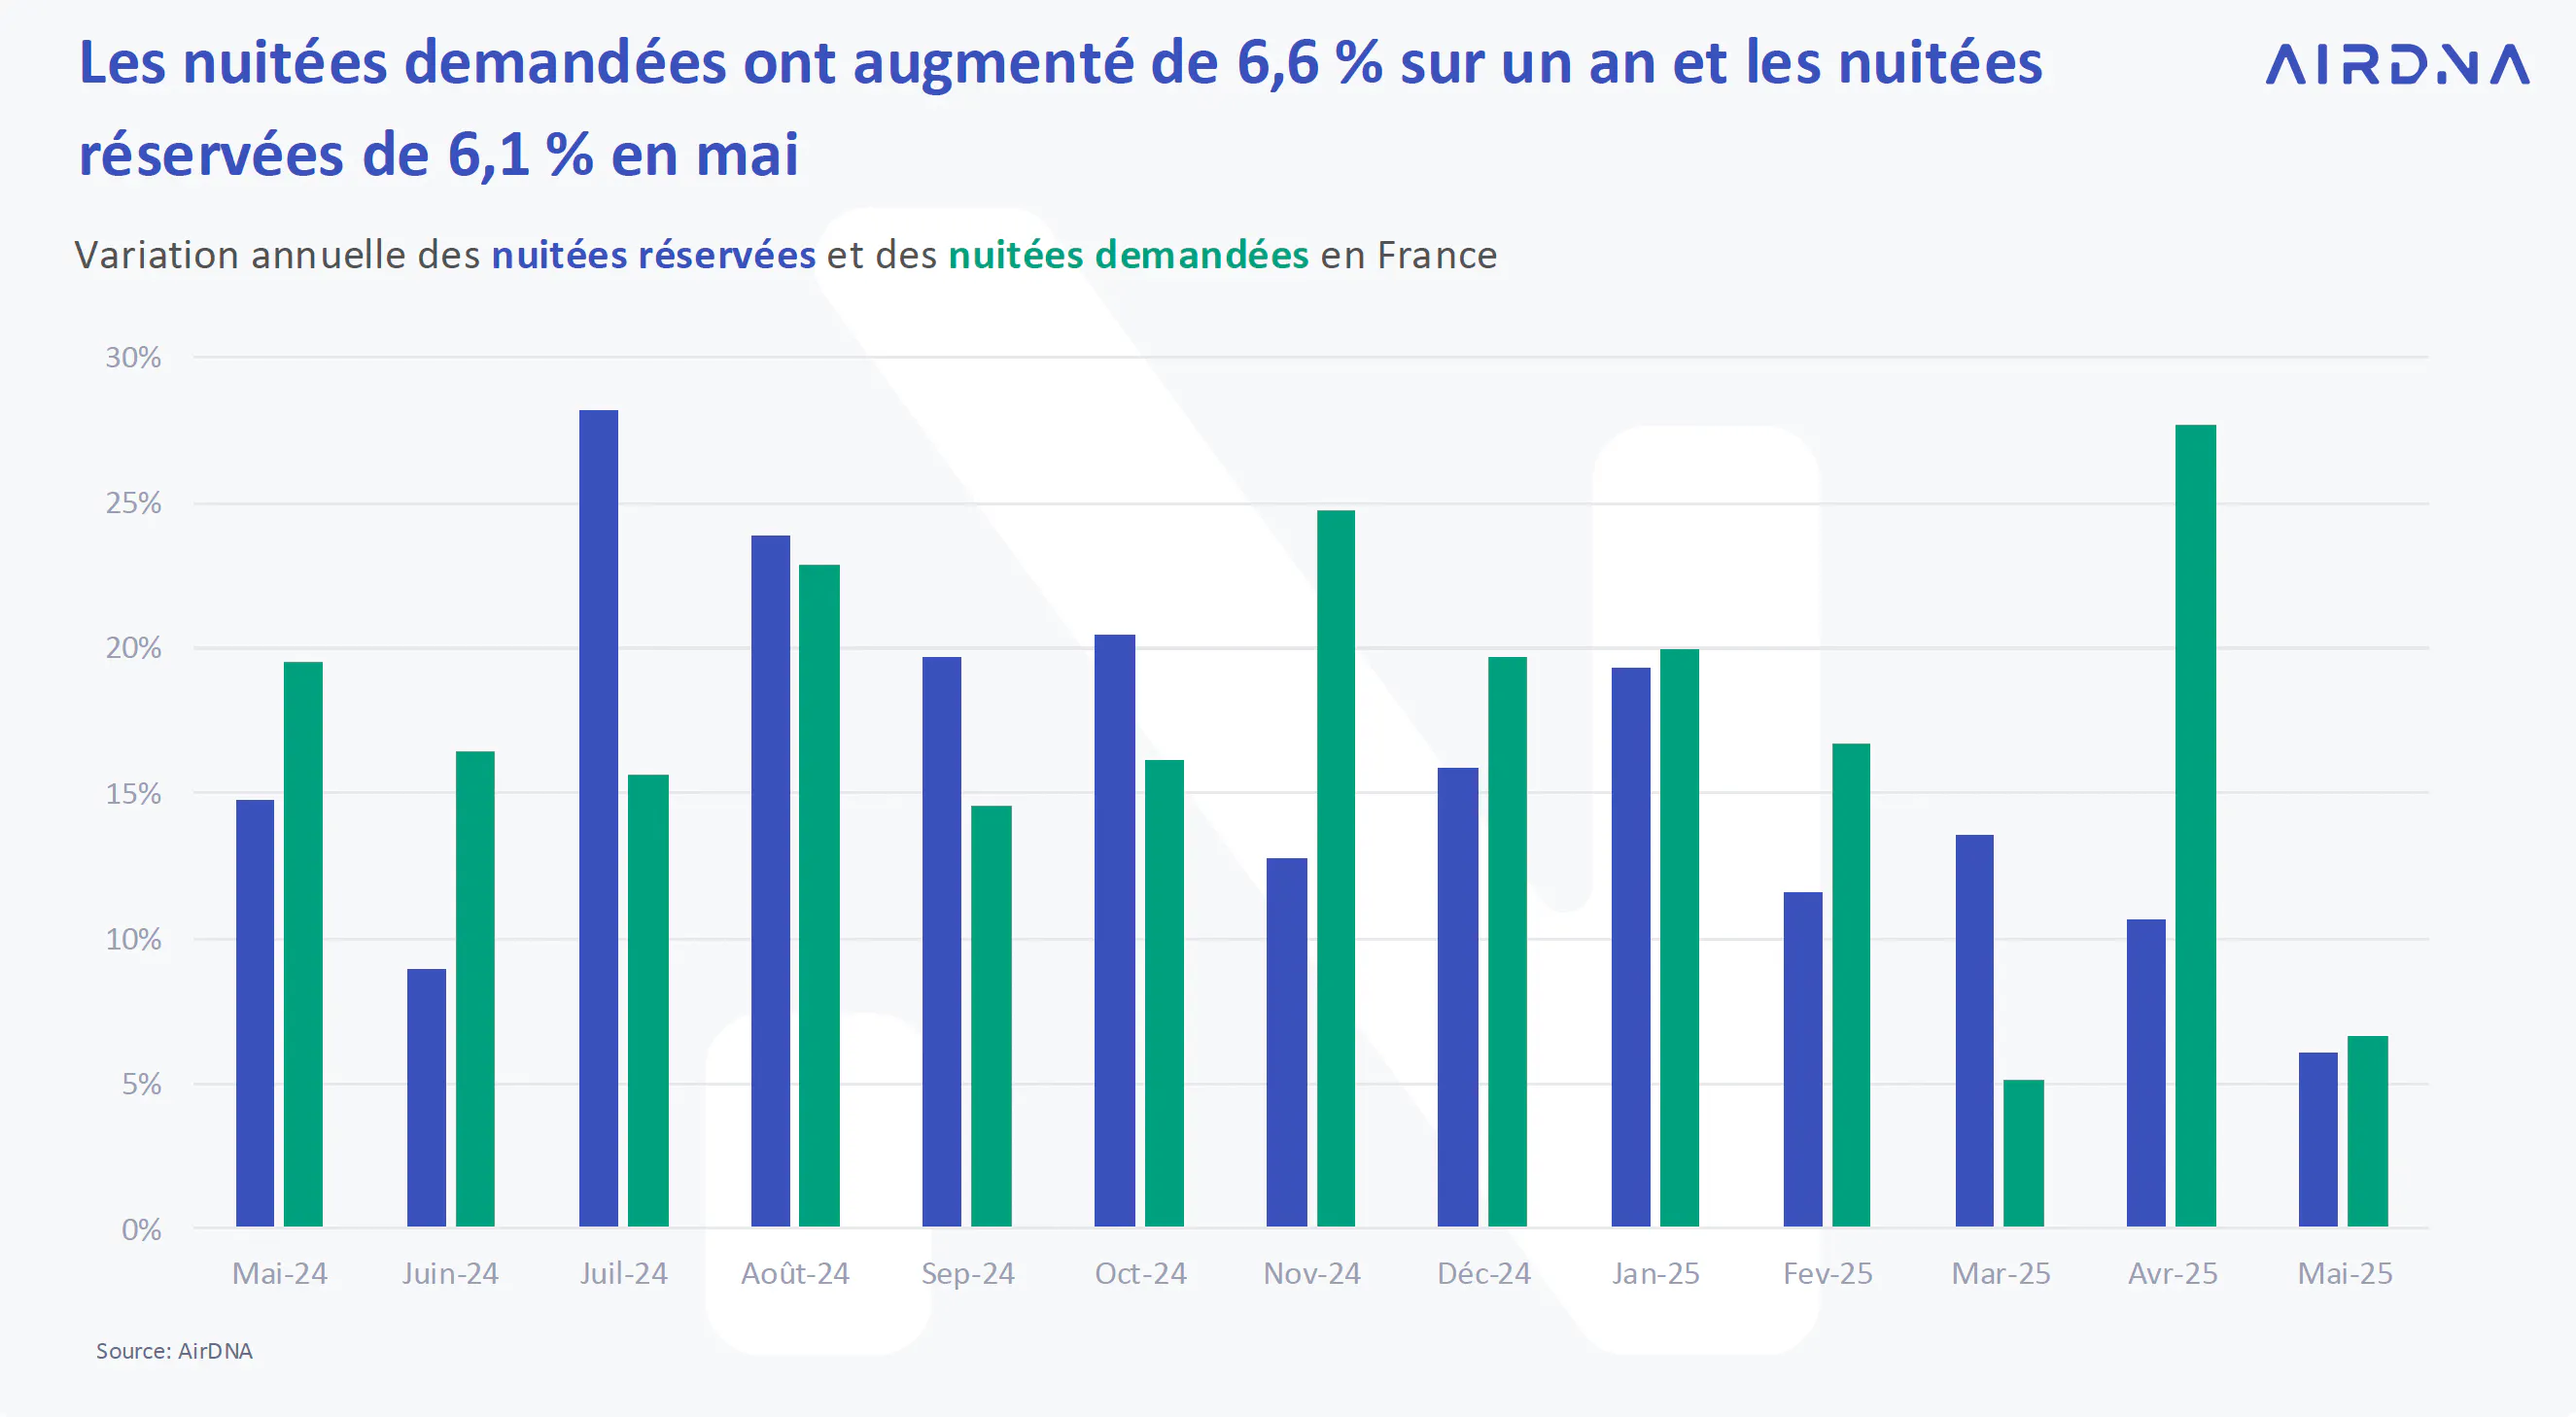
En mai 2025, la demande et les nuitées réservées ont enregistré une croissance modérée sur un an, en hausse respectivement de 6,6 % et 6,1 %. Bien que ces taux soient les plus faibles observés depuis début 2024, ils témoignent d’un certain dynamisme dans un marché qui s’est refroidi après les hausses à deux chiffres de l’an dernier. Si le rythme ralentit, la résilience des nuitées réservées laisse penser que la demande pourrait rester stable à l’approche de la saison estivale.
Demande par type de localisation
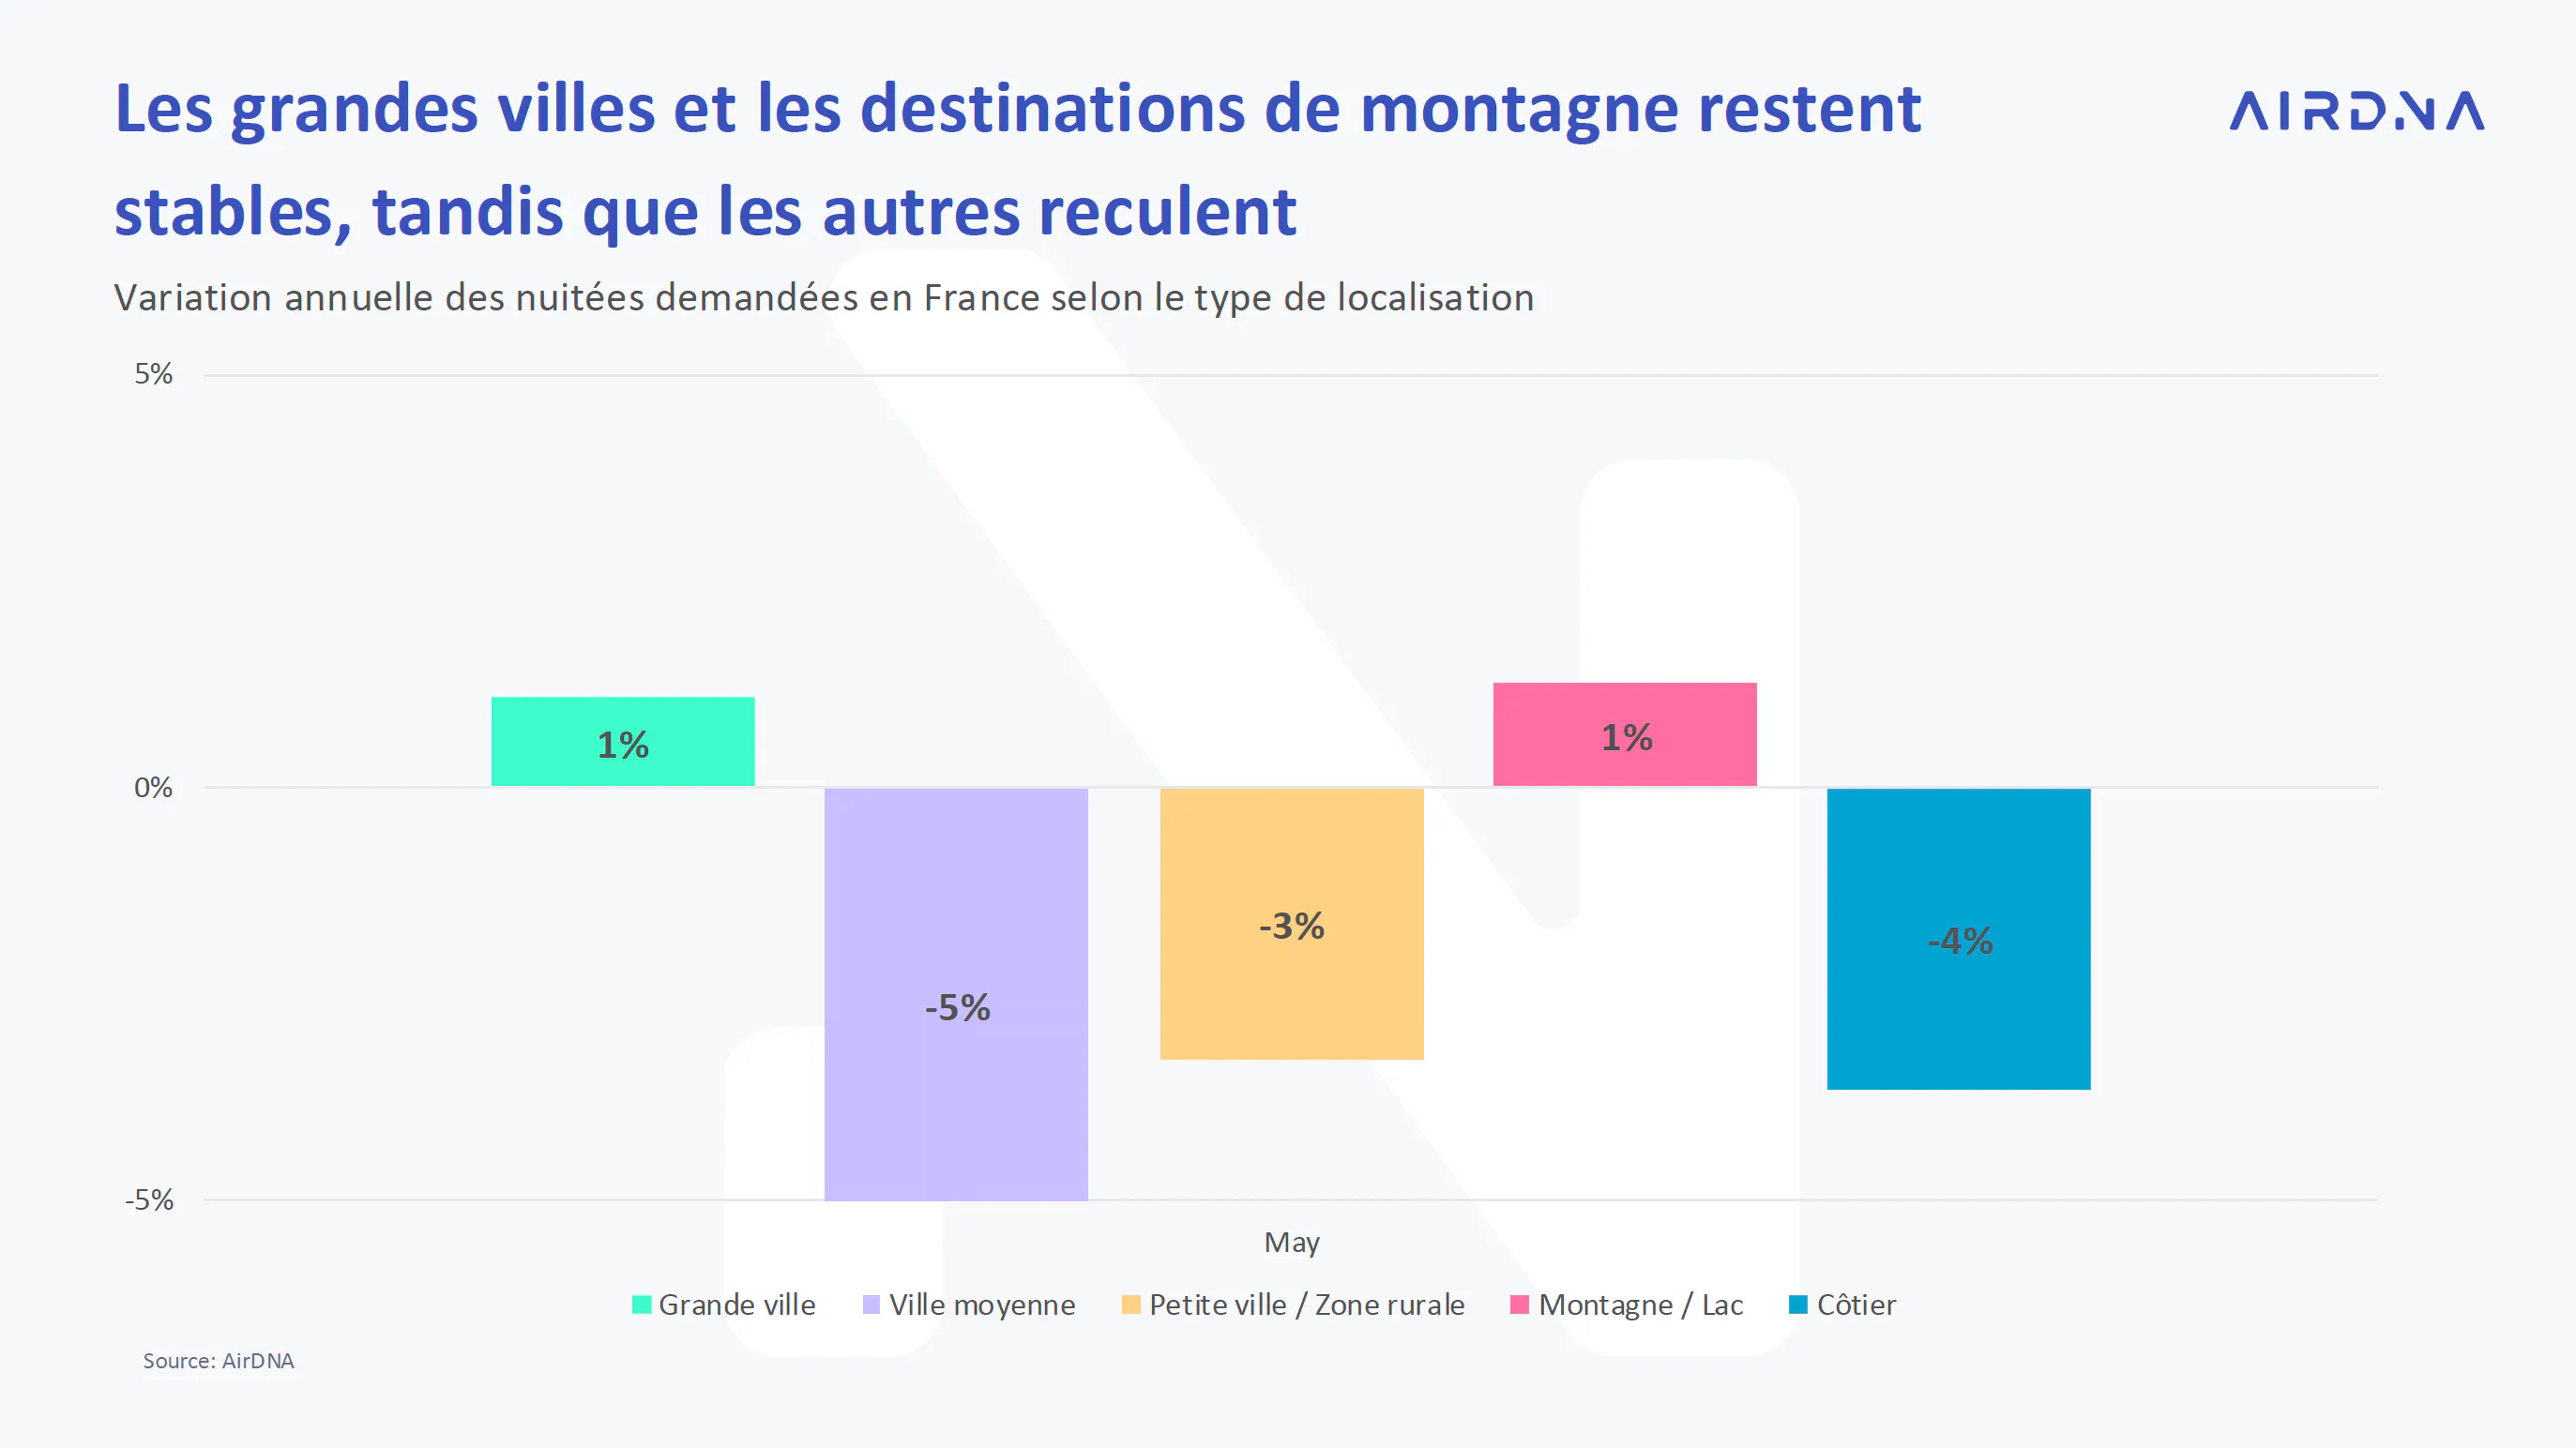
Du côté des marchés, la demande de locations saisonnières en France présente un tableau contrasté selon les types de localisation. Les grandes villes et les destinations de montagne sont restées stables, avec une légère hausse de 1 % sur un an. En revanche, d’autres segments ont enregistré des baisses : les villes moyennes ont connu le recul le plus marqué avec -5 %, suivies des zones côtières (-4 %) et des petites villes ou zones rurales (-3 %).
Croissance du taux d’occupation
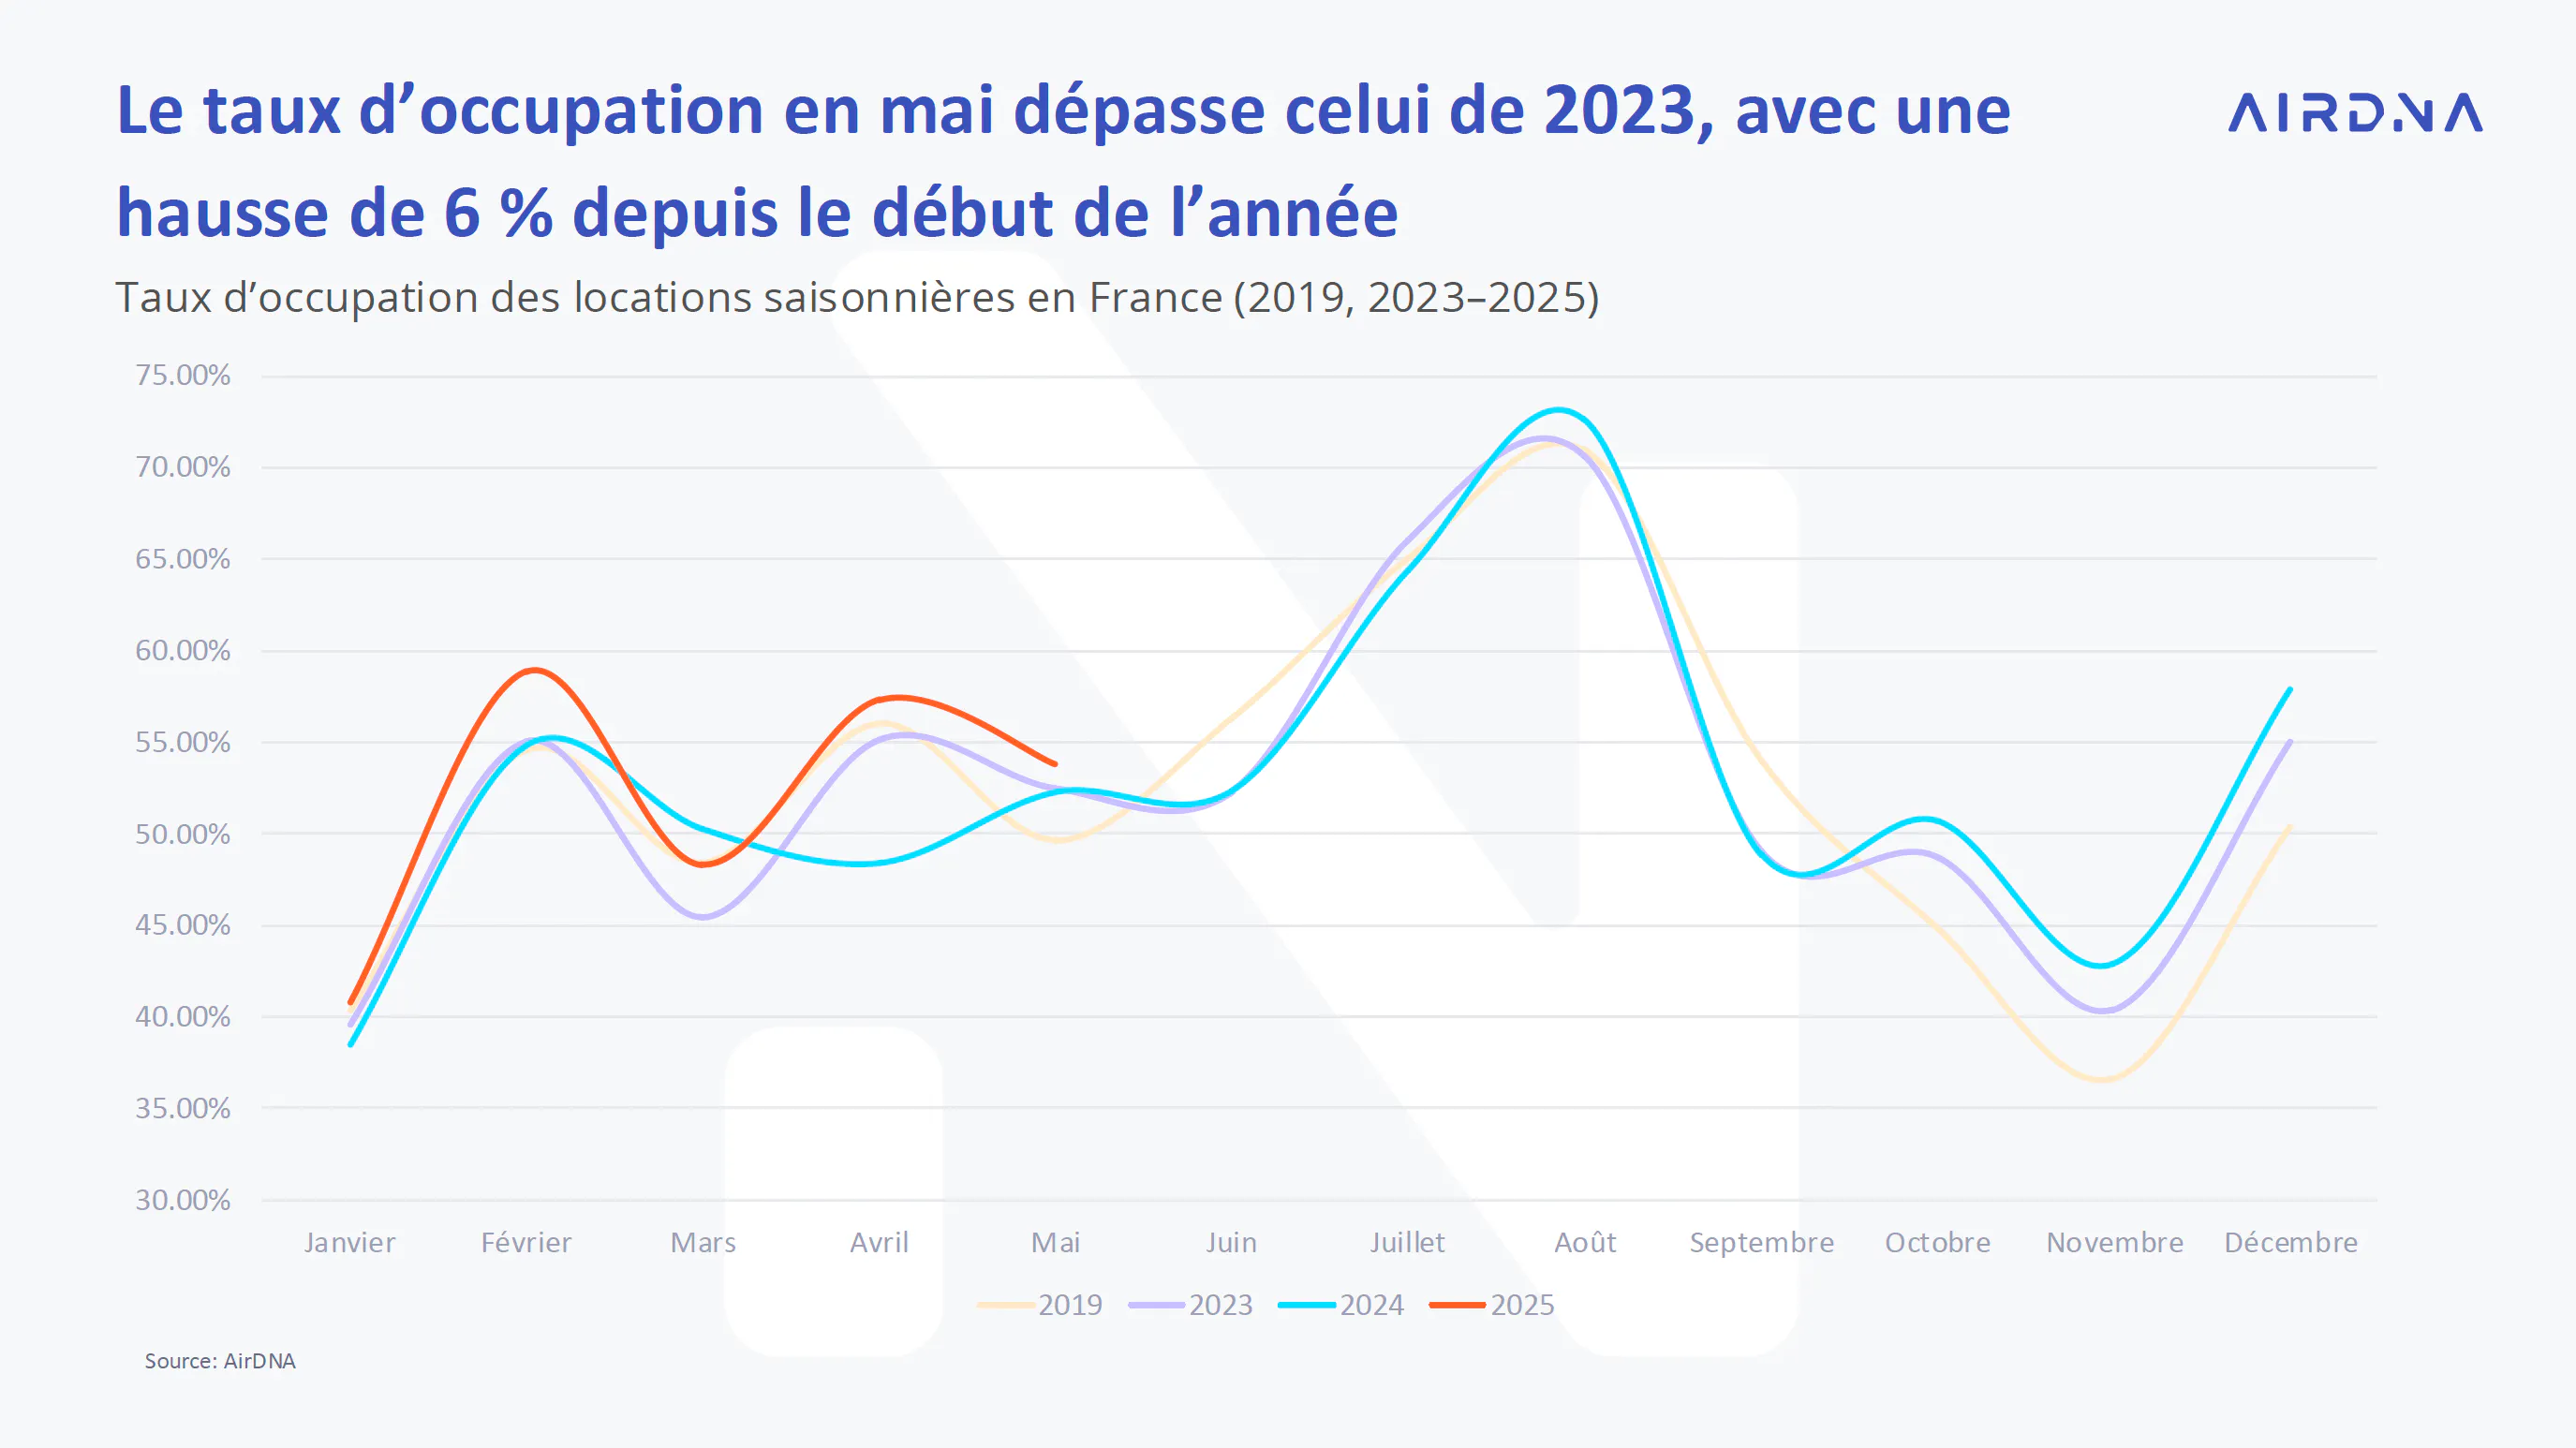
Le taux d’occupation sur le marché français de la location saisonnière a continué de progresser en mai 2025, dépassant les niveaux de 2023 et portant la moyenne depuis le début de l’année à une hausse de 6 % sur un an. Avec des performances supérieures à celles des années précédentes, notamment 2023 et 2019, les perspectives pour la haute saison estivale restent optimistes. Par ailleurs, 2025 affiche la moyenne la plus élevée pour la période de janvier à mai, même en incluant l’année 2019.
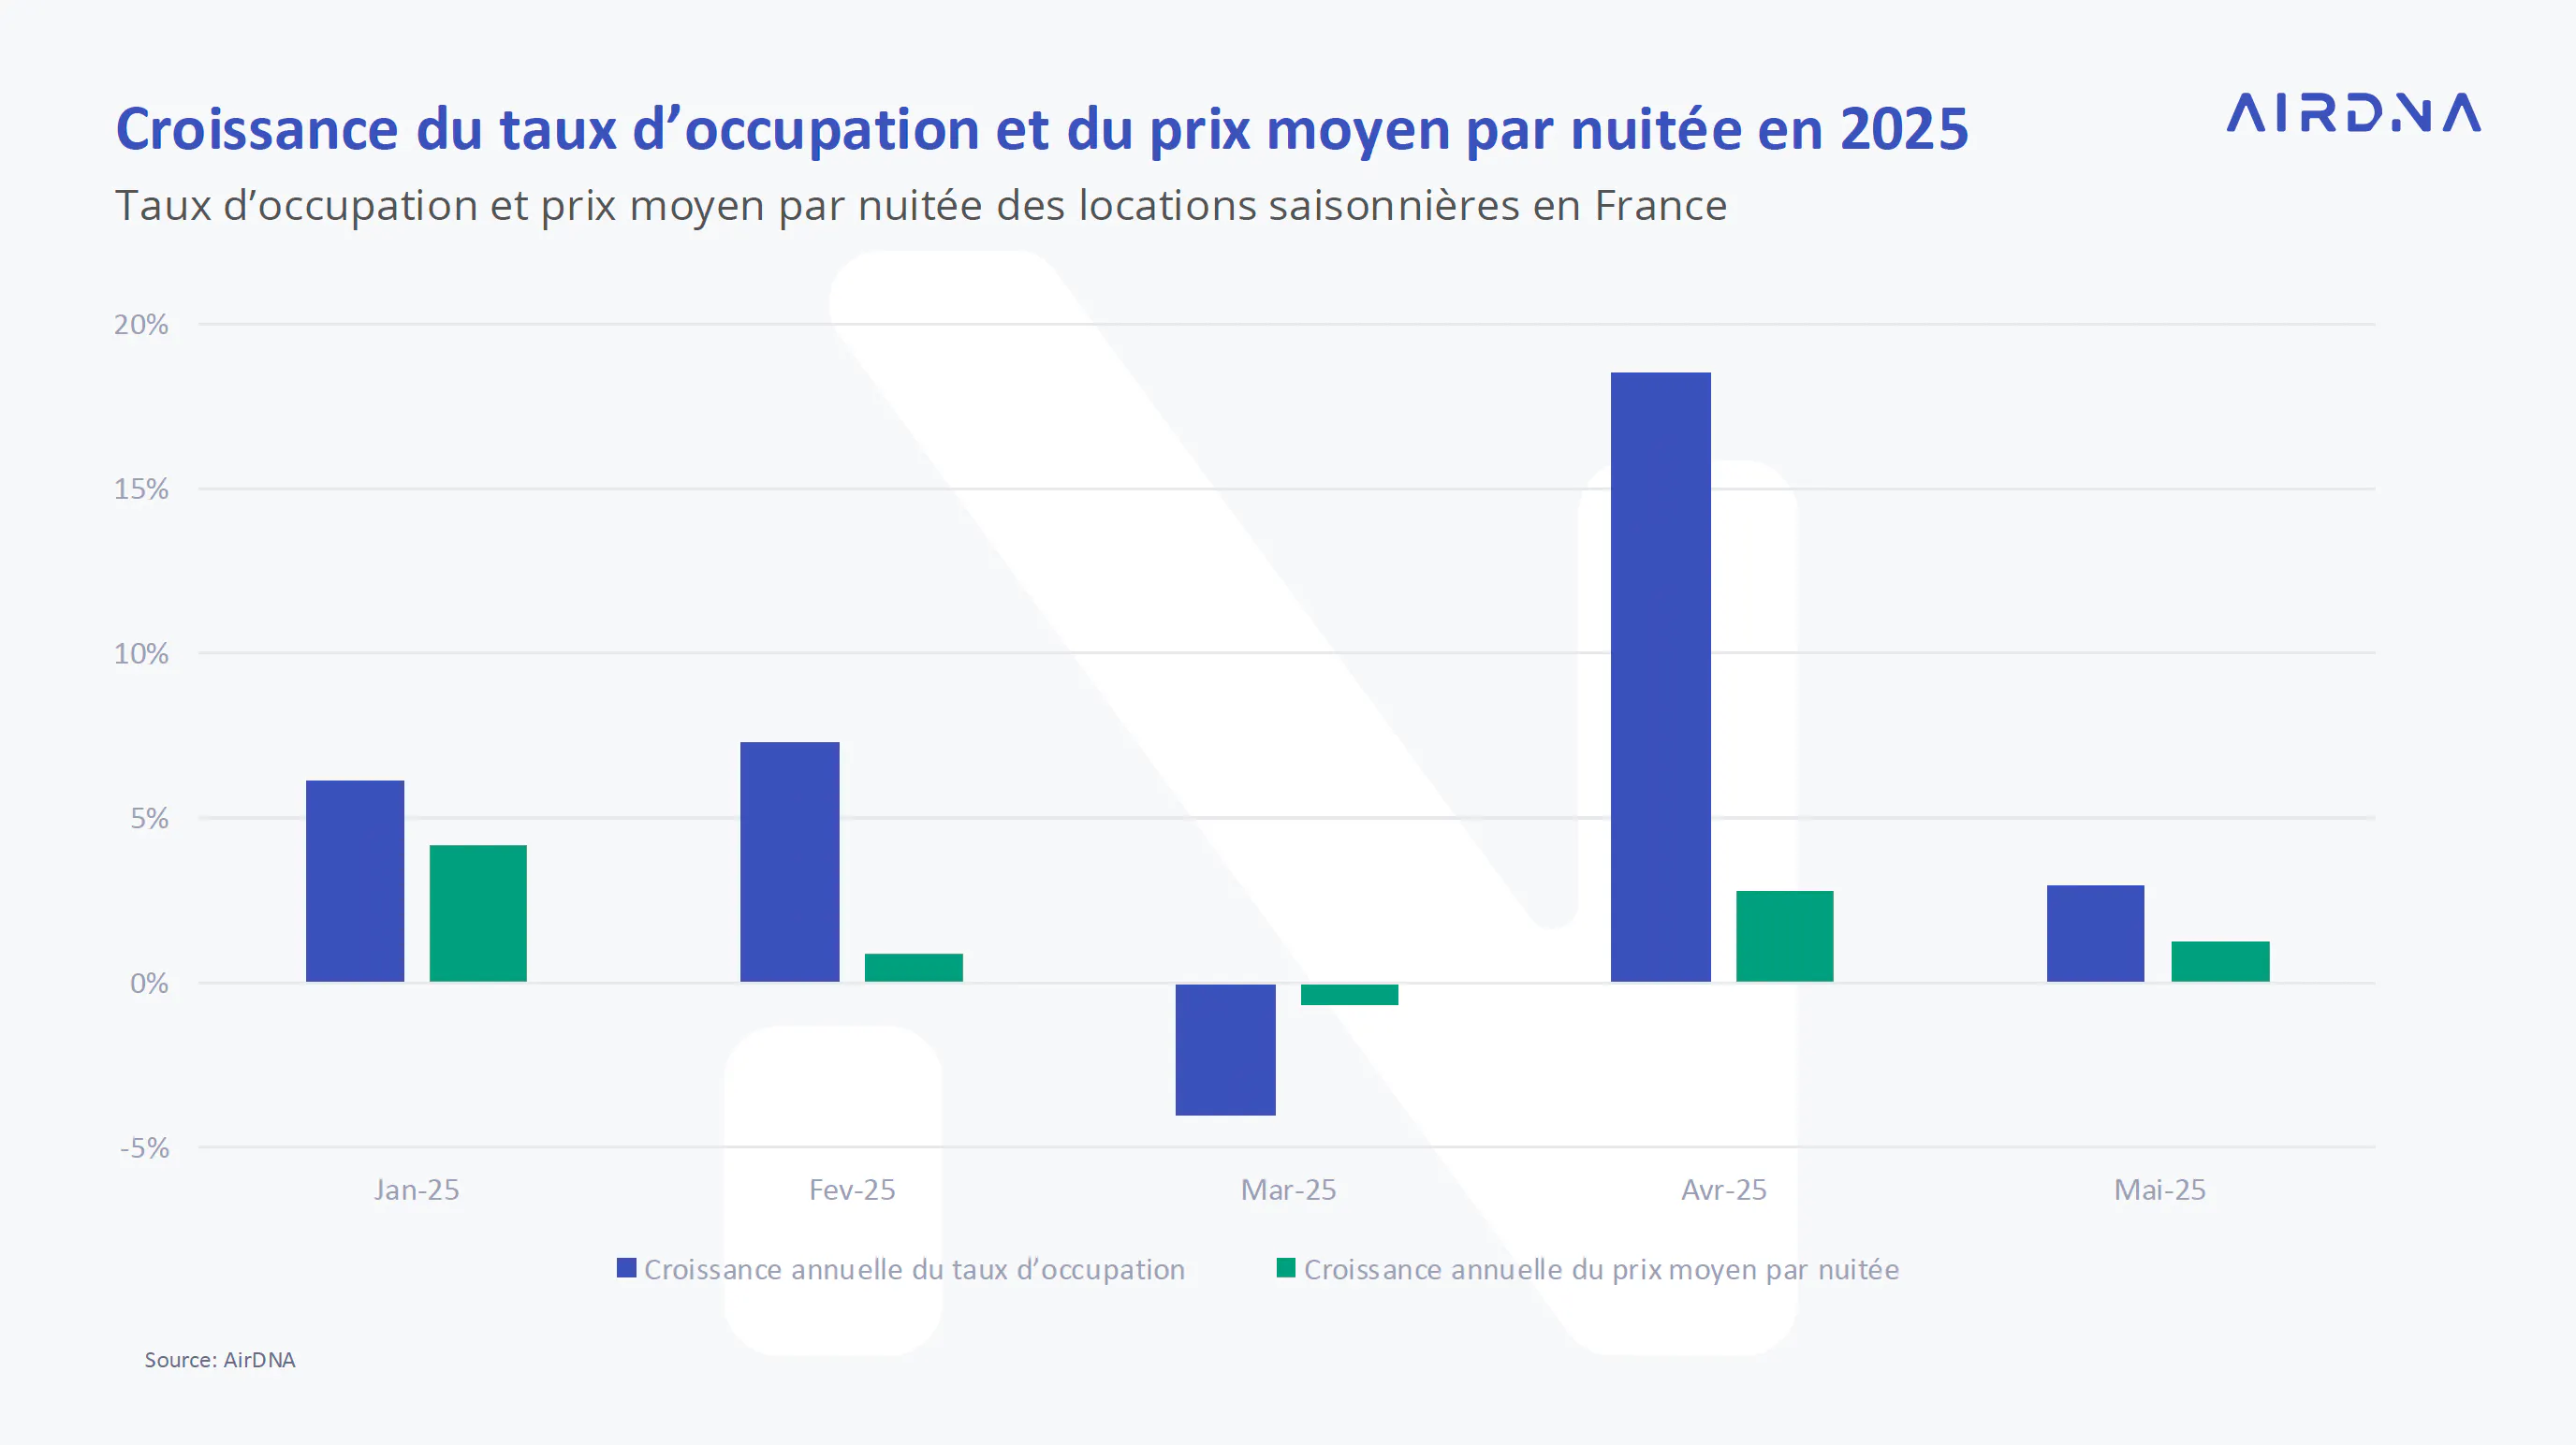
Le prix moyen par nuitée n’a augmenté que de 1,25 % sur un an, ce qui indique que les exploitants n’ont pas pleinement profité de la hausse de la demande pour appliquer des tarifs plus élevés. Ce décalage entre l’augmentation de l’occupation et la progression modérée des prix souligne une sensibilité persistante aux tarifs chez les voyageurs, ou une concurrence plus forte sur le marché.
Prix moyen par nuitée
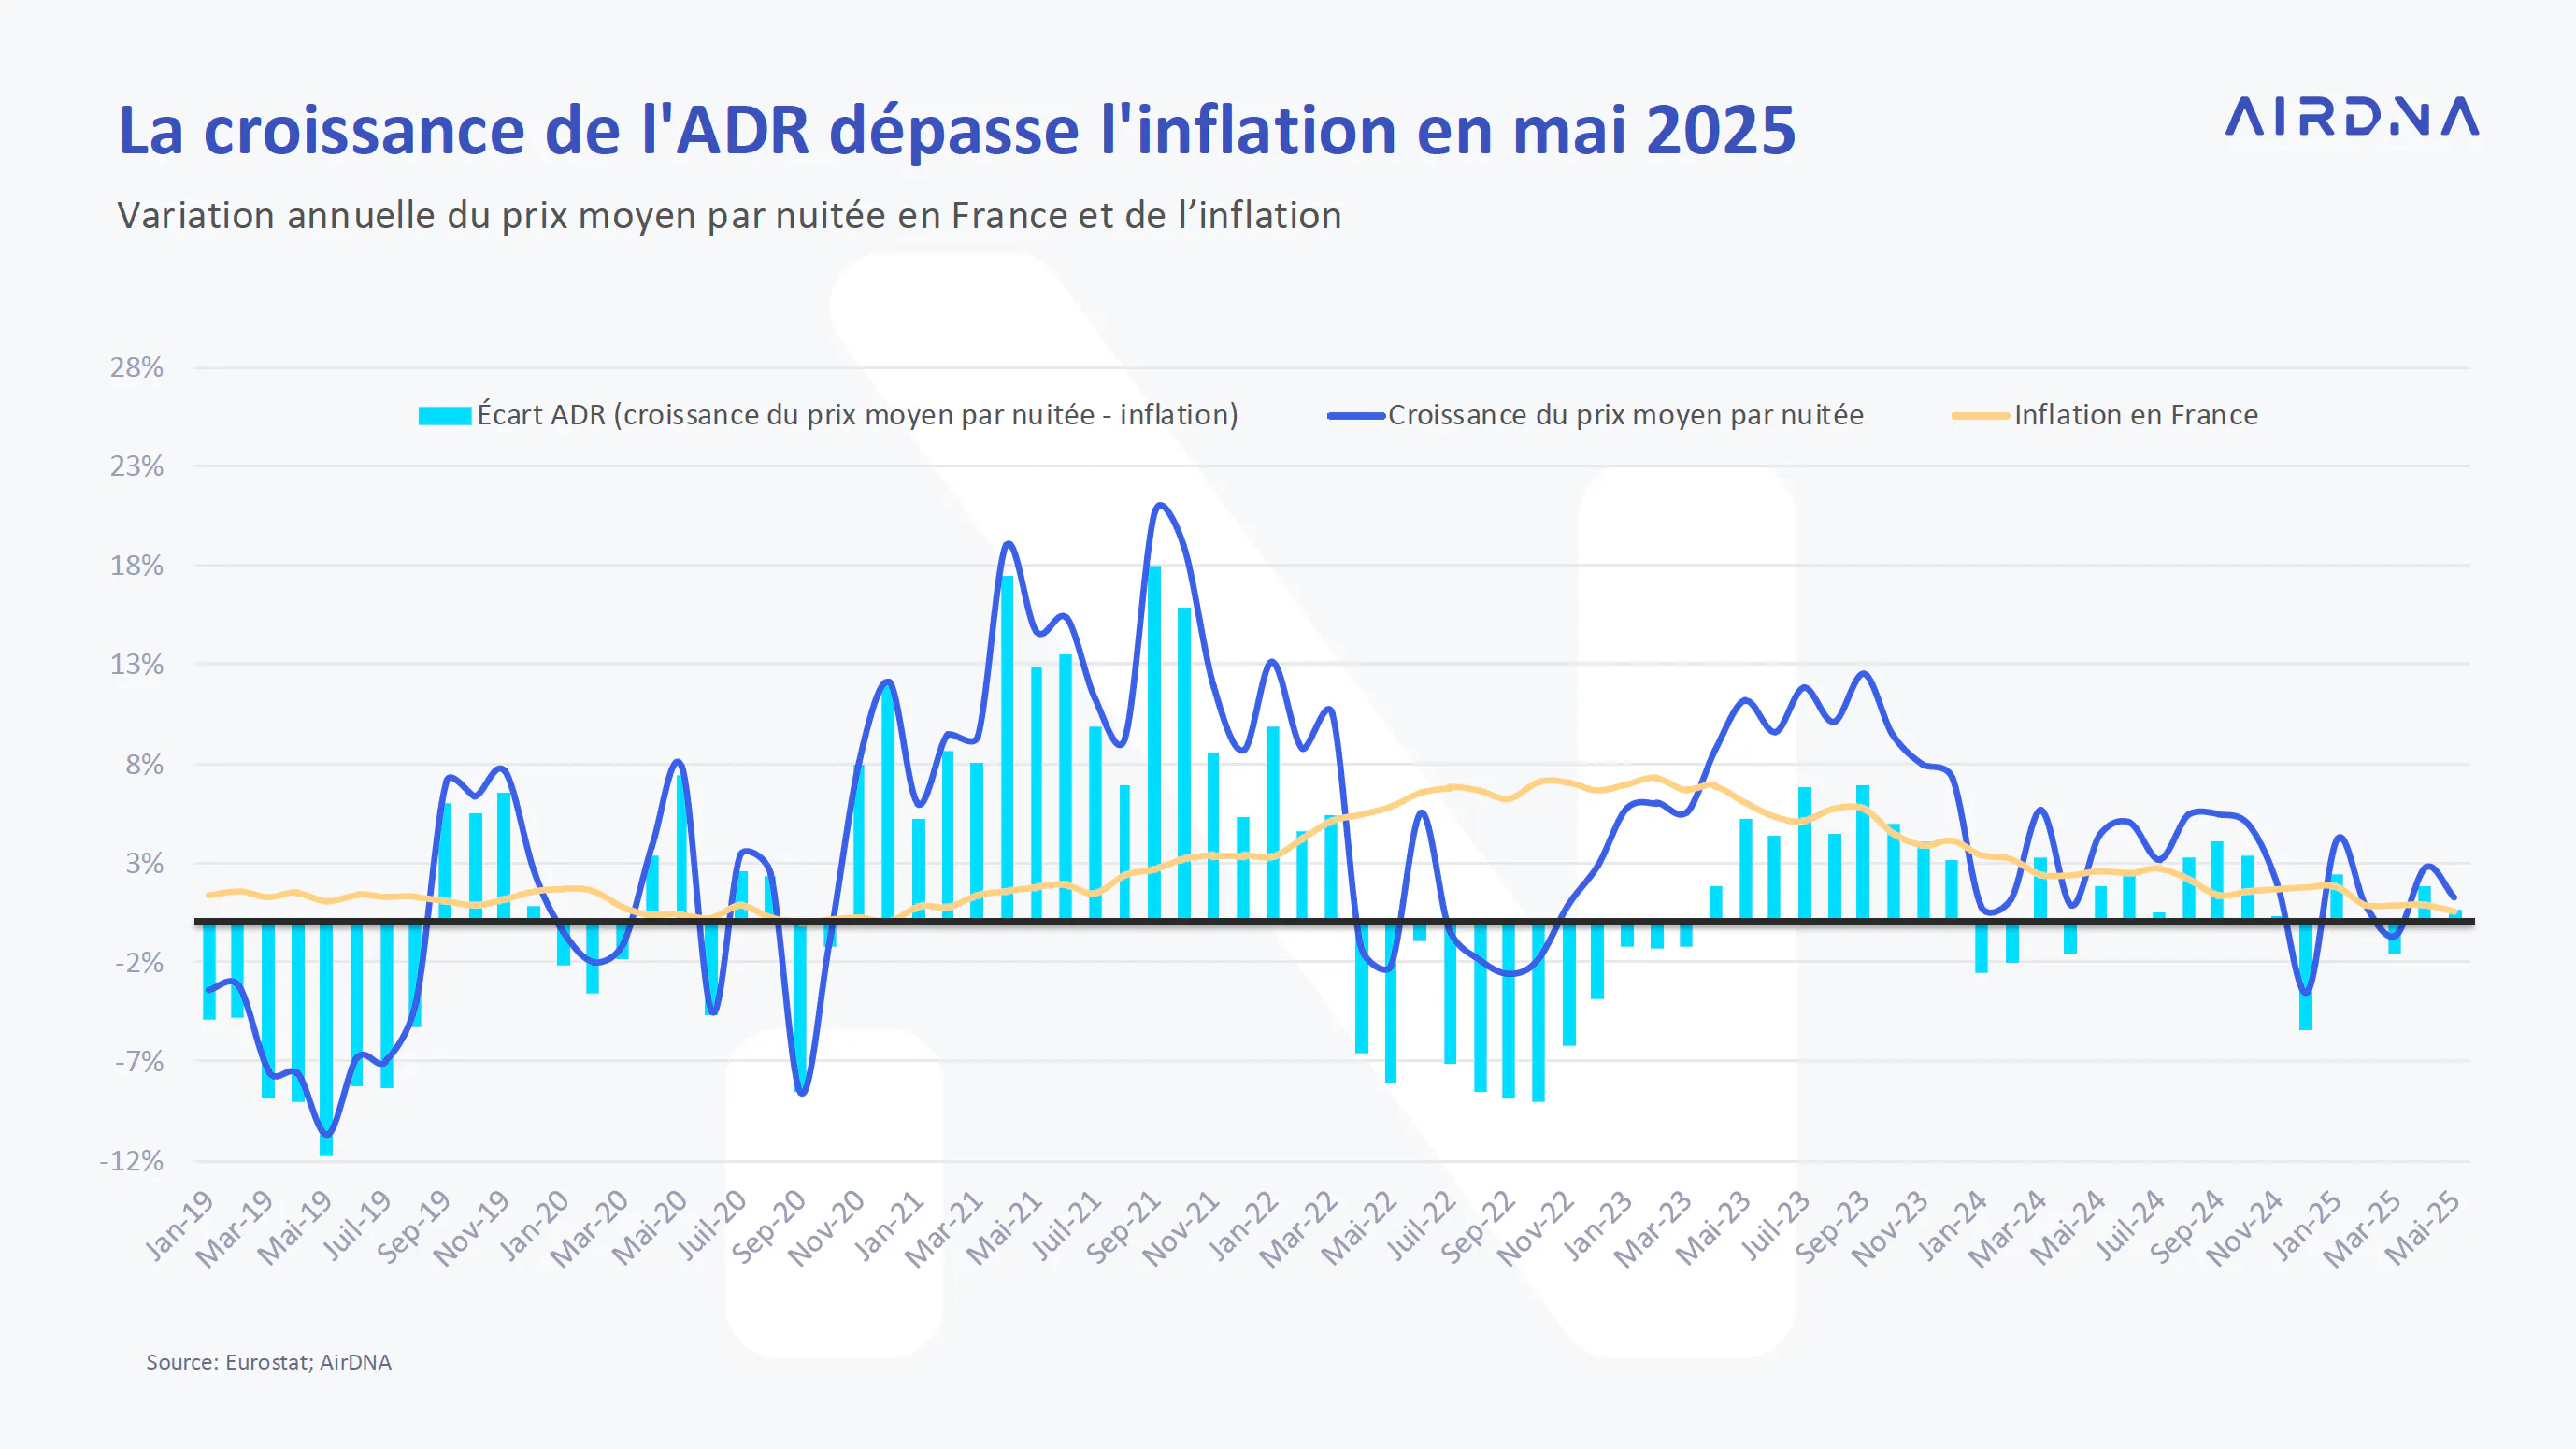
La performance financière des biens a connu un léger rebond en mai, avec une hausse du prix moyen par nuitée repassant au-dessus du niveau de l’inflation. Cela marque un changement après plusieurs mois durant lesquels la croissance du prix moyen par nuitée restait inférieure à la pression des coûts.
Même si les hausses sont relativement stables depuis la mi-2024, les gains réels (mesurés par l’écart avec l’inflation) sont restés limités pendant la majeure partie de l’année écoulée. En mai 2025, les propriétaires sont parvenus à faire progresser légèrement les tarifs au-delà de l’inflation, offrant ainsi une légère amélioration des marges.
Comparaison avec l’Europe
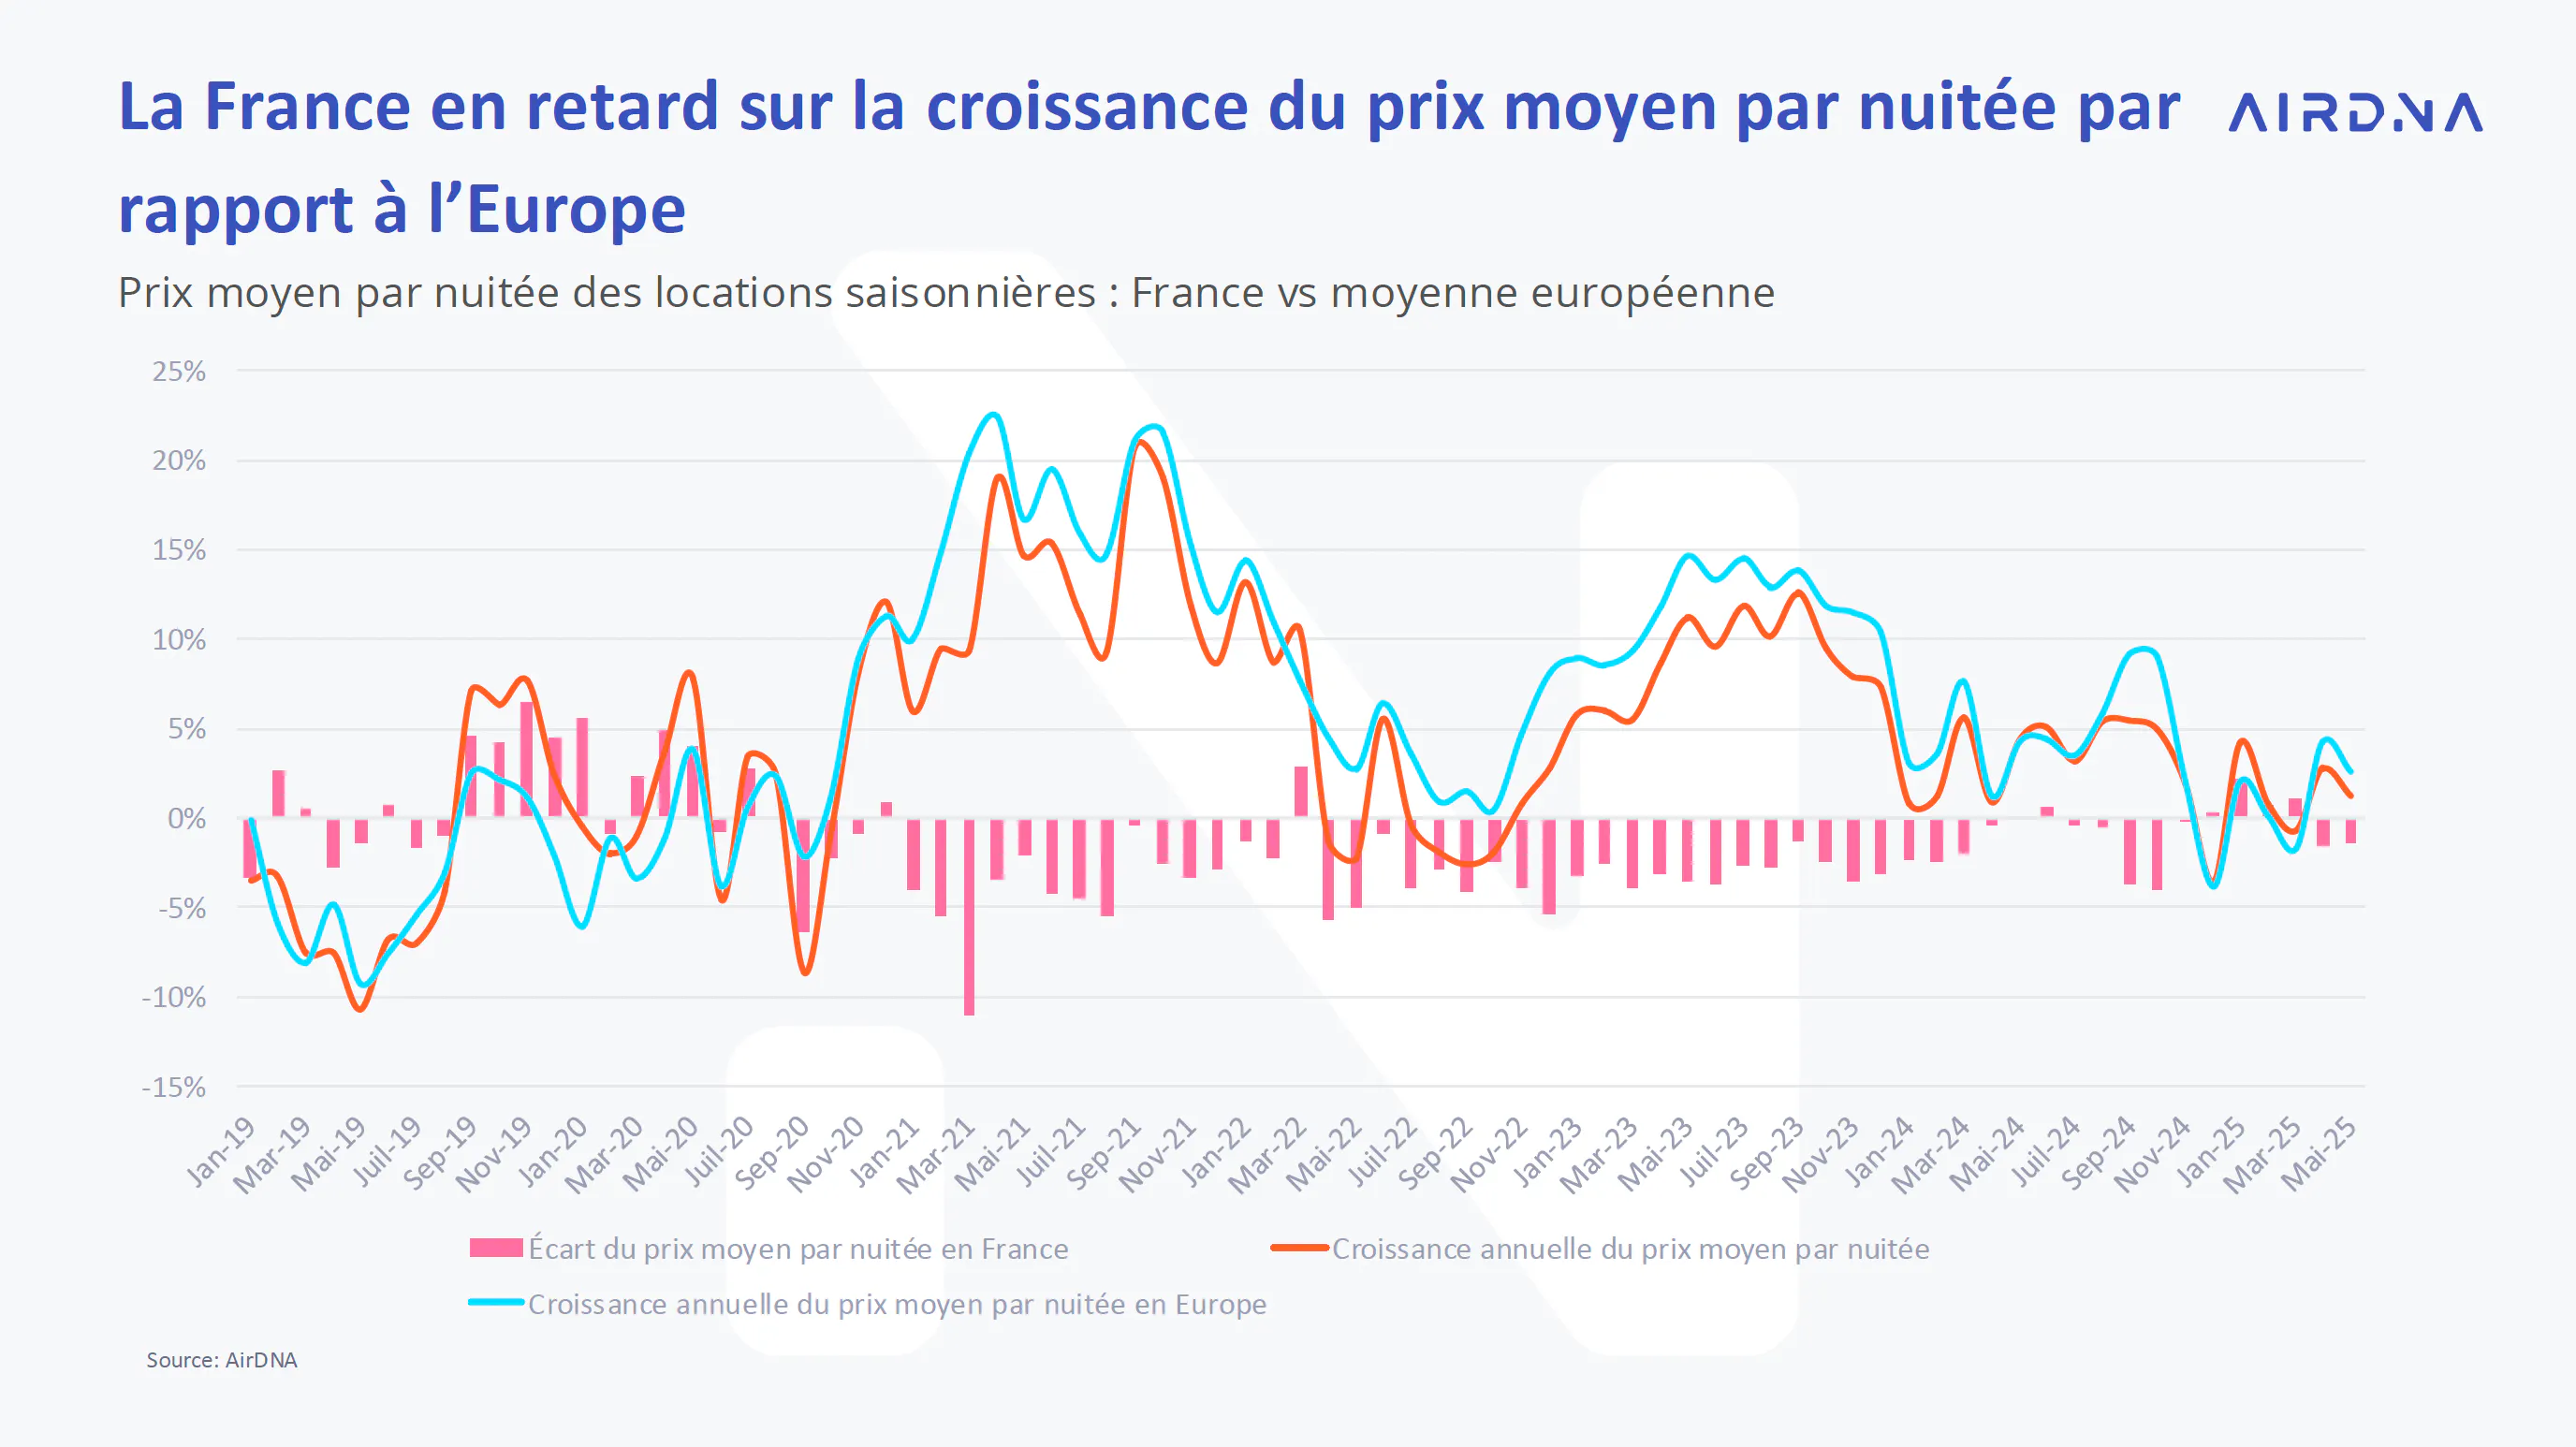
Bien que les loueurs en France aient continué à augmenter leurs tarifs en 2025, leur pouvoir de tarification reste plus faible que celui des autres grands marchés européens. La croissance du prix moyen par nuitée en France est à la traîne par rapport à la tendance européenne globale depuis plus d’un an, et l’écart s’est accentué ces derniers mois.
Même si la croissance du prix moyen par nuitée est restée positive en France depuis début 2024, elle n’a pas suivi le rythme des hausses observées à l’échelle du continent. L’écart entre la France et la moyenne européenne reste négatif depuis la mi-2023, avec seulement quelques mois début 2025 où la croissance française a surpassé celle de l’Europe. Cela dit, il est important de souligner que la France est l’un des marchés de location saisonnière les plus matures et qu’elle continuera à se développer, même si d’autres pays européens connaissent encore une forte phase de croissance.
Délai de réservation
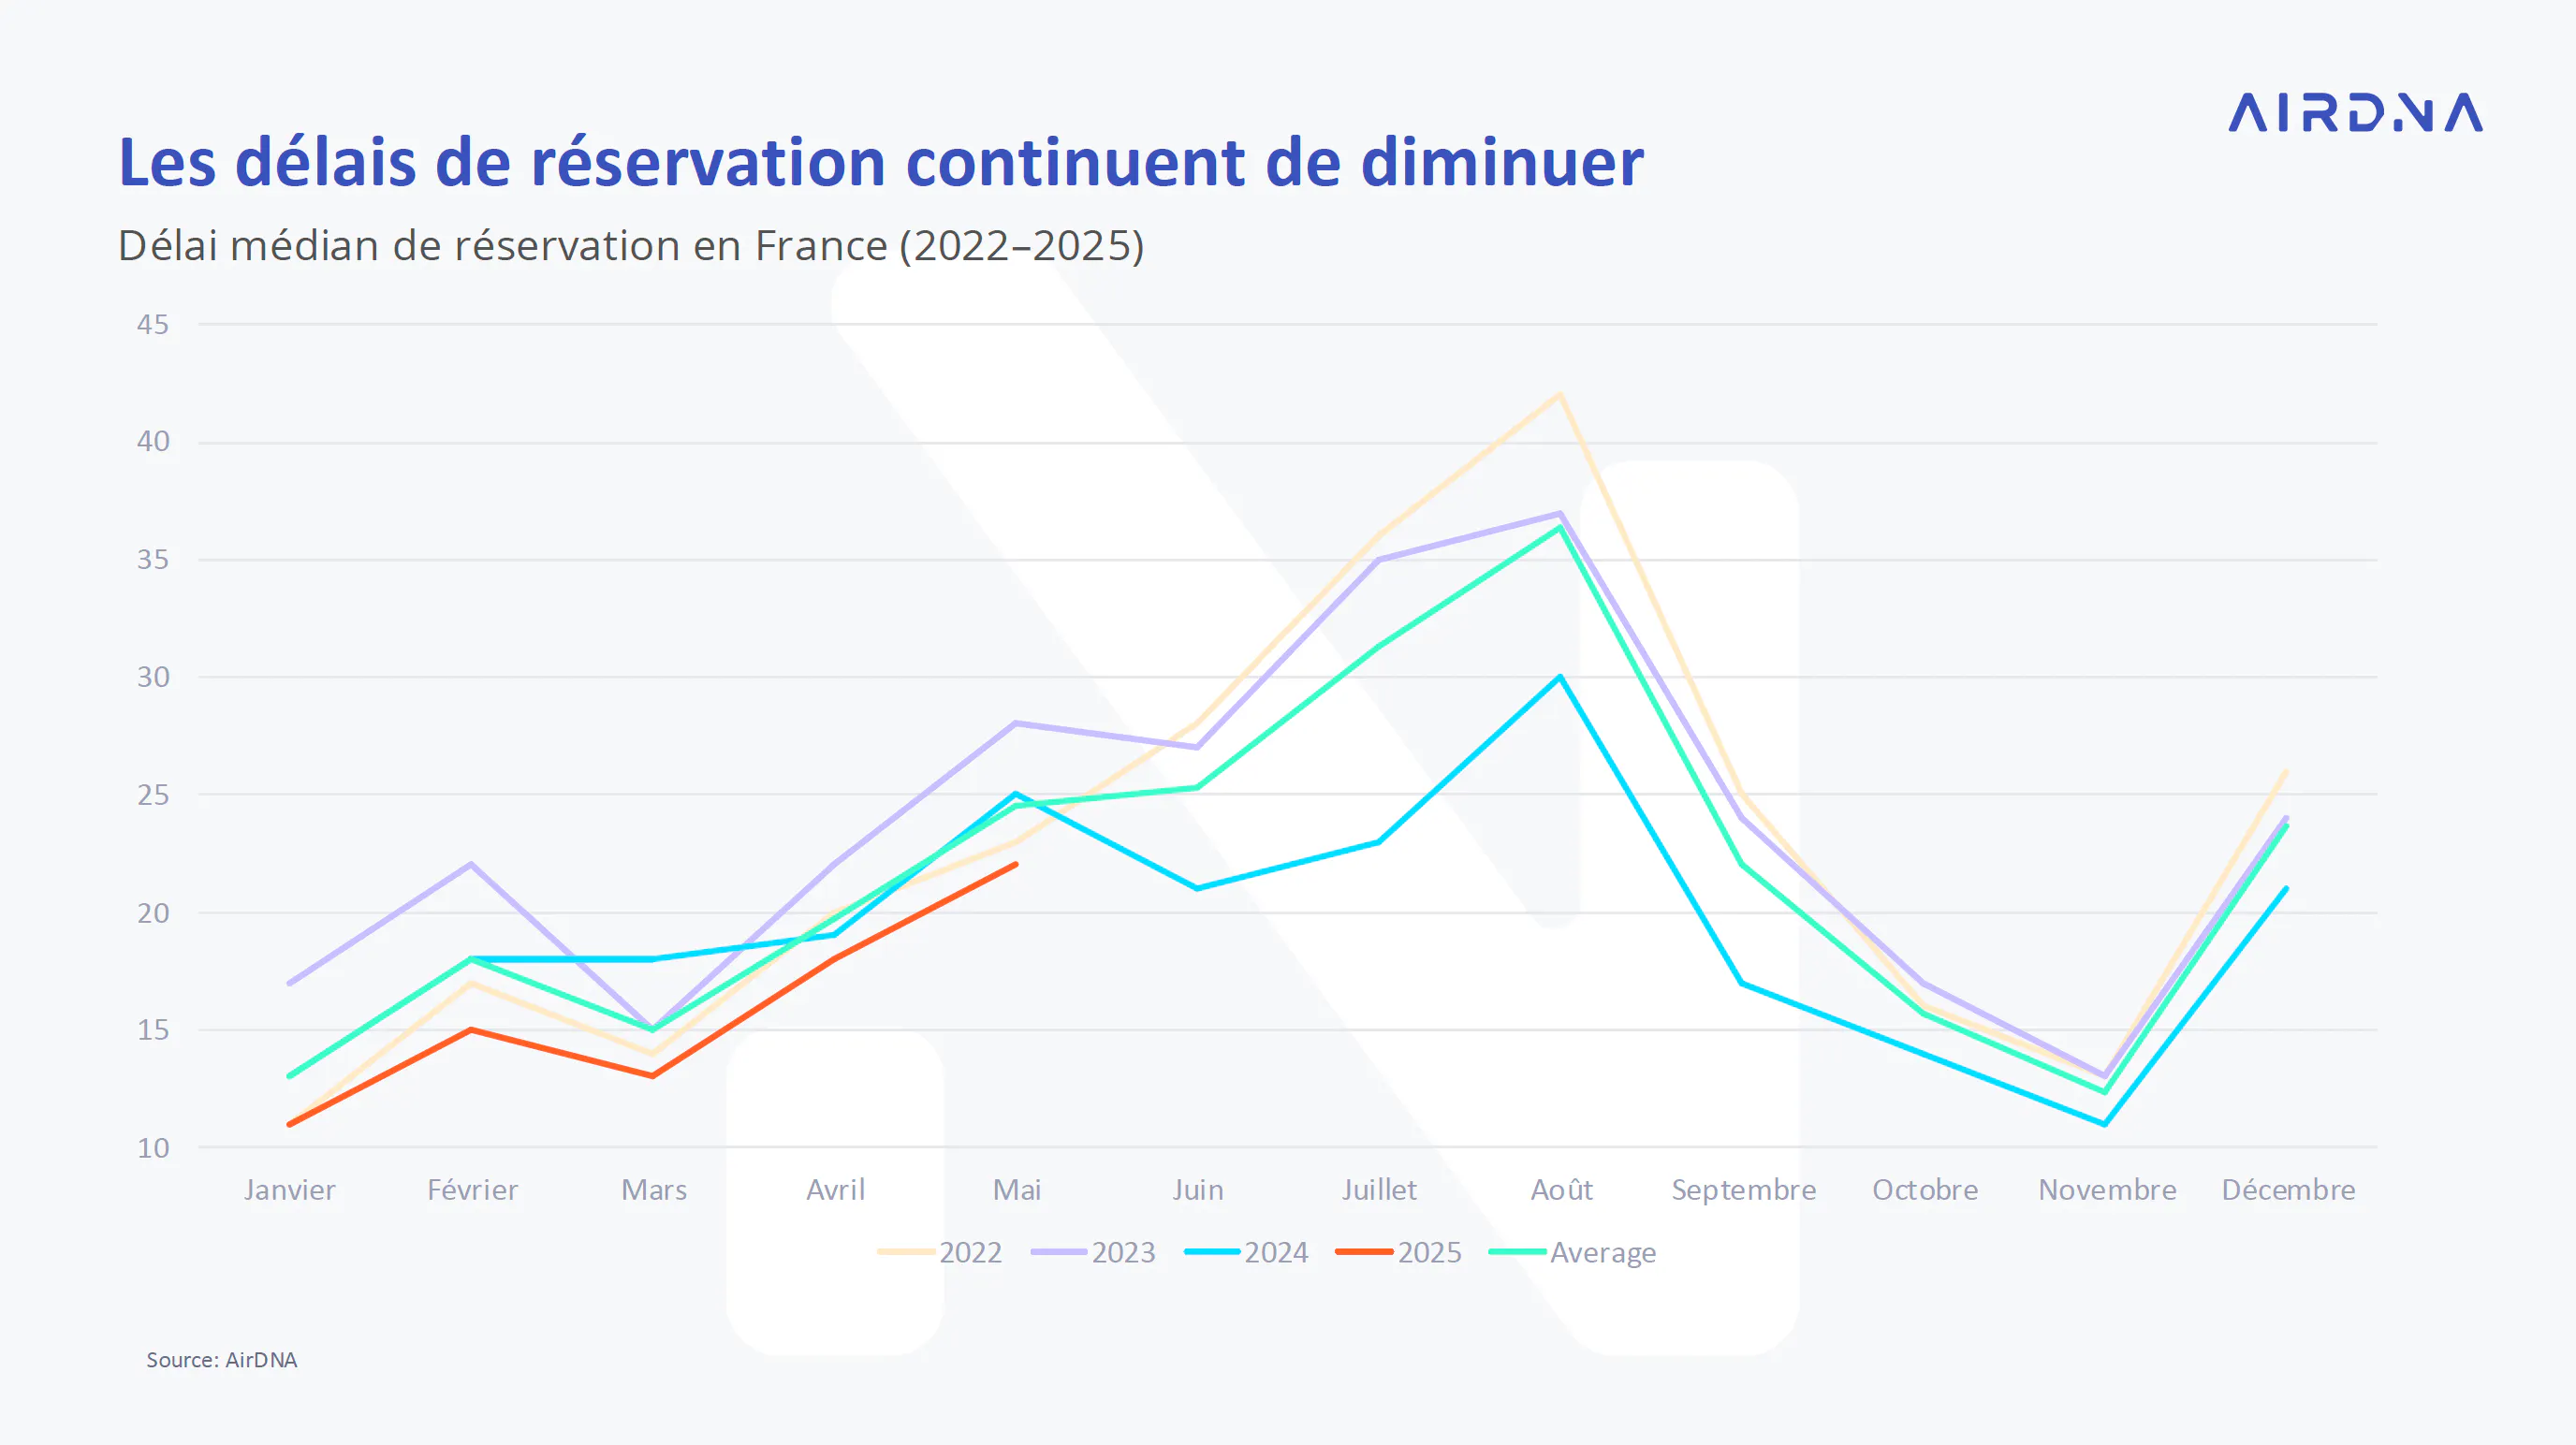
Le délai de réservation correspond au nombre de jours entre la date de réservation et la date d’arrivée. Récemment, en raison d’une plus forte incertitude générale, les délais de réservation ont continué de se raccourcir. L’année 2025 affiche ainsi le délai moyen le plus court depuis 2022, avec une baisse de 15 % par rapport à la même période en 2024.
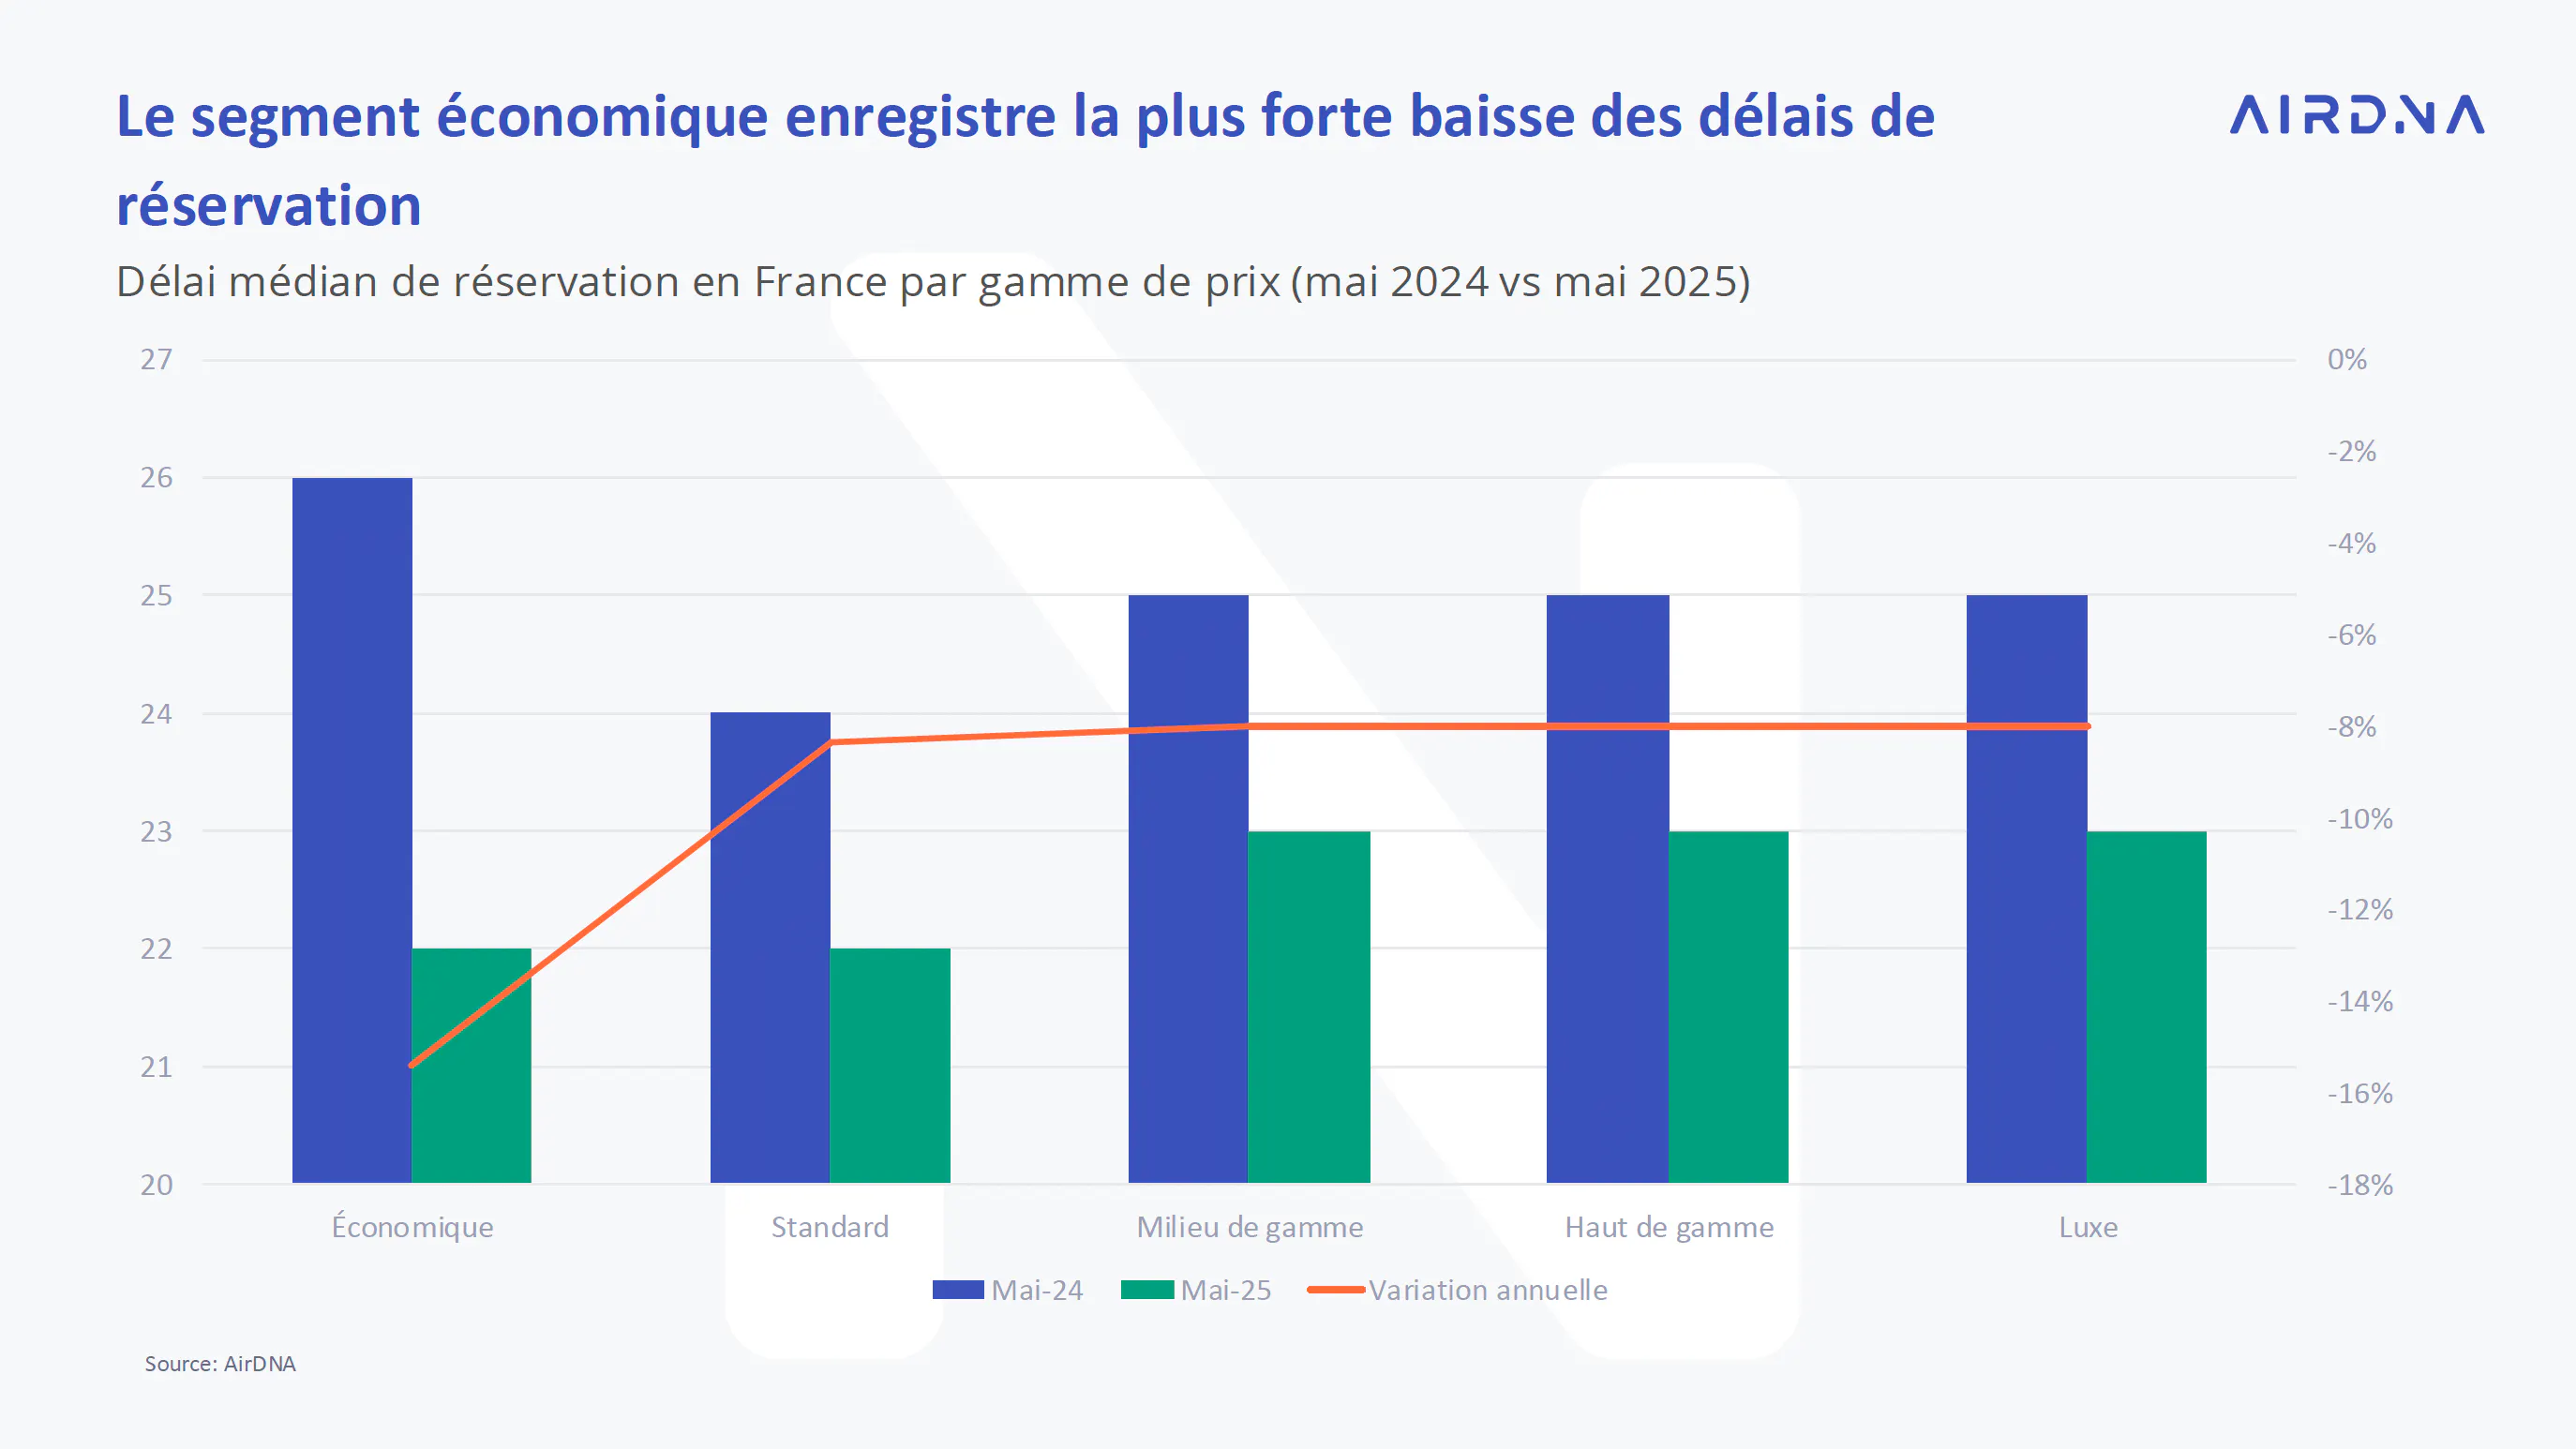
En mai 2025, les délais de réservation médians ont diminué dans toutes les gammes de prix en France, avec une baisse particulièrement marquée dans le segment économique. Par rapport à mai 2024, les délais de réservation pour les logements à petit budget ont chuté de plus de 4 jours, soit une baisse d’environ 16 % sur un an. L’incertitude économique pourrait pousser les voyageurs sensibles aux prix à retarder leurs décisions de réservation.
Les segments supérieurs, comme les logements haut de gamme et de luxe, ont eux aussi enregistré des baisses notables, mais à un rythme plus modéré (environ 8 à 10 %). Cette tendance reflète une évolution plus large du comportement des voyageurs vers des horizons de planification plus courts, même au sein de segments traditionnellement plus stables.
Tendances de réservation
Taux d’occupation
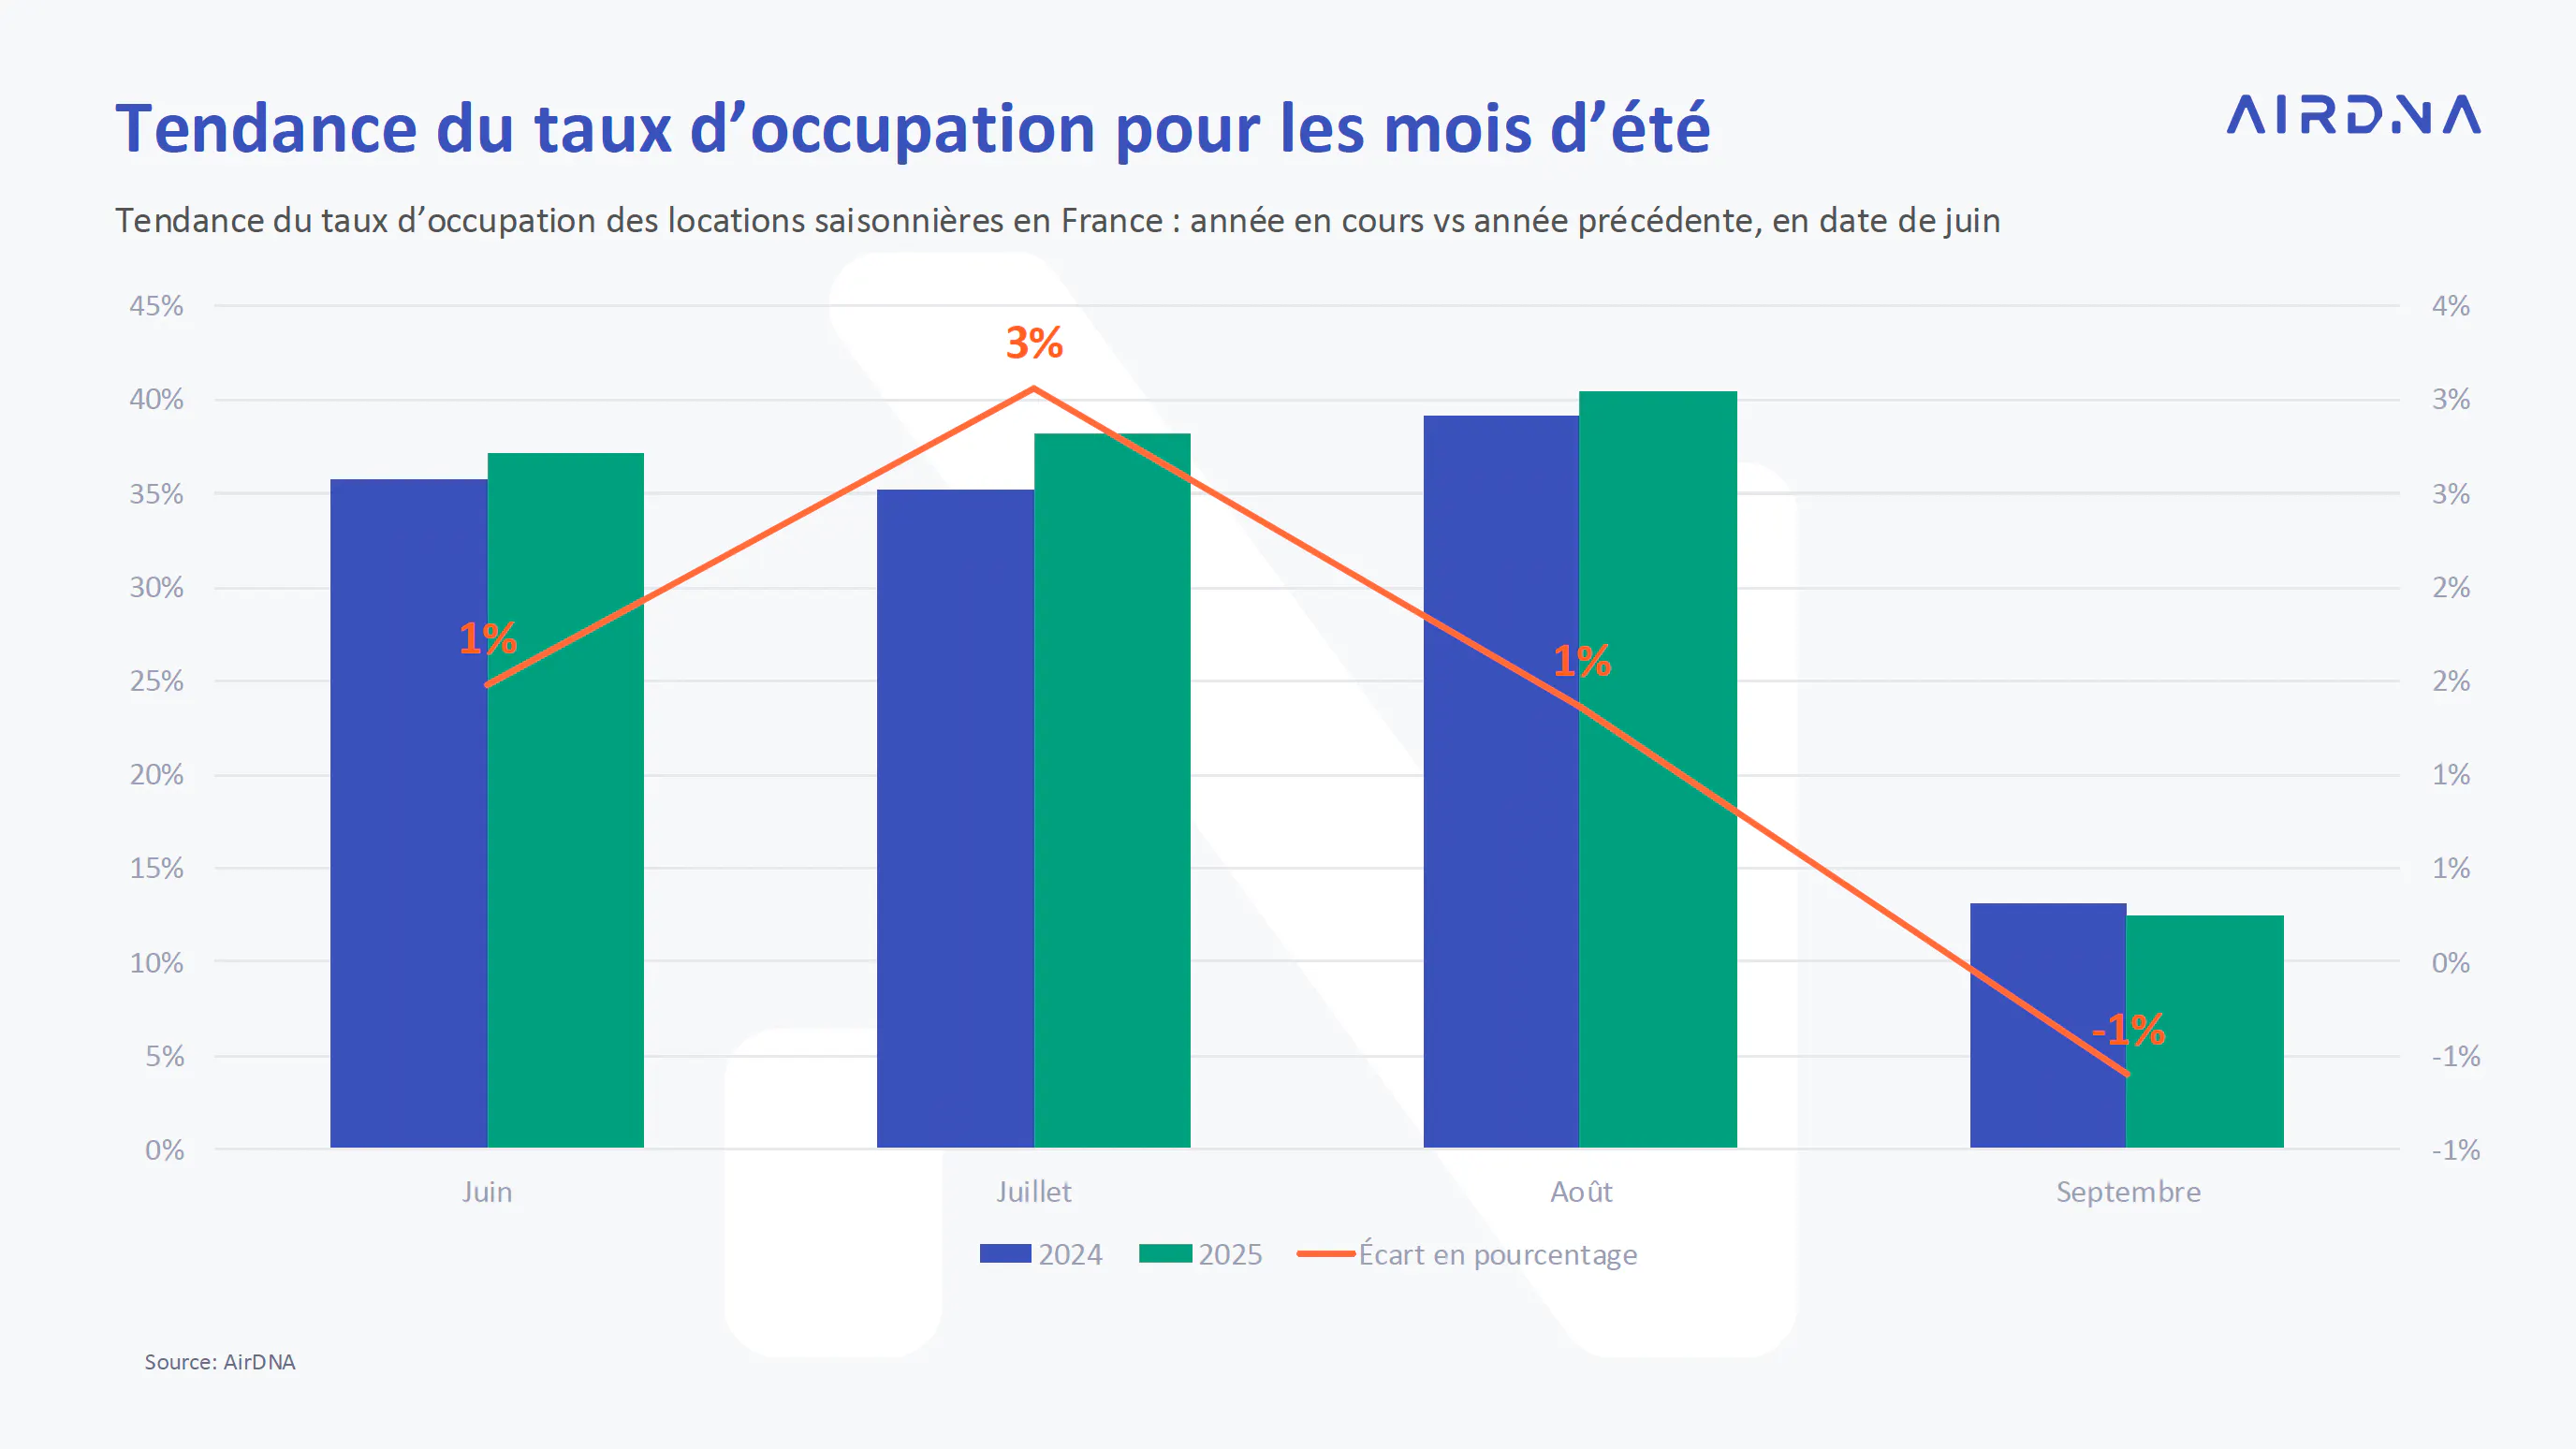
À l’approche des mois d’été, les données de tendance indiquent une hausse modérée du taux d’occupation. Pour juin et juillet, on observe une légère augmentation de 1 % du taux d’occupation entre 2024 et 2025. En juillet, l’écart atteint 3 % en faveur de 2025. Enfin, avec des délais de réservation qui continuent de se raccourcir à travers le continent, il n’est pas surprenant de voir les données de réservation pour septembre légèrement en retrait, avec un écart de -1 % par rapport à 2024.
Tendances du taux d’occupation par type de localisation
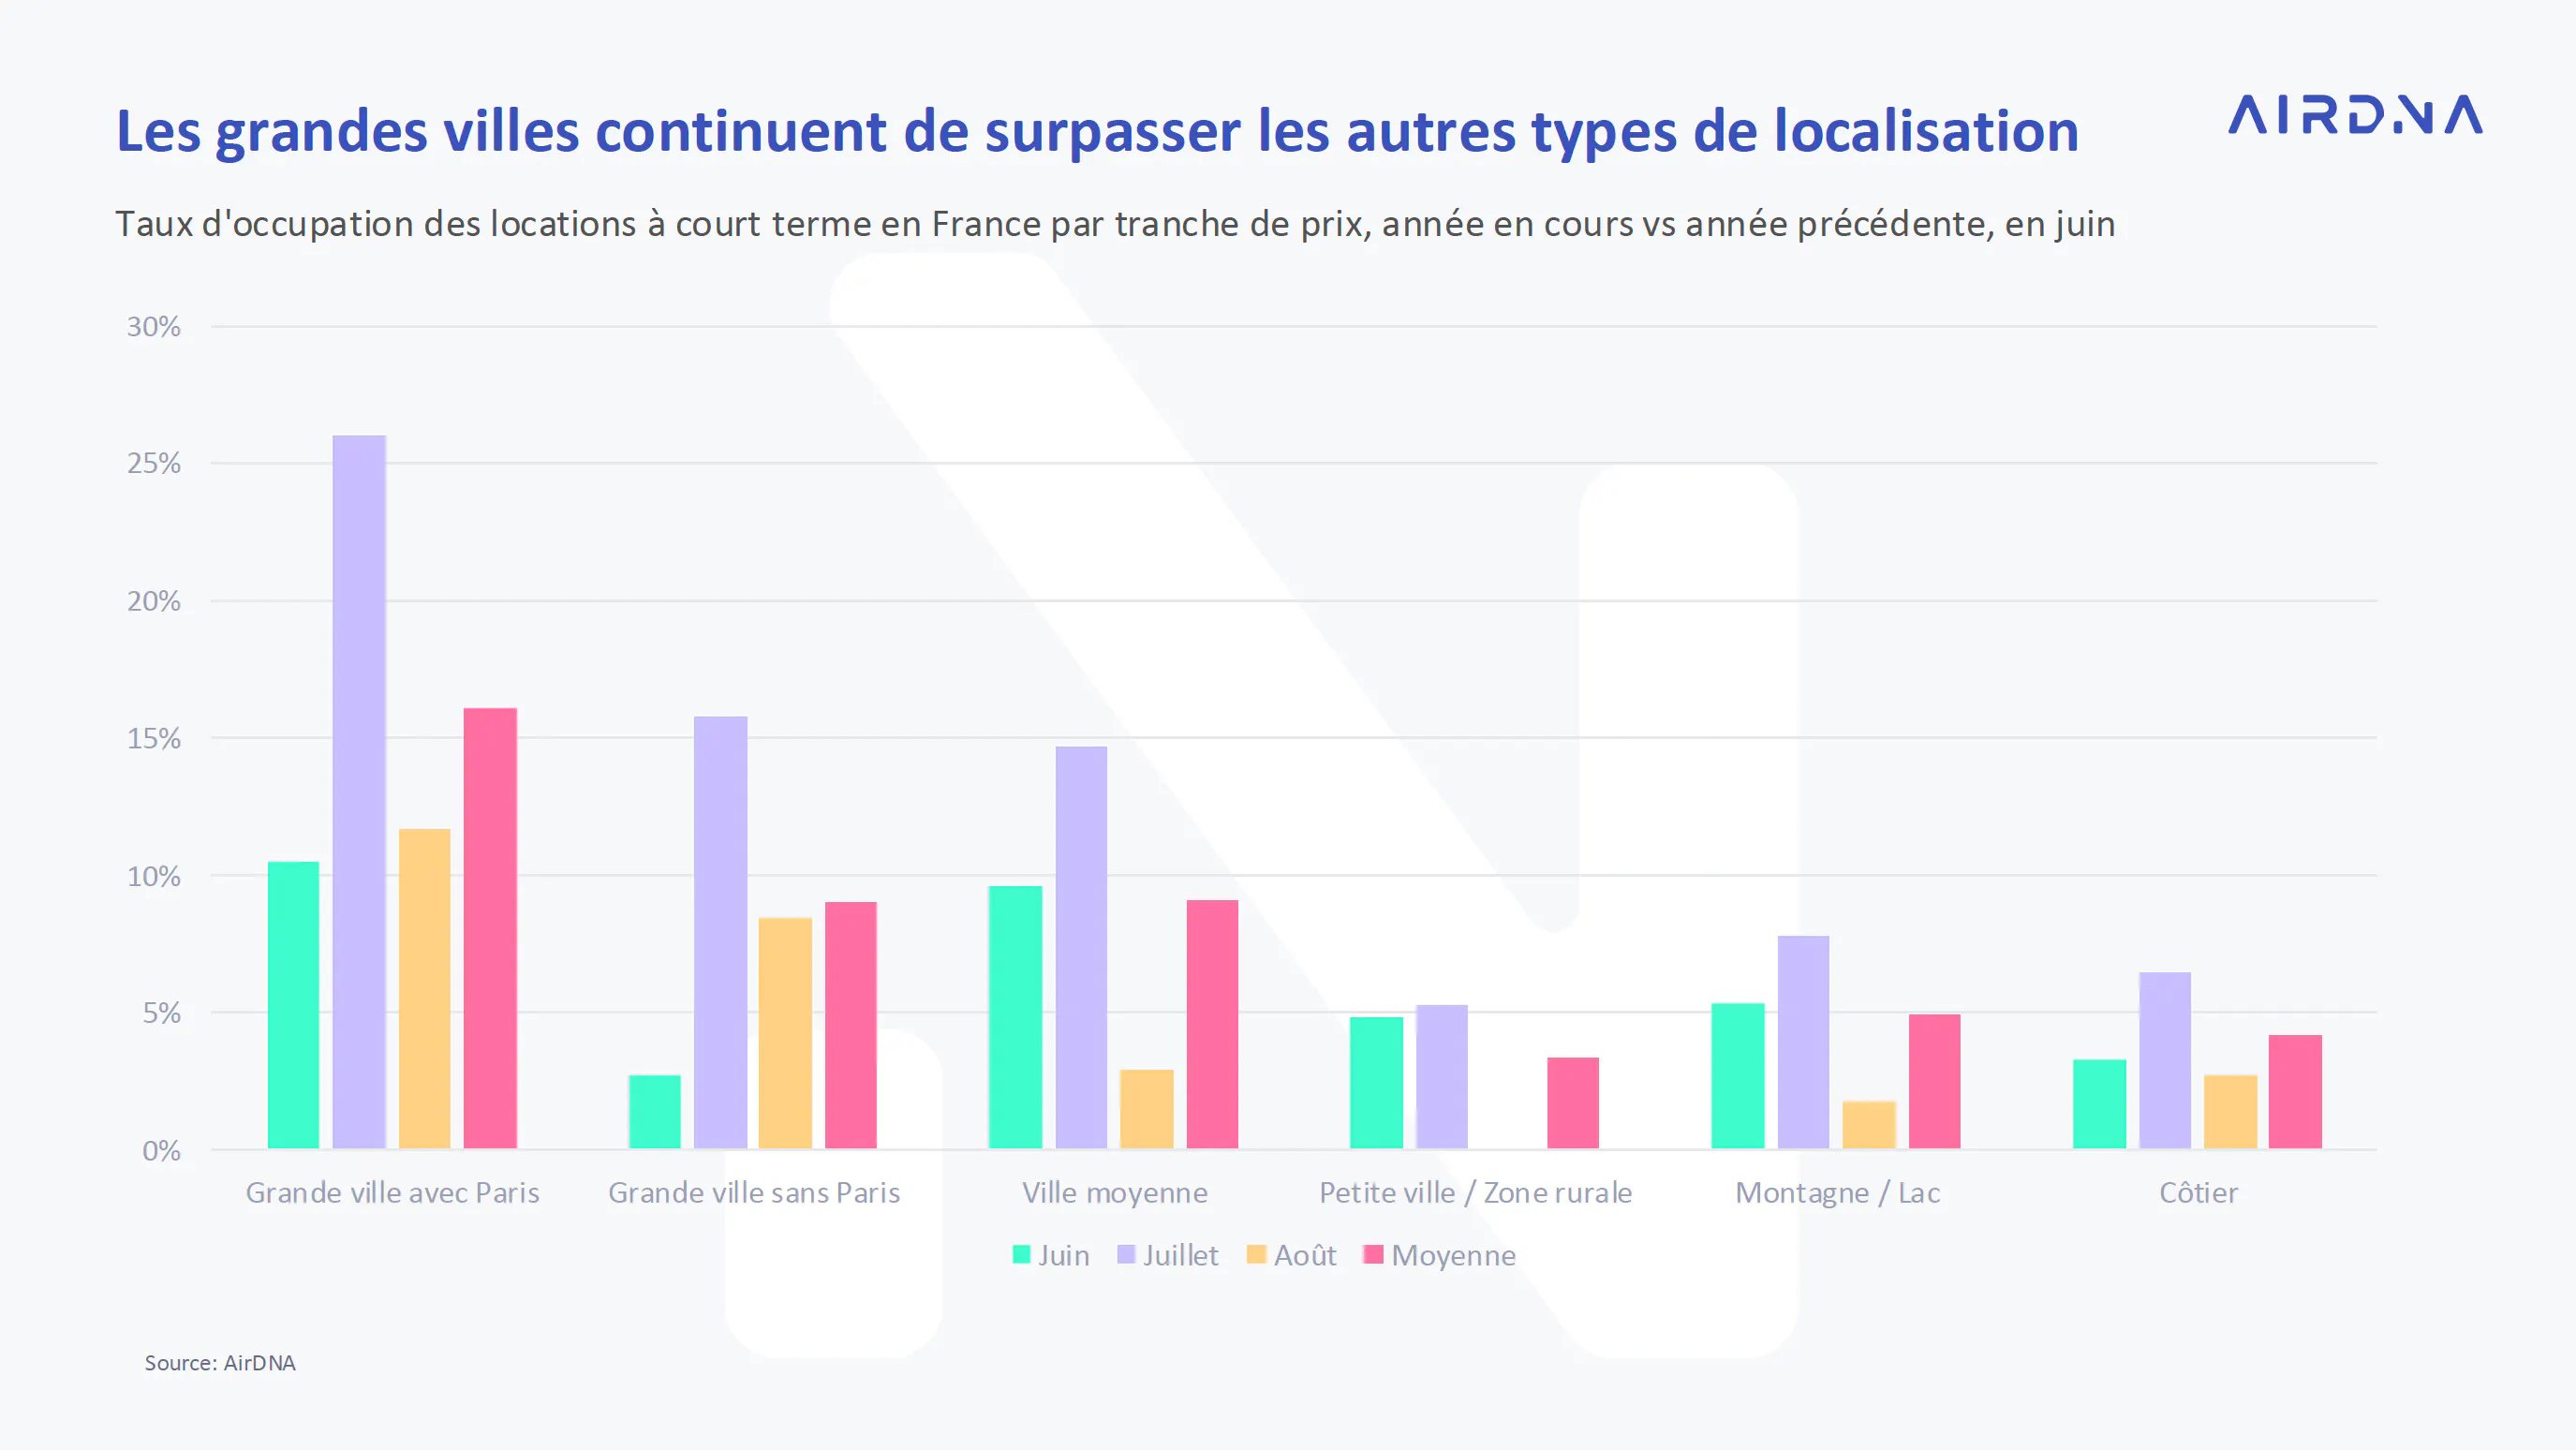
En analysant les tendances estivales selon les types de localisation, on constate que les grandes villes mènent la dynamique, avec un taux d’occupation prévu en hausse pouvant atteindre 26 % en juillet, et une croissance moyenne de 16 % sur les mois à venir.
Cependant, notons que cette hausse est largement portée par Paris. Si l’on exclut Paris du groupe des grandes villes, la croissance du taux d’occupation s’aligne davantage sur celle des autres types de localisation, atteignant 9 %, soit le même niveau que les villes moyennes.
Enfin, les plus faibles hausses du taux d’occupation sont observées dans les petites villes et zones rurales (+3 % sur un an), les destinations de montagne (+5 %), ainsi que les stations balnéaires (+4 %).
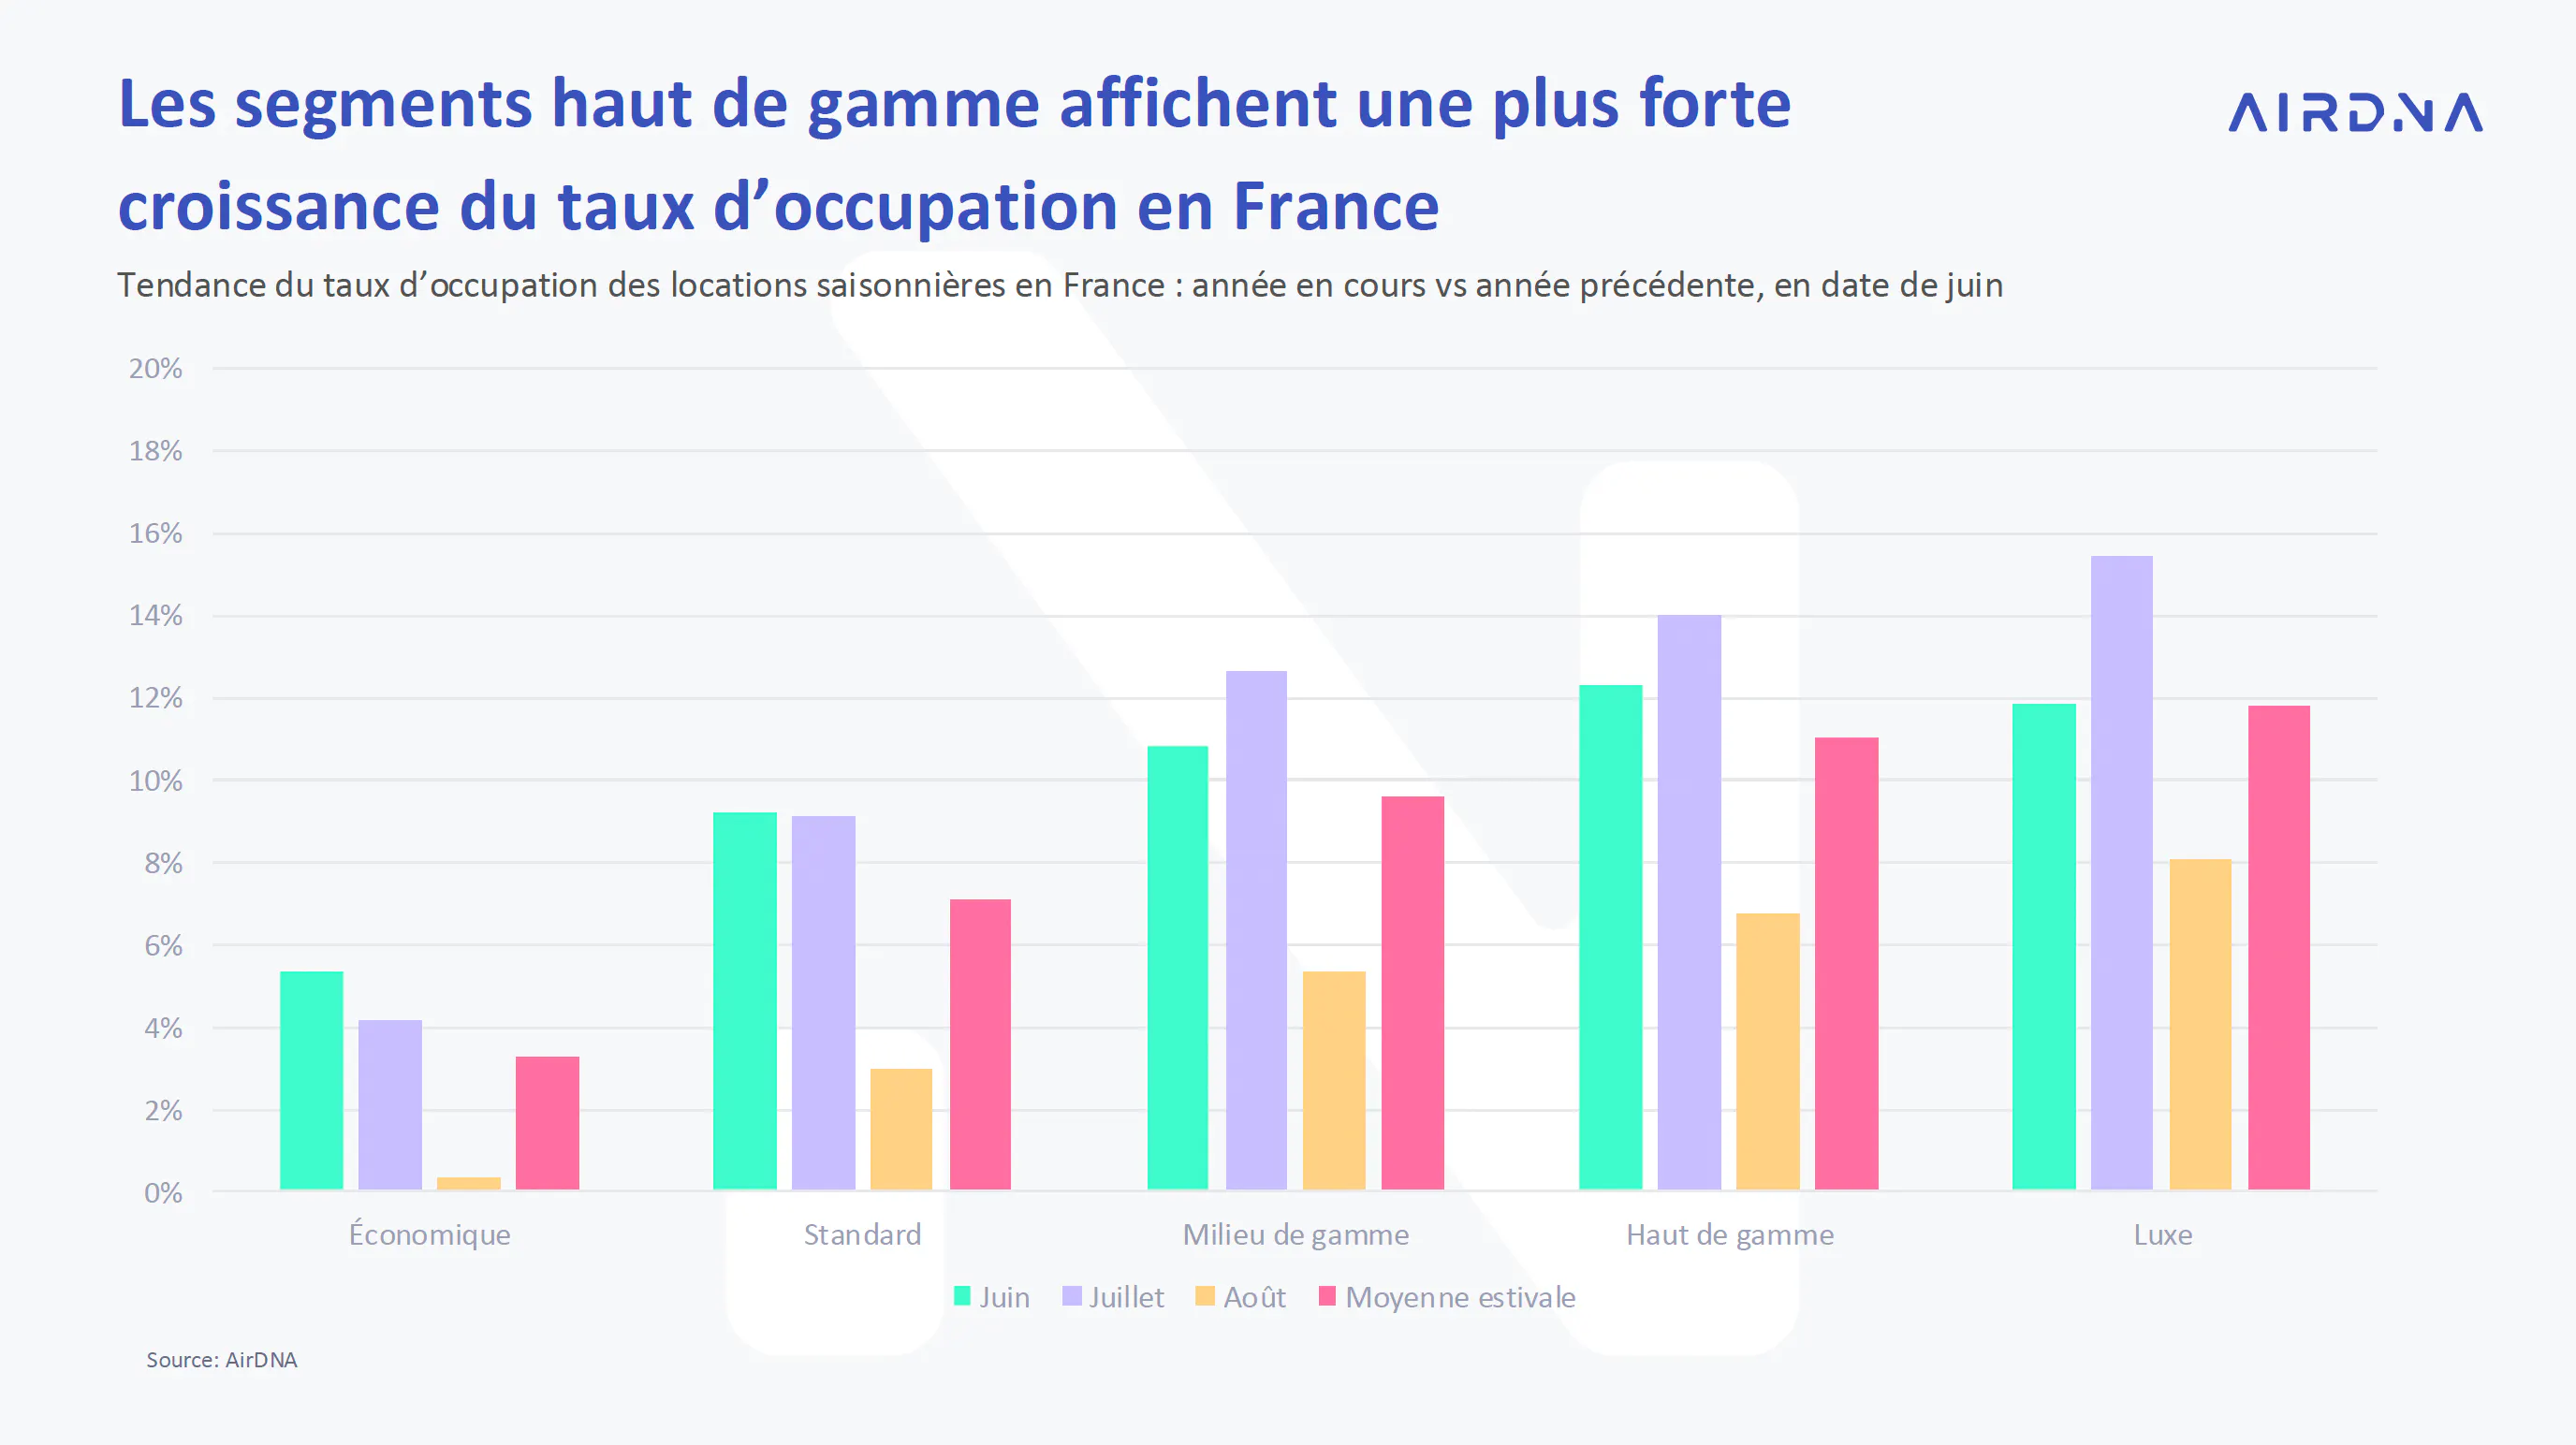
Taux d’occupation par gamme de prix
Les logements haut de gamme enregistrent les plus fortes hausses du taux d’occupation sur un an. Les logements de luxe affichent une augmentation moyenne de 12 % pour l’été, suivis de près par les logements haut de gamme avec une hausse de 11 %.
Les logements de gamme intermédiaire et économique progressent plus modestement, avec des hausses respectives de 10 % et 7 % sur un an. Enfin, les locations du segment économique enregistrent la plus faible croissance, avec seulement 3 % en moyenne.
Dans un contexte marqué par l’incertitude économique, on observe toujours une tendance chez les segments les plus sensibles aux prix à raccourcir leurs délais de réservation, tandis que les voyageurs plus aisés maintiennent une activité de réservation anticipée soutenue.
Tendance du taux d’occupation pour le week-end du 14 juillet
Pour ce qui est du week-end autour de la Fête nationale (14 juillet), la plupart des destinations affichent une nette hausse de la demande attendue en 2025. Le jour férié tombant un lundi cette année, contrairement à un dimanche en 2024, l’effet « week-end prolongé » stimule les réservations sur l’ensemble du territoire.
Les grandes villes enregistrent la plus forte progression avec une hausse de 38 % sur un an, suivies des villes moyennes avec +19 %. Les zones côtières (+8 %) et les destinations de montagne ou de lac (+13 %) suivent de près, affichant elles aussi une croissance annuelle impressionnante.
ARTICLE SUMMARY
En mai 2025, l’offre et la demande de locations saisonnières en France ont continué de croître, avec un fort engouement pour l’été. Malgré un contexte économique incertain, les segments haut de gamme tirent le marché.
Jamie Lane
AirDNA Chief Economist
He is responsible for data analysis, thought leadership, and leveraging advanced analytical techniques to provide new insights into short-term rental market trends. Native to Atlanta and an Airbnb host himself, Jamie enjoys cycling, mountain biking, backpacking, running, and playing in a dart league in his free time.